住友金属鉱山の株価は今後どう動く?下落理由と配当・業績の真相
非鉄金属業界のリーダー的存在であり、資源開発から製錬、先端材料の製造までを一気通貫で手掛ける住友金属鉱山(証券コード:5713)。近年、グローバルな資源価格の乱高下やEV(電気自動車)シフトの減速報道を受け、同社の株価チャートは激しいボラティリティを見せています。市場関係者の間でも「今は割安な仕込み時なのか、それともさらなる調整局面が続くのか」と議論が白熱しています。
本稿では、日本経済新聞や株探、Yahoo!ファイナンスなどが報じる最新データおよび公式決算短信の開示数値を徹底精査。住友金属鉱山が直面する下落要因、資源市況の連動メカニズム、車載電池向け事業の現実、そして投資家が最も注視する配当方針の実態まで、多角的な視点から深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の根底には銅価格推移影響とインドネシア発の供給過剰によるニッケル市況見通しの軟化が存在する。
- 要点2:業績連動型の配当方針を採用しており、市況悪化局面では住友金属鉱山配当利回りの大幅な変動リスクを織り込む必要がある。
- 要点3:脱炭素インフラによる長期的な銅需要は根強い一方、短期的には車載電池正極材の在庫調整とコモディティサイクルの見極めが必須。
急変動の真相|銅・ニッケル市況の影響と株価下落理由を解剖
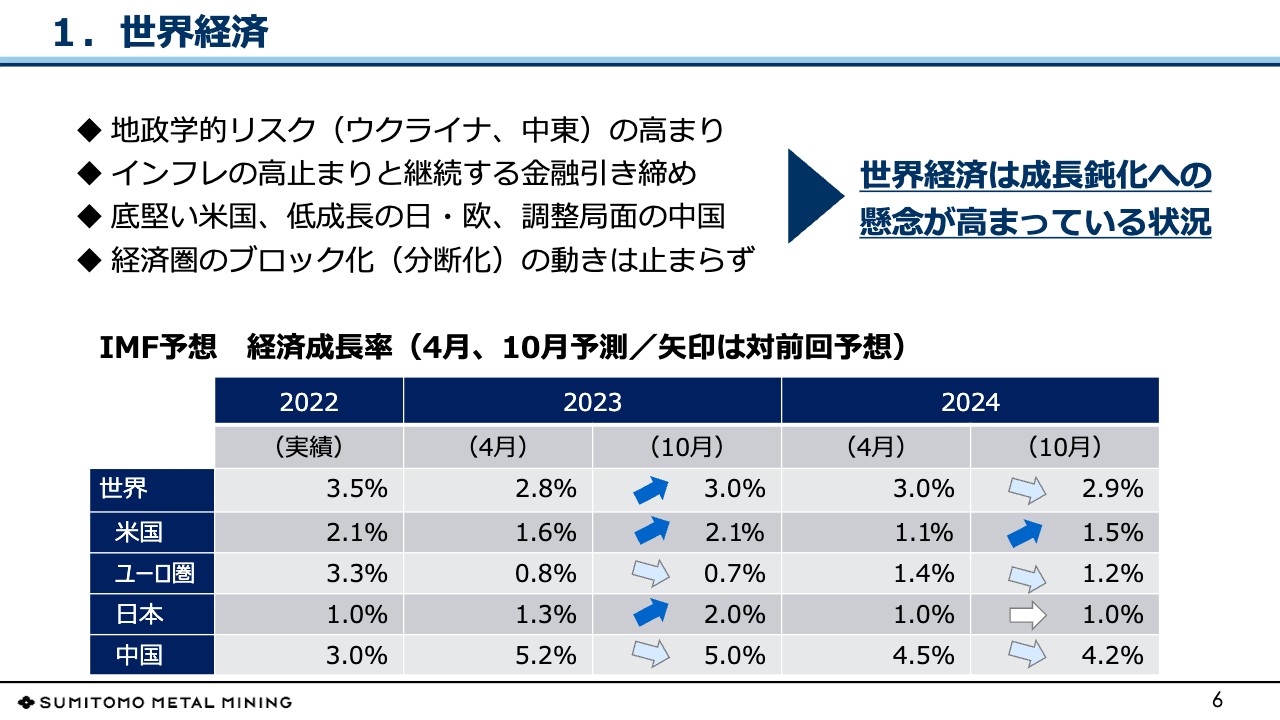
住友金属鉱山の株価が時として市場全体の平均を大きく上回る急落や急騰を記録する背景には、同社固有の収益構造があります。株式掲示板やSNSでは「業績が底割れしたのではないか」「EVバブル崩壊の直撃を受けたのか」といった悲観的な見解も散見されますが、決算短信を読み解くと、その本質は資源コモディティの国際市況サイクルに強く依存していることがわかります。
第一の要因は、世界的な金利高止まりや中国の景気回復遅延に伴う非鉄金属需要の減速懸念です。住友金属鉱山は南米のモレンシーやセロ・ベルデといった優良銅鉱山に権益を有しており、銅価格の変動が営業利益へダイレクトに波及します。LME(ロンドン金属取引所)の銅相場が乱高下するたび、同社の四半期業績予想は数千億円規模の資産再評価や在庫評価損益の影響を受けます。
第二の要因として無視できないのが、同社の強みであったニッケル事業の利益率圧迫です。低コストなインドネシア産ニッケル銑鉄(NPI)および高圧硫酸浸出法(HPAL)による生産能力が急拡大したことで、世界的な需給バランスが供給過剰へと傾きました。この構造変化が嫌気され、市場参加者の間で警戒感が広がったことが、直近の住友金属鉱山下落理由の主軸を形成しています。

【徹底比較】住友金属鉱山の業績推移・指標データと市場水準
同社の立ち位置を客観的に把握するため、過去3年の業績トレンド、直近のコンセンサス予想、主要な投資指標を整理しました。株探や日本経済新聞のスクリーニング指標と対比させながら、実態数値を検証します。
| 項目 | 住友金属鉱山(5713)実績・指標推移 | 東証プライム・非鉄金属平均水準 | 編集部の見解・評価 |
|---|---|---|---|
| 業績推移(営業利益) | ピーク時3,500億円超から市況調整で1,000億〜1,500億円規模へ収斂 | 同業他社も資源高一巡で前年比20〜40%の減益基調 | 住友金属鉱山業績推移は典型的なシクリカル局面。底入れの確証待ち。 |
| 予想PER / 実績PBR | PER:約11〜14倍台 PBR:0.7〜0.9倍前後で推移 | PER:14.5倍 PBR:1.1倍(プライム全銘柄平均) | PBR1倍割れの是正要請が強く、中長期的な資本効率改善余地あり。 |
| 配当利回り・方針 | 2.5%〜3.8%前後(業績連動:連結配当性向35%以上を基本方針) | プライム平均:約2.3% 高配当セクター:3.5%超 | 累進配当ではないため、減益局面の「減配リスク」には常時注意。 |
| 車載電池正極材シェア | パナソニック・トヨタ向け高ニッケル系正極材で国内屈指 | 中国勢(LFP電池)の台頭により激戦化 | ハイブリッド向け堅調も、純粋BEV向けの需要伸長スピードに鈍化懸念。 |
車載電池正極材の現実|EVシフト減速とハイブリッド台頭の狭間で
住友金属鉱山が他の総合非鉄メーカーと決定的に異なる強みは、上流の資源採掘から製錬を経て、二次電池材料である三元系(NCA/NCM)正極材の製造までを一気通貫で完結できるビジネスモデルにあります。かつて米テスラ向けのサプライチェーンにおいて脚光を浴び、成長株としてのプレミアムが付与されていました。
しかし、足元の市場環境は変容を遂げています。欧米におけるEV普及ペースの鈍化、補助金政策の見直し、さらにはコストパフォーマンスに優れたリン酸鉄リチウム(LFP)電池の採用拡大が逆風となりました。IR資料や幹部インタビューでも示されている通り、新工場増設や設備投資の時期を柔軟に見極める慎重姿勢へと舵を切っています。
一方で、トヨタ自動車をはじめとするハイブリッド車(HEV)の世界的な再評価は、同社にとって確実な下支え要因となっています。高容量・高出力を誇る同社のニッケル系正極材は、安全性と耐久性を高度に要求されるハイブリッド電池領域において依然として競争力を保持しています。電池材料事業の成長シナリオは「破綻」したのではなく、「短期的な急成長期待から中長期の持続的成長モデルへの軟着陸」を図る移行期にあると捉えるのが妥当です。
一般に知られていない盲点とネットの誤解
個人投資家向け掲示板やSNS上では、住友金属鉱山に関して極端な言説が散見されます。典型的な誤解を検証し、見落とされがちなリスクと強みを浮き彫りにします。
誤解1:「高配当銘柄だからインカムゲイン狙いで放置してよい」
これは個人投資家が陥りやすい代表的な罠です。住友金属鉱山は株主還元を重視しているものの、その基準は「連結配当性向35%以上」をベースとする業績連動型です。資源高で最終利益が膨らんだ年度には驚異的な高配当を記録しますが、コモディティ価格の急落期には容赦ない減配が断行されます。メガバンクや総合商社のような「累進配当」を確約していないため、配当利回りだけを目安に買い持ちを続ける戦略には大きなリスクが伴います。
誤解2:「円安が進行すれば自動的に利益が劇的に増える」
一般に輸出型企業は円安が追い風とされますが、同社の収益構造は単純な円安メリット銘柄とは異なります。海外権益からの配当金や外貨建て売上高の換算益は増加する一方、精錬用鉱石の輸入コストや海外鉱山運営の現地通貨建て費用も同時に膨らみます。為替以上に「ドル建てのLME金属価格」の方向性が最終利益を決定づけるという基本構造を忘れてはなりません。
【投資判断】住友金属鉱山チャート分析と買い時の見極め方
テクニカル面およびアナリストの5713株価予想を俯瞰すると、同社の株価チャートは長期のボックス相場を形成しつつ、コモディティ価格の底入れを模索する展開が続いています。移動平均線からの乖離率やPBR水準を踏まえた実践的なアプローチが求められます。
週足・月足ベースの住友金属鉱山チャート分析において重要な節目となるのが、過去数回にわたってサポートラインとして機能してきた下値支持帯です。各証券会社が提示する住友金属鉱山目標株価は、強気派の5,000円台半ばから慎重派の3,000円台後半まで大きく二極化しています。このギャップは、アナリストごとの「銅価格の先行き予測」と「ニッケル過剰解消の時期」に関するシナリオの違いを反映しています。
投資家の投資スタイルに応じて、参入の是非は明確に分かれます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
- エントリーを検討できる層:
- AIデータセンター増設や脱炭素送電網整備に伴う「長期的な構造的銅不足」を信じられる中長期投資家。
- PBR0.8倍前後の下落局面で時間を分散して仕込み、コモディティサイクルの上昇波(3〜5年スパン)を辛抱強く待てる人。
- 慎重な姿勢が求められる層:
- 毎年の安定した配当収入を前提にリタイアメント資産を運用したいインカム重視の投資家。
- 日々の資源市況ニュースや海外マクロ指標の上下動による評価損益の変動にストレスを感じやすい短期トレーダー。
【住友 金属 鉱山 株価】に関するよくある質問(FAQ)
Q1:住友金属鉱山の「本当の買い時」はいつ頃と判断すべきですか?
A1:資源株特有の「逆張りセオリー」に基づけば、業績悪化に伴う下方修正や減配が発表され、市場が総悲観になったタイミング(PBRが過去平均の下限である0.7倍台に接近した局面)が歴史的なエントリーポイントとなってきました。銅の国際在庫統計の減少や、中国・米国の製造業PMI指数の底入れサインを確認してから打診買いを開始するのが手堅い手法です。
Q2:他の非鉄金属大手(三菱マテリアル、DOWAなど)と比べた最大の違いは何ですか?
A2:住友金属鉱山は、優良鉱山権益を保有する「上流の資源開発」と、先端材料を製造する「下流の機能性材料」の双方が極めて強固である点にあります。製錬マージンだけに頼らない高い利益創出力を持つ反面、銅・ニッケル市況に対する株価感応度が同業他社に比べて格段に高いのが特徴です。
Q3:ニッケル市況の低迷はいつまで続く見通しですか?
A3:業界各社のリサーチデータによると、インドネシアの供給能力拡大が一段落し、需給が均衡に向かうのは数年単位の時間を要するとの見方が主流です。ただし、採算ライン割れによる不採算鉱山の閉鎖や減産が相次いで発表されれば、相場の自律反発が早まる可能性も十分に残されています。
まとめ:今後の動向と失敗しないための判断基準
住友金属鉱山は、AI革命に不可欠なデータセンターや送電インフラ、そして自動車の電動化に欠かせない重要鉱物を握る、日本屈指のグローバル資源企業です。足元の株価低迷は、コモディティサイクルの調整とEV需要の過度な期待の剥落がもたらした必然の調整局面と言えます。
同社株への投資で成果を上げる鍵は、目先の四半期決算や短期的な配当利回りに一喜一憂せず、資源関連株動向とグローバルな脱炭素投資のうねりを俯瞰することにあります。下値リスクを十分に計算した上で、市況サイクルの底を見極める冷静な姿勢こそが、納得のいく投資判断への唯一の道筋です。 (出典: 住友 金属 鉱山 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
