S&P500一本は危険?オルカン比較と2026年最新の真実
新NISAの開始から月日が流れ、個人投資家のポートフォリオ格差が如実に現れ始めています。つみたて投資枠の投信積立設定において圧倒的な人気を二分してきたのが、米国の主要500社に連動する指数「S&P500」と、全世界の株式へ分散する「オルカン(全世界株式)」です。しかし、米国市場の高値更新と急落が交互に訪れるボラティリティのなかで、「本当にS&P500だけに投資し続けて正解なのか」「今から買い増すのは高値掴みではないか」と足踏みする声も少なくありません。
相場の過熱感や為替レートの乱高下が報じられる2026年現在、私たちが向き合うべきは目先の株価の上下ではなく、米国経済の構造的強みと特有の落とし穴です。本稿では、最新の市場データ、オルカンとの構造的な違い、そして投資家心理の罠を多角的に掘り下げ、後悔のない資産形成を行うための判断軸を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:S&P500は長期平均利回り約7〜10%(ドル建て換算)を誇るが、マグニフィセント・セブンなど上位ハイテク銘柄への集中リスクが過去最高水準に達している。
- 要点2:オルカンとの最大の違いは「米国の成長力への純粋な集中」か「新興国・他先進国を含む時価総額に応じた自動リバランス」かという思想の違いにある。
- 要点3:円安局面での一括購入は為替巻き戻しの下落リスクを直撃するため、新NISAつみたて投資枠を用いた時間分散(ドルコスト平均法)が依然として最も手堅い防衛策となる。
【徹底検証】S&P500投資は正解か?オルカンとの決定的な違いと現在の真実
投資信託の買付ランキングで常に首位を争う「eMAXIS Slim 米国株式(S&P500)」と「eMAXIS Slim 全世界株式(オール・カントリー)」。この2つの選択で頭を悩ませる初心者は後を絶ちません。しかし、根本的な仕組みを見つめ直すと、両者が背負っているリスクの質は大きく異なります。
S&P500は米国の代表的企業500社で構成されますが、その実態は時価総額加重平均型であるため、Apple、Microsoft、Alphabet、Amazon、NVIDIA、Meta、Teslaといったマグニフィセント・セブンと呼ばれる巨大テック企業が全体の3割前後の比率を占めています。一方のオルカンも実は約6割を米国株が占めているものの、残りの4割は日本、欧州、新興国などに分散されています。仮に将来、米国以外の地域から革新的な産業が台頭した場合、オルカンは指数側で自動的に比率を再配分してくれますが、S&P500はあくまで「米国の枠内」に限定されます。
過去数十年のリターン実績だけを切り取れば、GAFAMの爆発的な成長をフルに享受できたS&P500の圧勝でした。しかし、「過去の勝者が未来も勝ち続けるか」という問いに対して、金融市場の歴史はしばしば残酷な調整を突きつけてきました。単一国集中投資としての覚悟を持てるかどうかが、両者を分ける最大の分岐点です。

データで見るS&P500の実力|過去の平均利回り・為替影響・下落耐性の比較
金融庁や各運用会社の公表データ、ならびにS&Pダウ・ジョーンズ・インデックス社の公式算出データに基づき、投資家が把握しておくべき主要指標を整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 長期平均利回り(年率) | 配当込みドル建てで約9.8〜10.5%(直近30年) | 株式インデックスの標準は5〜7% | 歴史的ハイペース。今後はインフレ調整後で5〜6%程度への収束を想定するのが現実的。 |
| 歴史的ドローダウン(暴落幅) | ITバブル崩壊:-49% リーマン危機:-56% | 10年に一度クラスで30〜50%の下落 | 資産が半減しても売却せずに耐えられるリスク許容度とキャッシュポジションの確保が必須。 |
| 円建て換算時の為替影響 | ドル安円高が10円進むごとに約6〜7%の資産減少要因 | 為替ヘッジなし投信は為替変動を直接受容 | 株価が横ばいでも、円高トレンドに転じれば円建て評価額は目減りする「二重の変動」に注意。 |
| 上位10銘柄の集中度 | 構成比率合計が30%超を推移 | 広範インデックスでは通常15〜20%程度 | 実質的にメガテック企業の業績やAIマネタイズ進捗に市場全体が大きく左右される構造。 |
【実態検証】「今買うべきか」悩む投資家の心理とリアルな現場の声
ソーシャルメディアやネット掲示板を観察すると、2024年の新NISA開始時にブームに乗って投資を始めた層と、乗り遅れて現在エントリーを迷っている層の間で、著しい温度差が浮き彫りになっています。
SNS上では、「毎月コツコツ積み立てて含み益は出ているが、米国株のチャートが高値圏に張り付くたびに怖くなる」「円高に振れた瞬間に含み益が一気に吹き飛んだ」というリアルな告白が多数散見されます。特に、為替が乱高下する局面では、ドル建てベースのS&P500指数が上昇していても、国内基準価格(円建て)が下落するという「為替負け現象」に直面し、狼狽売り(パニック売り)をしてしまった個人投資家の手記が注目を集めました。
大手ネット証券の積立設定動向を見ても、相場の調整局面では一時的に新規口座開設や設定額の伸びが鈍化する傾向が見られます。これは行動経済学で言う「損失回避バイアス」の典型例であり、相場が過熱しているときに高揚感から飛びつき、下落したときに恐怖から撤退するという、インデックス投資において最も避けるべき失敗パターンに多くの人が陥っている実態を示しています。
一般に知られていない盲点とネットの誤解|「米国一本で安泰」の落とし穴
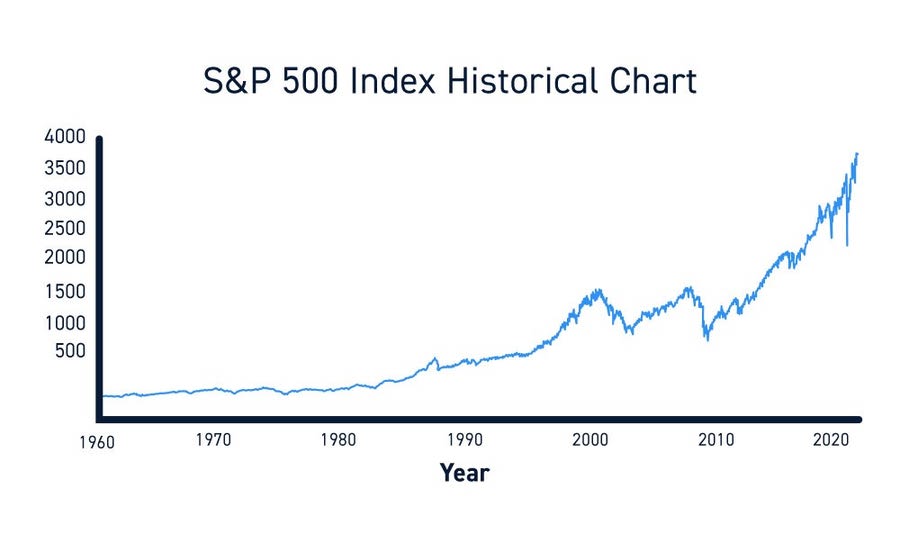
インデックス投資を巡る情報発信において、最も危険なバイアスは「米国株は過去100年右肩上がりだったから、今後も永久に右肩上がりである」という過度な単純化です。歴史を紐解けば、決して直線的に資産が増え続けたわけではありません。
例えば、2000年のITバブル崩壊から2010年頃までのいわゆる「失われた10年」において、S&P500のトータルリターンはほぼゼロ、配当を含めてもマイナスに沈む期間が続きました。当時、米国株一辺倒だった投資家は深刻な停滞を強いられ、逆に新興国株式やコモディティが大きく伸長しました。現在「S&P500最強論」を唱える言説の多くは、2010年代以降の超低金利とビッグテックの爆発的成長という、特異な歴史的ボーナスタイムを基準に語られている側面を否定できません。
もう一つの盲点は、為替レートの心理的重圧です。日本に住み、日本円で日々の生活費を支払う私たちにとって、投資信託の評価額は「株価×為替」で決定されます。過去の円安トレンドによって円建ての評価額は大幅に押し上げられてきましたが、日米金利差の是正などをきっかけにドル安円高へ巻き戻る局面では、米国の株価上昇が為替差損によって相殺される「為替の逆回転」が起こり得ます。この為替リスクを甘く見ていると、予期せぬ評価損に耐えられなくなります。
米国経済の最新構造|マグニフィセント・セブンの行方と構成銘柄の新陳代謝
構造的なリスクを孕みつつも、S&P500が世界最高峰のインデックスであり続ける理由は、その厳格な選定基準と自動的な新陳代謝システムにあります。S&P500に採用されるためには、時価総額や流動性だけでなく、「直近四半期および直近4四半期の純利益が黒字であること」という明確な収益性基準をクリアしなければなりません。
このルールにより、話題性だけで利益の伴わないバブル銘柄は排除され、時代を牽引する強靭なキャッシュフロー創出企業だけが生き残ります。現に、過去数十年の歴史の中で、かつて指数を牽引したゼネラル・エレクトリック(GE)やエクソンモービルなどの伝統的巨大企業が後退し、AppleやNVIDIAといったテクノロジー企業が上位を埋め尽くしました。
2026年現在の米国経済においても、生成AIの実用化、半導体サプライチェーンの再構築、医療バイオの進化など、次世代の成長産業を生み出すイノベーション力において米国の優位性は揺らいでいません。マグニフィセント・セブンの一部企業で成長率の鈍化が報じられたとしても、新たな優良企業が下位から台頭して指数を押し上げる自浄作用こそが、S&P500の真の生命線と言えます。
【プロの結論】おすすめできる人・慎重になるべき人の明確な判断基準
S&P500をポートフォリオの主軸に据えるべきか否かは、市場の動向ではなく、投資家自身の「リスク許容度」と「投資哲学」によって決まります。以下の客観的基準をもとに自身の適性を点検してください。
【S&P500を主軸にして後悔しない人】
・今後15〜20年以上にわたり、米国のイノベーションと資本主義のリーダーシップを信じ切れる人
・株価が30〜50%下落し、さらに円高が重なって資産が半減しても、一切狼狽売りせず積立を継続できる鋼のメンタルを持つ人
・オルカンよりも高いボラティリティ(値動き)を受け入れる代わりに、少しでも高いキャピタルゲインを狙いたい人
【オルカンを選択するか、慎重になるべき人】
・「米国がいつか衰退するのではないか」という不安を少しでも抱えたくない人
・どの国が台頭しても自動的に世界経済の平均点を拾い続けたい合理主義の人
・数年以内に住宅購入や教育資金などで取り崩す予定があり、短期的な急落に耐えられない人

【s and p 500】に関するよくある質問(FAQ)
Q1:新NISAの「つみたて投資枠」でS&P500とオルカンを半分ずつ買うのは無意味ですか?
A1:無意味ではありませんが、重複が生じる点は理解しておく必要があります。オルカンの中身の約6割はもともと米国株であるため、半分ずつ保有するとポートフォリオの約8割が米国株になります。実質的に「米国株に傾斜をかけた世界分散」となるため、それを意図して行うのであれば有効な戦略です。ただし、リスク管理をシンプルにしたいのであれば、どちらか一方に一本化する方が運用管理の迷いを減らせます。
Q2:最高値を更新しているニュースを見ると、今買うと高値掴みになりそうで怖いのですが?
A2:積立投資を前提とするなら、「今が高いか安いか」を気にする必要はありません。インデックス投資の利益は市場に居続ける時間から生まれます。一括投資をする場合は下落リスクに注意が必要ですが、新NISAのつみたて投資枠のように毎月定額で購入するドルコスト平均法を用いれば、高値のときは少ない口数を、暴落したときは多くの口数を自動的に買い付けるため、長期的な買付単価は平準化されます。
Q3:円高が進むとS&P500の基準価額は下がりますか?
A3:為替ヘッジなしの投資信託の場合、米国の株価が変わらなくても円高ドル安が進むと基準価額は下落します。例えば株価が一定のまま1ドル=150円から135円へと10%円高が進めば、円建ての基準価額は約10%目減りします。ただし、円高局面は「割安に米国の株式口数を仕込めるボーナス期間」とも捉えられるため、長期保有前提であれば悲観する必要はありません。
まとめ:今後の動向と失敗しないための判断基準
S&P500は、世界最強の資本主義国家である米国が誇る、極めて洗練された株式インデックスです。しかし、どれほど優れた投資対象であっても、単一国への集中投資である以上、固有の地政学リスク、政治的混乱、そして急激な為替変動による下落リスクからは逃れられません。
投資において最も避けるべきは、市場の熱狂に乗って背伸びをした金額を投じ、その後の下落局面で恐怖に耐えかねて市場から退場してしまうことです。自分が背負っているリスクの正体を正確に把握し、無理のないキャッシュフローの範囲内で新NISAの積立を淡々と継続すること。それこそが、長期的な資産形成を成功へ導く唯一の解となります。 (出典: s and p 500(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
