借用書とは?手書きの法的効力と紙切れ化を防ぐ正しい書き方徹底解説
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は個人間の手書きであっても法律上の要件を満たせば有効だが、貸付の合意や金額の客観的立証を欠くと裁判で紙切れ同然に扱われるリスクがある。
- 要点2:金銭トラブルを未然に防ぐには、借主だけが差し入れる「借用書」よりも、双方が署名押印して2部作成する「金銭消費貸借契約書」や、直ちに強制執行が可能な「公正証書の作成」が極めて有効である。
- 要点3:借用書の消滅時効は権利行使可能と知った時から原則5年であり、記載金額が1万円を超える場合は印紙税法に基づく収入印紙の貼付義務が発生する(未貼付でも契約自体は無効にならないが過怠税のリスクを負う)。
借用書とは何か?金銭消費貸借契約書との決定的な違い
借用書とは、お金や物を借りた側(借主・債務者)が、貸した側(貸主・債権者)に対して「金銭を受け取り、後日その全額を返済すること」を約束・証明するために作成し、貸主に差し入れる文書のことです。法律上は民法第587条に規定される「消費貸借」に分類され、個人間の借金であっても金銭の授受と返済の合意を証明する極めて重い役割を担います。 実務上、借用書とよく混同される文書に「金銭消費貸借契約書」があります。日常会話では同義として扱われがちですが、法的な性質や運用の安全性には明白な差異が存在します。 * 借用書(差入方式):借主のみが署名・押印し、貸主に対して一方的に差し入れる形式。貸主の手元にのみ原本が保管され、最低限の貸借条件のみを記載するケースが多い。 * 金銭消費貸借契約書(双方合意方式):貸主と借主の双方が合意内容を確認し、双方が署名・押印した同一の書面を原則2部作成して双方が1部ずつ保有する形式。遅延損害金や期限の利益喪失条項など、詳細な約定を盛り込むのが一般的。 借用書は作成の手間が少なく手軽に交わせる反面、借主の手元に控えが残らないため「後から勝手に条件を書き足された」という改ざんの疑念を生みやすく、紛争時の反論材料にされやすい弱点があります。一方、金銭消費貸借契約書はお互いが同じ文面を保持するため、後々の認識齟齬や偽造トラブルを防ぐ抑止力が圧倒的に高くなります。確実な金銭トラブル防止を期すのであれば、借用書単体で済ませるのではなく、金銭消費貸借契約書の形式を採用することが法務実務の定石です。
手書きでも法的効力はあるのか?記載不備で「ただの紙切れ」になる決定的な落とし穴
「急な依頼だったため、喫茶店の紙ナプキンやルーズリーフに手書きしたメモしかない」というケースでも、手書きの借用書には法的な有効性が認められます。日本の民法上、契約は口頭の合意(諾成契約)だけでも原則として成立するため、手書きであっても「誰が・誰に・いくら借りて・いつ返すか」が客観的に証明できれば、立派な証拠書類として機能します。パソコンで作成して印刷したものと、ペンで手書きしたものの間に、法律上の優劣は存在しません。 しかし、現実に裁判や調停へ持ち込まれた際、手書き借用書が「証拠能力なし」として事実上の紙切れと判断されてしまう事例が頻発しています。その決定的な原因は、記載の曖昧さと立証責任の欠落にあります。落とし穴1:借入の事実(金銭の交付)が書かれていない
もっとも致命的なミスが、「100万円を借ります」という未来の約束だけを書き、「〇年〇月〇日に100万円を確かに受領した」という過去の交付事実を明記していないケースです。借主側が法廷で「借用書は書いたが、実際にはお金を受け取っていない」と主張した場合、貸主側が銀行の振込履歴や領収書などの客観的証拠を提示できなければ、裁判所は貸付の成立を認めません。落とし穴2:金額の改ざんが容易な書き方をしている
算用数字で「¥100,000」と手書きした場合、悪意のある当事者が後から「0」を1つ書き足して「¥1,000,000」に改ざんするリスクが排除できません。裁判官から改ざんの疑いを指摘された場合、文書全体の信用性が根本から揺らぎます。トラブルを避けるためには、漢数字の「大字(壱、弐、参、拾など)」を用いて「金壱百万円也」と記載し、数字の前後に余白を残さない工夫が必須です。落とし穴3:署名が記名(代筆・ワープロ)で印鑑がない
名前の部分がパソコンの印字や他人の代筆(記名)であり、印鑑すら押されていない場合、相手から「そんな紙は書いた覚えがない」「勝手に名前を使われた」と主張された時点で、筆跡鑑定もできず立証が極めて困難になります。手書き借用書を盤石なものにするには、借主本人による「自筆署名(サイン)」と「実印による押印(印鑑証明書の添付)」が決定的な意味を持ちます。【比較表でわかる】借用書・契約書・公正証書の違いと収入印紙の税額基準
お金の貸し借りに関する書面は、その形式によって裁判所での証拠力や、返済が滞った際の回収スピードが劇的に異なります。特に、公正役場を通じて作成する「公正証書」は、万が一の未払いに備える最強の法的ツールとなります。 各書面の特徴と、作成時に貼り付けるべき収入印紙の金額基準を比較表に整理しました。| 書面の種類 | 法的効力・証拠力 | 収入印紙の金額基準 | 強制執行の可否 |
|---|---|---|---|
| 手書き借用書 | 限定的(記載内容や筆跡の真偽で争いになりやすい) | 1万円未満:非課税 1万円超〜10万円以下:200円 10万円超〜50万円以下:400円 | 不可(裁判で勝訴判決を得る必要あり) |
| 金銭消費貸借契約書 | 高い(双方が署名押印し合意内容が強固に保全される) | 50万円超〜100万円以下:1,000円 100万円超〜500万円以下:2,000円 (2部作成時は原則双方が負担) | 不可(支払督促または通常訴訟の手続きが必須) |
| 強制執行認諾文言付き公正証書 | 極めて高い(公証人が作成する公文書のため偽造の余地なし) | 契約書と同額の印紙税に加え、公証人手数料(借入額に応じ数千円〜数万円)が必要 | 直ちに可能(裁判を経ずに預金や給与の差し押さえが可能) |

裁判でも負けない!借用書・金銭消費貸借契約書の書き方と必要記載項目
トラブルを完全に封じ込め、裁判の場でも揺るぎない証拠とするためには、法律家がチェックする必要記載項目を漏れなく網羅しなければなりません。市販の便箋やA4用紙、あるいはWord等で作成する際は、以下の構成要素を必ず記載してください。1. 表題(タイトル)
文書の最上部に中央揃えで「金銭借用書」または「金銭消費貸借契約書」と明記します。2. 貸主および借主の氏名・住所
誰と誰の間の契約なのかを特定します。特に借主の欄は、トラブル発生時に郵便物や訴状を送達できるよう、住民票上の正確な現住所と氏名を記載させます。3. 借入金額(交付金額)
前述の通り、改ざん防止のために漢数字の大字(金〇〇萬円也)で記載します。4. 金銭を受領した旨の文言
「借主は貸主より、上記金額を確かに受領した」という一文を必ず入れます。これにより、金銭の受け渡しが完了している事実が法的に立証されます。5. 返済期日と返済方法
返済期日は「2026年〇月〇日」のように確定日付で定めます。「出世払い」や「余裕ができたとき」といった不確定な表現は、法的に返済期日の合意がないとみなされ、トラブルの元になります。また、返済方法は「貸主指定の銀行口座(口座情報を明記)に振り込んで支払う。振込手数料は借主の負担とする」など、明確に指定します。6. 利息の取り決めと利息制限法
利息を定める場合は、利率を明記します。個人間の貸し借りであっても、利息制限法が適用される点に注意が必要です。利息制限法を超える金利を設定した場合、超過部分は法律上無効となります。 * 元本が10万円未満:年20.0%まで * 元本が10万円以上100万円未満:年18.0%まで * 元本が100万円以上:年15.0%まで 利息の取り決めを記載しない場合、民法上の法定利率(年3%・変動制)が適用されるか、無利息の合意と判断されます。7. 返済期日と遅延損害金
返済期日に支払いが遅れた場合のペナルティとして、「遅延損害金」を定めます。遅延損害金の上限利率は、利息制限法第4条第1項により「法定上限金利の1.46倍」までと定められています(元本100万円以上であれば年21.9%が上限)。特約がない場合は、法定利率による遅延損害金しか請求できません。8. 期限の利益喪失条項
分割返済を設定する場合に不可欠な条項です。「1回でも分割金の支払いを怠ったときは、当然に期限の利益を失い、残元利金の全額を直ちに一括返済しなければならない」と定めます。この記載がないと、相手が返済を怠っても「まだ先の支払期日が来ていない分」については請求できなくなります。9. 作成年月日と署名押印
契約を締結した日付(西暦・和暦)を明記し、借主が自筆で住所・氏名を署名した上で押印します。印鑑は認印でも有効ですが、実印を使用し、印鑑登録証明書を添付させることがもっとも安全です。一般に知られていない盲点とネットの誤解|借用書の時効と印紙漏れの真実
借用書を巡っては、法律上の解釈に関して重大な誤解がネット上で流布されています。知らずに放置していると、取り返しのつかない不利益を被ることになります。誤解1:収入印紙を貼っていない借用書は法的に無効になる?
「印紙が貼られていない借用書は法律上無効であり、お金を返さなくていい」という言説は完全な誤りです。印紙の有無は「印紙税法」という行政上の納税義務に関わる問題に過ぎず、民法上の私人間における契約の成立や法的効力には一切影響を与えません。 ただし、印紙を貼っていないことが税務調査等で発覚した場合、本来納めるべき印紙税の額に加え、その2倍に相当する過怠税が課され、合計で本来の3倍の金額を徴収されるリスクを貸主が負うことになります。誤解2:借用書を書いてもらえば、何年経ってもお金は請求できる?
書面があるからといって、永久にお金を請求できるわけではありません。個人間の借金にも民法上の消滅時効が存在します。2020年4月1日施行の改正民法第166条により、債権の消滅時効は以下のように厳格化されました。 * 「債権者が権利を行使することができることを知った時から5年間」行使しないときは時効によって消滅する。 返済期日を定めていた場合、貸主は「返済期日の到来」によって権利行使ができることを知るため、返済期日の翌日から起算して5年が経過した時点で時効が完成します。借主から「時効を援用(主張)します」と通知された場合、借用書が手元にあっても1円も回収できなくなります。 時効を止める(時効の更新・完成猶予)ためには、借主に一部でも返済させる、返済を認める書面(債務承認書)を書かせる、あるいは内容証明郵便による催告(6か月間の猶予)を経て裁判上の請求を行うといった法的手続きが必要です。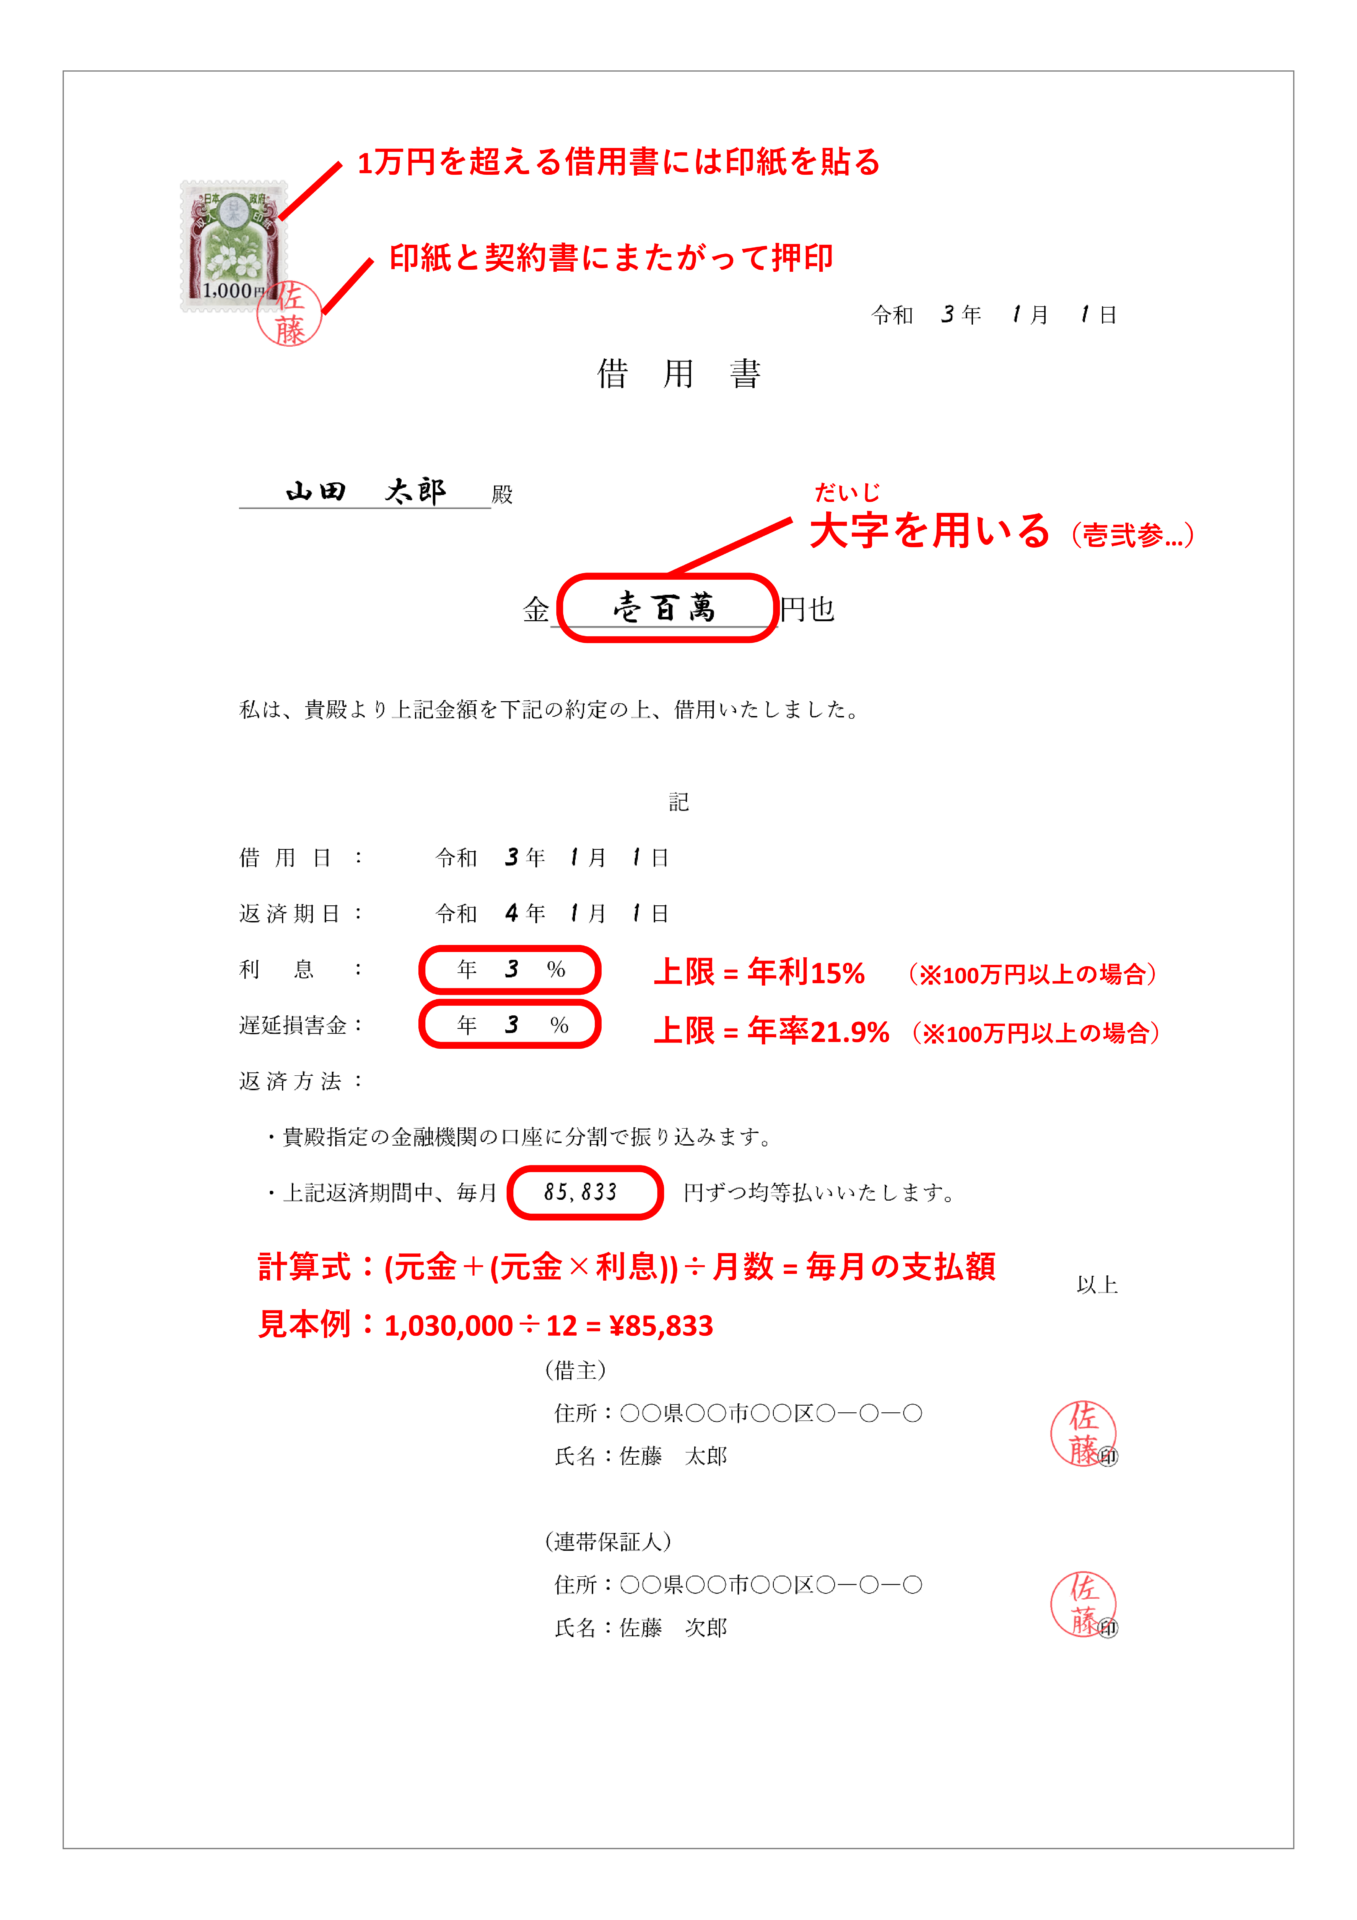
【実態検証】個人間の借金で人間関係が破綻する構造的心理と回避策
法的な書面をどれほど完璧に整えたとしても、個人間における金銭の貸し借りは、人間関係そのものを破壊する劇薬となります。法律相談窓口やSNS、掲示板等に寄せられる無数の生々しい声から浮き彫りになるのは、貸主と借主の間に生じる「決定的な心理的ギャップ」です。 「貸した側は1円の端数や期日の数日前から眠れぬ夜を過ごしているのに、借りた側はSNSで豪遊する写真を平然と投稿している」――こうした悲痛な証言は枚挙にいとまがありません。人間心理には、恩義や負い目を感じる対象から無意識に距離を置こうとする心理的防衛機制が働きます。返済が遅れれば遅れるほど、借主は連絡を絶ち、やがて「催促してくる相手が冷酷だ」と論点をすり替える認知の歪みが生じます。家族社会学と心理学が示す「共依存」の病理
親子間や兄弟姉妹、親しいパートナー間における金銭トラブルは、家族社会学で指摘される「共依存関係」に根ざしているケースが極めて多く見られます。「自分が助けてあげなければこの人は破滅してしまう」という貸主側の歪んだ救済者願望と、「家族なのだから甘えて当然だ」という借主側の幼児的万能感が結びつき、健全な「心理的バウンダリー(自他の境界線)」が完全に崩壊してしまうのです。 甘えを許した口約束の貸し借りは、借主の経済的自立を妨げるだけでなく、最終的に関係の完全決裂を招きます。【プロの結論】お金を貸すべき人・絶対に貸してはいけない人の判断基準
金銭の相談を持ちかけられた際、感情に流されず以下の基準で冷徹に判断してください。 * 絶対に貸してはいけない人: ・借入金の使途が「ギャンブル」「投資の穴埋め」「他社借入の返済(自転車操業)」である人 ・「借用書を書いてほしい」と頼んだ瞬間に「信用していないのか」と激昂したり不機嫌になる人 ・過去の約束(時間や期日)を守れなかった前科が一度でもある人 * 貸すことを検討してもよい例外条件: ・明確な使途と返済原資(給与や賞与の確定データ)を書面で客観的に証明できる人 ・自ら進んで実印を持参し、金銭消費貸借契約書や公正証書の作成に応じる人 ・貸す側自身が「万が一戻ってこなくても、人間関係を諦められる、あるいは贈与したと割り切れる金額」であること どうしても断りきれず貸さざるを得ない高額な金銭(おおむね100万円以上)であるならば、個人間の借用書で妥協せず、必ず公証役場へ同行して「強制執行認諾文言付き公正証書の作成」を貸し付けの絶対条件に設定してください。この要求を拒否する相手には、最初から返す意思がないと判断するのが賢明です。【借用書とは】に関するよくある質問(FAQ)
Q1:借用書に印鑑(ハンコ)がなくても、本人の手書きサイン(自筆署名)だけで法的に有効ですか?
A1:法的には有効です。日本の法律では自筆署名があれば文書が真正に成立したものと推定されます。ただし、裁判での証拠力や「本人が書いたのではない」という偽造の主張を防ぐ観点からは、認印ではなく実印を押印させ、市区町村発行の印鑑登録証明書を添付させることが実務上もっとも安全です。
Q2:親子や夫婦など家族間の借金でも、借用書を作らないと税務署から贈与税を課されますか?
A2:課されるリスクが極めて高くなります。税務署は、親族間における返済期日や利息の定めのない金銭の移動を「実質的な贈与」とみなす傾向があります(年間110万円の基礎控除を超える分が課税対象)。あるはずのない贈与税の追徴を避けるためにも、親族間であっても返済期日や返済方法を明記した借用書を作成し、銀行振込によって毎月返済している客観的な送金履歴を残す必要があります。
Q3:借用書の金額を「100万円」や「¥1,000,000」と算用数字で書いてしまいました。無効になりますか?
A3:算用数字で書いたこと自体で無効になることはありません。ただし、数字の前後を空白にしていると改ざんのリスクが高まるため、法務上は推奨されません。すでに作成した文書であれば、お互いの確認のもとで訂正印を押して修正するか、漢数字の大字(壱、弐、参、拾など)を用いて最初から作り直すことを強く推奨します。
Q4:LINEのトーク履歴やメールのやり取りは、借用書の代わりとして裁判で使えますか?
A4:一定の証拠能力を持ちます。「〇月〇日に〇〇万円を振り込みました」「来月末までに全額返します」といった送受信履歴や振込明細の画像が残っていれば、裁判官が金銭消費貸借の成立を推認する重要な間接証拠になります。ただし、アカウントの乗っ取りやなりすましを主張されるリスクがあるため、正式な書面による借用書を作成しておくことに勝るものはありません。
Q5:相手が期日までに返済してくれません。手書きの借用書があれば、すぐに相手の給料や銀行口座を差し押さえられますか?
A5:直ちに差し押さえることは不可能です。一般的な借用書や私製の契約書は、あくまで「裁判で貸付の事実を証明するための証拠」に過ぎません。差し押さえ(強制執行)を行うには、まず裁判所に訴訟を提起して確定判決を得るか、支払督促の手続きを経て「債務名義」を取得しなければなりません。裁判を経ずに直ちに差し押さえを行いたい場合は、契約時に公証役場で「強制執行認諾文言付き公正証書」を作成しておく必要があります。 (出典: 借用 書 と は(Yahoo!ニュース))
まとめ:金銭トラブルを未然に防ぎ信頼を守るための最終防衛線
借用書は、単に「お金を返してもらうための武器」にとどまりません。曖昧になりがちな契約内容を白日の下にさらし、お互いの認識のズレをなくすことで、双方の信頼関係と生活を守るための防壁です。 個人間の手書きであっても法的効力は発生しますが、受領文言の欠落、改ざん可能な数字表記、曖昧な返済期日といった記載不備が存在すれば、いざという局面で債権者を救うことはできません。より安全を期すならば、双方で合意を交わす金銭消費貸借契約書の形式を選び、高額な貸し借りであれば迷わず公正証書の作成へ踏み切ることが重要です。 親しい間柄であればあるほど、情に絆されることなく厳格な書面を取り交わすこと。それこそが、お金と同時に大切な人間関係を失わないための唯一の防衛策です。手遅れになる前に、正しい法知識に基づいた確実な書面を整えてください。
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
