子供の扶養控除見直しで手取り減?2026年最新の損益分岐点と真相を解説
少子化対策を名目に児童手当の拡充が進められる一方で、子育て世代の間に「児童手当が増えても、子供の扶養控除が見直されて逆に家計の手取りが減るのではないか」という強い懸念が広がっています。特に高校生や大学生を抱える家庭にとっては、教育費のピークと増税が重なりかねない死活問題です。「手当の拡充」という耳触りの良いフレーズの裏で、税制上どのようなメスが入れられようとしているのでしょうか。
税制改正の議論が本格化する中、国税庁や財務省の公表資料、さらには各種シンクタンクの試算データから見えてきたのは、世帯年収や子どもの年齢によって「得をする層」と「実質的な負担増に直面する層」が残酷なまでに二極化する現実です。本稿では、子育て世帯が直面している制度改革の真相と、2026年最新の損益分岐点、そして家計防衛のために今すぐ知っておくべきポイントを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:高校生(16〜18歳)への児童手当支給(月1万円)と引き換えに一般扶養控除が縮小され、世帯年収約850万〜900万円以上の中間・高所得層では「手取り逆転現象」が生じるリスクがある。
- 要点2:大学生年代(19〜22歳)の特定扶養控除は手厚く維持される見通しだが、「年収の壁」や判定基準の引き上げ動向を正確に把握しないと親の税負担が跳ね上がる。
- 要点3:高校無償化(就学支援金)の所得制限判定にも直結するため、所得税・住民税の控除額減少が教育費支援の打ち切りを招く二次被害に警戒が必要。
児童手当の拡充で手取りが減る?高校生世帯に広がる「手取り逆転の噂」の真相
いまSNSや子育て世帯のコミュニティで最も不安視されているのが、扶養控除と児童手当の手取りへの影響です。「児童手当が高校生まで延長されたのに、扶養控除が削られて最終的な手取りが減る」という噂は、残念ながら単なる都市伝説ではありません。制度の緻密な税額計算を行うと、一定の所得水準を超える世帯において確実に負担増となる構造が浮き彫りになります。
財務省や与党税制調査会が進めてきた見直し案によると、高校生(16〜18歳)に児童手当として年12万円(月1万円)を支給する代わりに、現行の子供扶養控除の高校生枠が縮小される方向で調整が進められてきました。具体的には、所得税の控除額が38万円から25万円へ、住民税の控除額が33万円から12万円へと大幅に引き下げられる見込みです。
所得税は累進課税であるため、親の所得が高ければ高いほど控除の恩恵が大きくなります。そのため、控除額を削られたことによる増税額が、支給される児童手当(年12万円)を上回ってしまう児童手当と高校生扶養控除の損益分岐点が存在します。大手シンクタンクの試算や税理士のシミュレーションによると、主たる生計維持者の年収が概ね850万〜900万円を超えるラインから実質的な手取りがマイナスへ転じることが明らかになっています。少子化対策と謳いながら実質的な「子育て増税」になりかねないこの矛盾が、現役世代の強い反発を招いている最大の要因です。
【2026年最新】子供の扶養控除制度はどう変わる?押さえるべき4大改正ポイント
税制改革の過渡期にある現在、子供の扶養控除の改正はいつから実施され、自分の家庭にいつ影響が及ぶのかを正確に把握しておく必要があります。主な改正の骨子は以下の4点に集約されます。
第1に、高校生世代(16〜18歳)の一般扶養控除の縮小です。これまでは一律で所得税38万円・住民税33万円の控除が適用されていましたが、児童手当の高校生までの延長に伴い、所得税25万円・住民税12万円程度への引き下げが段階的に実施されます。適用時期については、児童手当の給付開始と増税のタイミングによる急激な家計ショックを緩和するため、年度ごとの経過措置が慎重に組み込まれています。
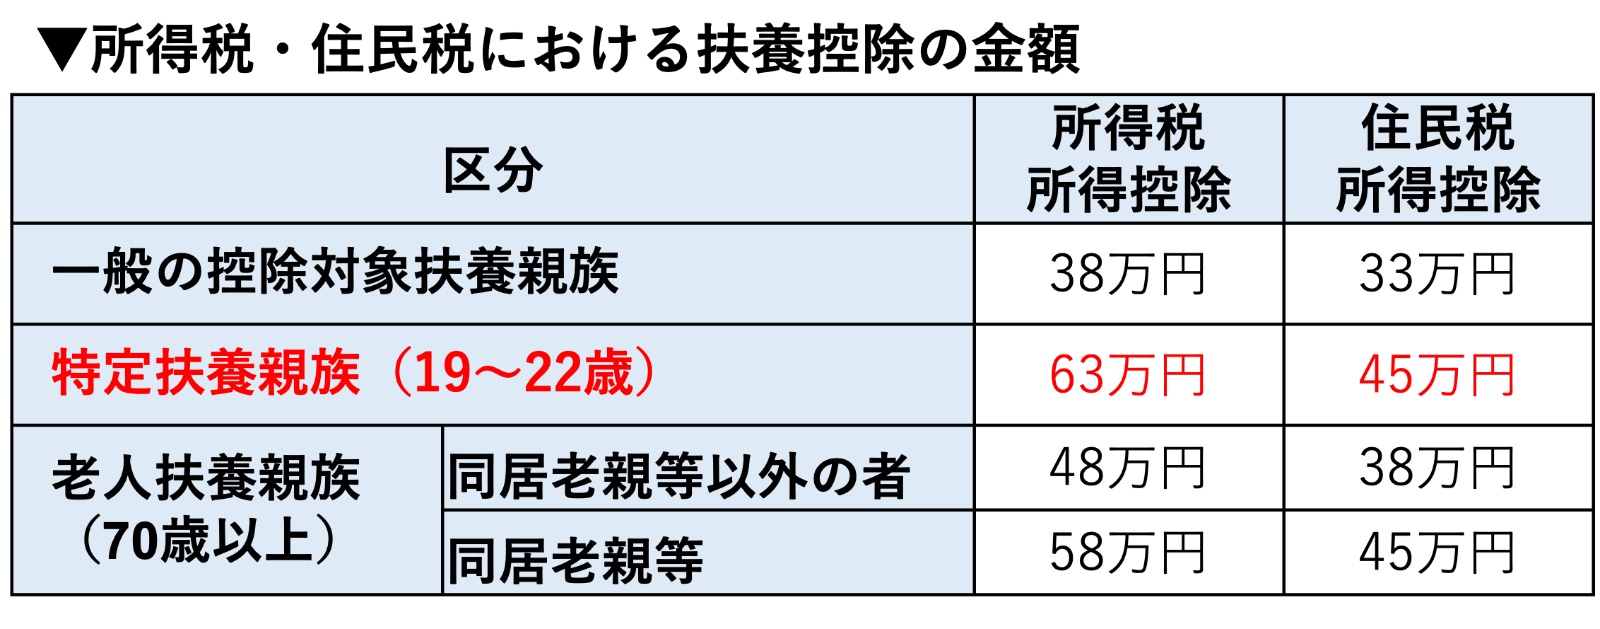
第2に、特定扶養控除(大学生世代・19〜22歳)の維持と所得要件の緩和です。教育費の負担が極限に達するこの年代について、当初は縮小論も浮上していましたが、世論の反発と学生生活の実情を鑑み、現行の控除額(所得税63万円・住民税45万円)が死守される見通しとなっています。さらに2026年税制改革の流れの中で、子供本人がアルバイトで稼げる上限額(給与所得控除等の見直しに伴う合計所得金額要件)が従来の48万円から62万円(給与収入換算で103万円から136万円以下へ)引き上げられる議論が進んでおり、学生が親の扶養から外れにくくなるよう配慮されています。
第3に、扶養控除における所得制限判定基準の複雑化です。親の所得水準に応じた控除の制限や、各種控除の組み合わせによって、世帯ごとの手取り変動が極めて見えにくくなっています。
第4に、一般扶養控除の対象年齢の厳格な線引きです。国税庁の基本通達が示す通り、控除対象扶養親族は「その年12月31日現在の年齢が16歳以上の人」と定められています。誕生日が早生まれ(1月1日〜4月1日)のお子さんを持つ家庭では、高校入学のタイミングと扶養控除の適用開始年度にズレが生じるという従前からの構造的課題も引き続き残されています。
【徹底比較】子供の年齢・年収別「扶養控除と児童手当」手取りシミュレーション
制度改定によって家庭の収支がどう変わるのか、子供の年齢区分と控除額、そして児童手当の関係を一覧表で整理しました。所得税・住民税の軽減効果と手当給付のトータルバランスに注目してください。
| 区分・対象年齢 | 扶養控除額(所得税 / 住民税) | 児童手当(年額換算) | 家計手取りへの実質影響・分岐点 |
|---|---|---|---|
| 年少扶養親族 (0歳〜15歳の中学卒業まで) | 0円 / 0円 (旧子ども手当導入時に廃止済) | 12万〜18万円 (第3子以降は年36万円) | 所得制限撤廃により全世帯で純増。ただし控除がないため親の住民税・所得税負担は重いまま固定。 |
| 高校生世代 (16歳〜18歳)※改正後見込み | 約25万円 / 約12万円 (現行:38万円 / 33万円) | 12万円 (月額1万円を新規支給) | 年収850万〜900万円未満は「手当>増税」でプラス。年収900万円以上は「増税>手当」で実質手取り減。 |
| 大学生世代 (19歳〜22歳) | 63万円 / 45万円 (特定扶養控除を維持) | 0円 (支給対象外) | 控除枠は維持。本人の年収要件(136万円基準など)を守れば、高い節税効果(親の手取り維持)を享受可能。 |
| 一般扶養親族 (23歳以上の子など) | 38万円 / 33万円 | 0円 (支給対象外) | 就職浪人や無業の子を扶養する場合に適用。年収制限内であれば親の所得から一定額を控除。 |
この試算表からわかる通り、制度の恩恵を最も受けるのは多子世帯や中低所得世帯である一方、働き盛りの40〜50代でキャリアを築き、所得が高くなったタイミングで高校生の子供を持つ共働き・単身高所得世帯が、最も厳しい「逆風」に晒される構造となっています。
【実態検証】「年少扶養控除の復活」を求める親たちの切実な叫びと現場のリアル
税制論議の現場でいまなお燻り続けているのが、年少扶養控除の復活を求める世論のうねりです。かつて旧民主党政権下で「子ども手当」が創設された際、「手当を出す代わりに控除を廃止する」という整理が行われ、0歳から15歳までの扶養控除がバッサリと切り落とされました。しかしその後、自公政権下で子ども手当は減額され、所得制限まで導入されたため、「控除を奪われた上に手当も削られた」という子育て世代の不信感は決定的なものとなりました。
街頭取材や子育て支援団体のヒアリング調査では、共働き世帯の母親から次のような悲痛な証言が寄せられています。
「額面の給与が少し上がっても、年少扶養控除がないせいで住民税や所得税が容赦なく跳ね上がります。税金が高くなれば、認可保育園の保育料も上がり、自治体の医療費助成の対象からも外される。共働きで必死に稼いでいるのに、手取りは一向に増えない。『子育て罰』という言葉がSNSでトレンド入りするのも痛いほど分かります」(都内在住・IT企業勤務・30代女性)
多くの親たちが「年少扶養控除の復活」を叫ぶ最大の理由は、単なる税負担の軽減だけではありません。扶養控除による住民税と所得税の計算結果は、保育料の算定基準、公営住宅の入居資格、高校無償化の判定基準など、あらゆる公的サービスの受給資格のベース(課税所得)になっているからです。控除がない状態は、親の「見かけ上の所得」を吊り上げ、幾重もの隠れ負担を強いる構造的トラップとなっているのです。
一般に知られていない盲点と誤解|「103万円の壁」と高校無償化の判定基準
制度改定の中で、多くの親が見落としがちなのが高校無償化と扶養控除の関係、そして子供自身のアルバイトによる扶養控除と年収の壁(103万円問題)の連動リスクです。
まず警戒すべきは、高校無償化(高等学校等就学支援金)への影響です。就学支援金の受給判定は「市町村民税の課税標準額×6% - 市町村民税の調整控除の額」という計算式で判定されます。高校生の扶養控除が住民税で33万円から12万円へと削られると、親の課税所得が形式的に跳ね上がります。その結果、これまでは支援金(年額11万8,800円〜最大39万6,000円)を満額あるいは一部受け取れていた世帯が、ギリギリで所得上限のボーダーラインを超えてしまい、支援金が全額支給停止になるという最悪のシナリオが懸念されています。児童手当で年12万円を受け取っても、高校無償化から弾き出されれば数十万円単位の大赤字に転落します。
もう一つの落とし穴が、子供のアルバイト収入です。これまで親の税法上の扶養にとどまる基準は「本人の年間合計所得48万円以下(給与収入のみなら103万円以下)」とされてきました。2026年の税制改革において、給与所得控除や基礎控除の引き上げ議論に伴い、この基準が「136万円以下」へと段階的に拡大される見通しですが、注意が必要なのは社会保険の壁(年収130万円未満、交通費込み)です。
税法上の扶養枠が広がったとしても、健康保険や厚生年金の扶養基準である130万円(あるいは企業規模による106万円)を超えてしまうと、子供本人が社会保険に加入しなければならず、世帯全体の手取りが劇的に目減りします。税制の数字だけに惑わされず、社会保険とのダブルスタンダードを正しく理解していなければ、取り返しのつかない損失を被ることになります。

【実践ガイド】年末調整の扶養控除申告書はどう書く?迷わない記入手順
秋から冬にかけて提出する年末調整の扶養控除申告書の書き方(子供分)についても、控除の改定に伴って記載ミスが多発しています。会社員や公務員が迷わず正しく手続きを完了するための実践手順を整理します。
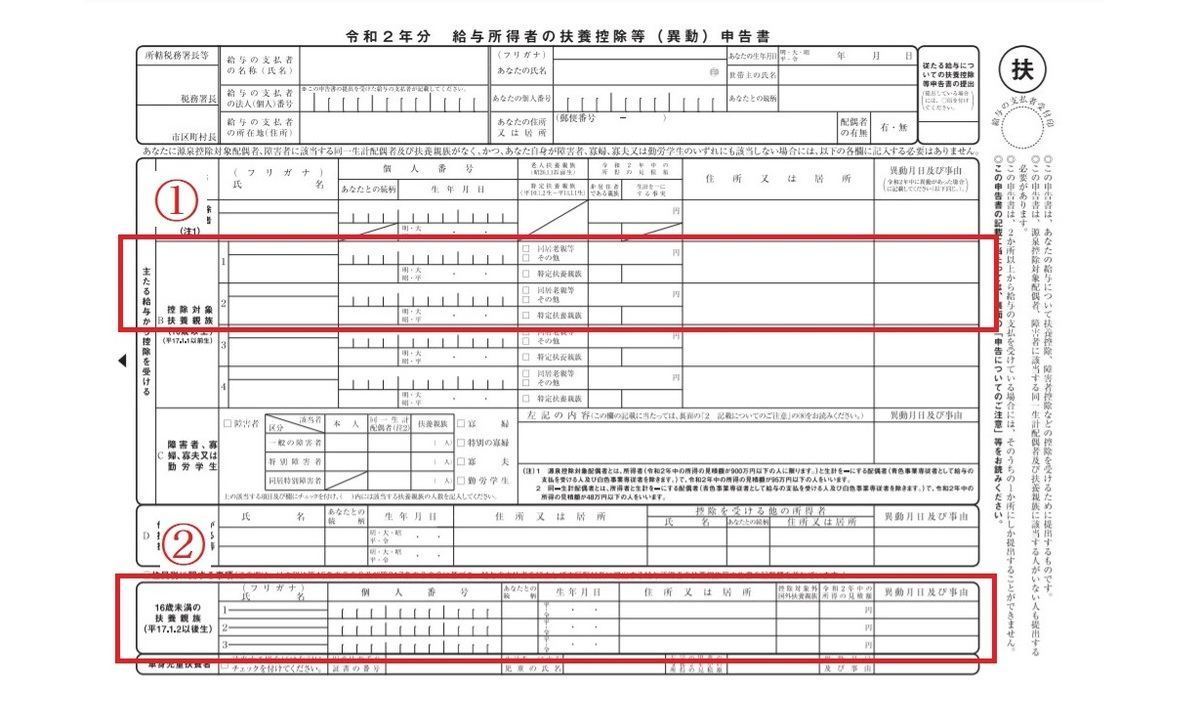
ステップ1として、まず「給与所得者の扶養控除等(異動)申告書」の「控除対象扶養親族(16歳以上)」の欄に対象となる子供の氏名、マイナンバー、生年月日、続柄を正確に記入します。ここで最も重要なのは「12月31日現在の満年齢」です。高校1年生であっても、12月31日時点で15歳(早生まれ)の場合は、この欄ではなく最下段の「住民税に関する事項(16歳未満の扶養親族)」に記入しなければなりません。
ステップ2は、所得の見積額の計算です。大学生や高校生がアルバイトをしている場合、令和8年(2026年)分の判定基準である「給与収入から給与所得控除を差し引いた合計所得金額」が要件(62万円以下など)に収まるかを計算します。「給与収入 - 給与所得控除額 = 所得見積額」となるため、申告書には収入額面ではなく、控除後の「見積額」を記入するルールを徹底してください。
ステップ3は、特定扶養親族のチェックです。その年12月31日時点で19歳以上23歳未満の大学生年代の子供については、「特定扶養親族」のチェックボックスに必ずチェックを入れます。このチェックが漏れると、所得税で25万円(63万円と38万円の差額)もの控除枠をみすみすドブに捨てることになります。
【プロの結論】家族社会学と家計防衛から読み解く「制度依存リスク」と処方箋
国家が推進する子育て支援策の歴史を俯瞰すると、ひとつの冷徹な真実が浮かび上がります。それは「給付を拡大する局面では、必ず別の税制控除や優遇措置が密かに縮小・廃止される」というトレードオフの連鎖です。家族社会学の観点から見ても、かつての「家族内部での相互扶助」を基盤とした社会保障から「国家による直接給付と引き換えの増税」へと舵が切られた結果、子育て世帯は国の制度変更の波に激しく翻弄される脆弱な存在へと変貌してしまいました。
親が子供の教育資金をすべて給付金や補助金に依存しようとすると、今回のような「児童手当拡充の裏での控除縮小」「高校無償化の判定ボーダーからの脱落」といった制度変更のたびに家計が破綻の危機に瀕します。親子間の健全な経済的自立と境界線(バウンダリー)を保ちつつ、制度を賢く利用するための判断基準は以下の通りです。
【恩恵を最大化できる世帯の条件】
・子供が3人以上いる多子世帯(第3子以降の児童手当増額の恩恵が控除縮小を大きく上回る)
・世帯年収が700万円以下の中低所得世帯(手取り逆転の影響を受けず、給付の純増となる)
・子供のアルバイト収入を厳格に年間130万円(社会保険の壁)未満にコントロールできている家庭
【慎重な防衛策・見直しが必要な世帯の条件】
・主たる稼ぎ手の年収が850万円〜1,000万円前後の世帯(高校無償化の崖と扶養控除縮小のダブルパンチを受ける)
・子供が早生まれで高校生世代の控除適用期間が他世帯とズレている家庭
・大学生の子供が「年収の壁緩和」を過信して社会保険の扶養から意図せず外れてしまうリスクを放置している家庭
【子供 扶養 控除】に関するよくある質問(FAQ)
Q1:高校生の子の扶養控除が縮小されると、具体的にいつから手取りが減りますか?
A1:制度改正の適用年度によって異なりますが、所得税はその年の年末調整(または確定申告)時、住民税は翌年度(翌年6月以降の給与天引き分)から影響が顕在化します。児童手当が先行して支給されても、住民税の増税は翌年に遅れてやってくるため、「手当を使い切った翌年に重い住民税が課される」というタイムラグによる家計への圧迫に注意が必要です。
Q2:大学生の子供がアルバイトで年収いくらを超えると親の扶養から外れますか?
A2:税法上の扶養については、2026年改正の方向性として所得要件が引き上げられ、給与収入のみであれば従来の「103万円以下」から「136万円以下」まで親の特定扶養控除の対象に留まれるよう調整されています。ただし、健康保険などの社会保険上の扶養(原則年収130万円未満、交通費込み)は基準が別物です。130万円を超えると子供自身に健康保険料・年金保険料が発生し、世帯の手取りが大きく減少するため、アルバイト先での総支給額の管理が不可欠です。
Q3:児童手当が拡充されたのに「損をする世帯」が存在するのはなぜですか?
A3:所得税の累進課税制度が原因です。控除額(税率を掛ける前の所得から差し引く額)が一律に減額されると、所得税率の高い世帯(年収約850万〜900万円以上)ほど増税額が大きくなります。結果として「失われる控除による増税額(所得税+住民税)」が「新たに支給される児童手当(年12万円)」を上回ってしまい、実質的な手取りがマイナスになる現象が発生します。
まとめ:今後の動向と失敗しないための判断基準
2026年に向けて動き出した子供の扶養控除の見直しは、表面的な「児童手当の高校生までの延長」という美辞麗句だけでは推し量れない、複雑な増減税のパズルとなっています。高校生の扶養控除縮小による手取り逆転リスク、高校無償化の所得判定への波及、そして大学生年代の特定扶養控除とアルバイト年収の壁など、多角的な視点から家計を守る知識が求められています。
政府の制度設計に振り回されることなく、教育費のピークを乗り切るためには、毎年の年末調整での確実な申告はもちろんのこと、子供のアルバイト収入のモニタリング、そして世帯年収に応じた手取り額の正確なシミュレーションが欠かせません。控除と手当の損益分岐点を見極め、先手を打った家計防衛を実践していきましょう。 (出典: 子供 扶養 控除(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
