補助とは?補佐・支援との違いや2026年最新の公的制度を徹底解説
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:「補助」の本質は主たる主体の不足を補うことであり、意思決定を担う「補佐」や自立を促す「支援」とは責任範囲が明確に異なる。
- 要点2:民法上の成年後見制度における「補助」は自己決定権を尊重する制度であり、同意権・取消権はあるが代理権は当然には付与されない。
- 要点3:2026年最新の補助金事情では「採択率」の数字だけに惑わされず、厳格化する対象経費ルールや返還リスクの事前把握が成否を分ける。
【徹底解明】「補助とは」具体的に何を指す?辞書的定義と本質
日本語における「補助(ほじょ)」とは、文字通り「不足しているところを補い助けること」、あるいはその助けとなる人員や金品を指します。語源を遡ると「輔助」とも表記され、車の両脇に添えて車輪を安定させる添え木(輔)と、力を添えること(助)が合わさった言葉です。身近な例では、1890年代にイギリスの自転車メーカーが子どもの練習用に考案したとされる「補助輪」のように、主体の能力が完成するまでの過渡期を支えたり、一時的な欠陥を穴埋めしたりする役割が原点にあります。 日常的な言葉遣いとしては、「生活費を補助する」「家賃補助」「視力補助具」といった形で幅広く使われています。ここで共通しているのは、「主役(メイン)はあくまで別に存在し、補助側は従属的な立場にとどまる」という明確な力関係です。補助する側が過剰に介入して主客が逆転してしまうと、本来の目的である主体の自立や機能維持が損なわれるという構造的な特徴を持っています。
【比較で納得】補助・補佐・支援・助成の決定的な違いとは?
「補助とは」具体的に何を指すのかを掘り下げると、必ず直面するのが「補佐」「支援」「助成」との使い分けです。これらはビジネスシーンや行政文書で混同されがちですが、関与の深さや対象とする領域において決定的な隔たりが存在します。 まず、補助と補佐の違いです。「補佐(ほさ)」は主に役職者などの上位者に寄り添い、判断や企画、意思決定そのものを知恵や専門知識で助ける行為を指します。「社長補佐」や「補佐官」という役職が存在するように、頭脳労働や裁量権が伴う点が特徴です。対して「補助」は、すでに決定された方針や日常業務の不足分を物理的・実務的に埋める作業を意味します。 次に、補助と支援の違いを見てみましょう。「支援(しえん)」は相手の自立や目標達成を長期的・包括的に後押しする行為です。災害支援や就労支援のように、相手が自立した状態へと到達することをゴールに見据えます。一方の「補助」は、特定の作業や一時的な金銭の補填など、局所的な穴埋めに主眼が置かれます。 さらに、公的資金の文脈で頻出する補助金と助成金の違いも見逃せません。助成金(主に厚生労働省所管)は要件を満たせば原則支給される性質が強いのに対し、補助金(主に経済産業省所管など)は国の政策目標に合わせて公募され、審査を経て予算枠内で採択される競争的な仕組みです。| 用語 | 主な関与対象と目的 | 裁量権・責任の重さ | 編集部の見解・評価 |
|---|---|---|---|
| 補助 | 主業務やリソースの不足分を局所的に補填する | 限定的(指示に基づく実務が中心) | プロセスの円滑化に不可欠だが、依存しすぎると自律性が損なわれるリスクがある。 |
| 補佐 | 上位者の判断・政策立案を参謀として助ける | 比較的高い(意思決定への関与) | 主体の右腕としての総合力が問われ、結果に対する間接的責任を負う。 |
| 支援 | 対象者の自立や持続的成長を多角的に後押しする | 伴走型(直接指示は出さない) | 本人の自発性を尊重する「心理的バウンダリー」の維持が成功の鍵となる。 |
| 助成 | 制度要件を満たした事業・雇用等に金銭を給付する | 受給側に裁量あり(適格審査のみ) | 競争倍率はなく受給予測が立ちやすいが、形式的書類整備のハードルが高い。 |
【現場の実態】ビジネスにおける「業務補助」の具体的な役割と境界線
企業の求人票や組織図で頻繁に見かける「業務補助」ですが、現場ではその定義の曖昧さから軋轢が生じることが少なくありません。人事労務の現場取材によると、業務補助の具体的な役割は本来「コア業務(企業の付加価値に直結する戦略立案や顧客折衝)」に専念できるよう、データ入力、ファイリング、スケジュール調整などの「ノンコア業務」を肩代わりすることにあります。 しかし、SNSや転職相談コミュニティでは「補助として採用されたのに、実際は正社員と同等のノルマと意思決定を丸投げされた」「逆に単なる雑用係として扱われ、スキルが一切身につかない」といった不満が渦巻いています。ここで重要なのは、組織論における「責任と権限の境界線(バウンダリー)」です。 心理学や組織行動論の視点で見ると、補助スタッフが疲弊する最大の原因は「責任だけが重く、決定権がない」状態に置かれることにあります。健全な組織では、どこまでが補助の職務範囲であり、どこからが正規担当者の責任なのかがマニュアルやタスクリストで厳密に切り分けられています。業務補助を機能させる鍵は、主たる担当者との健全な境界線設定にあると言えます。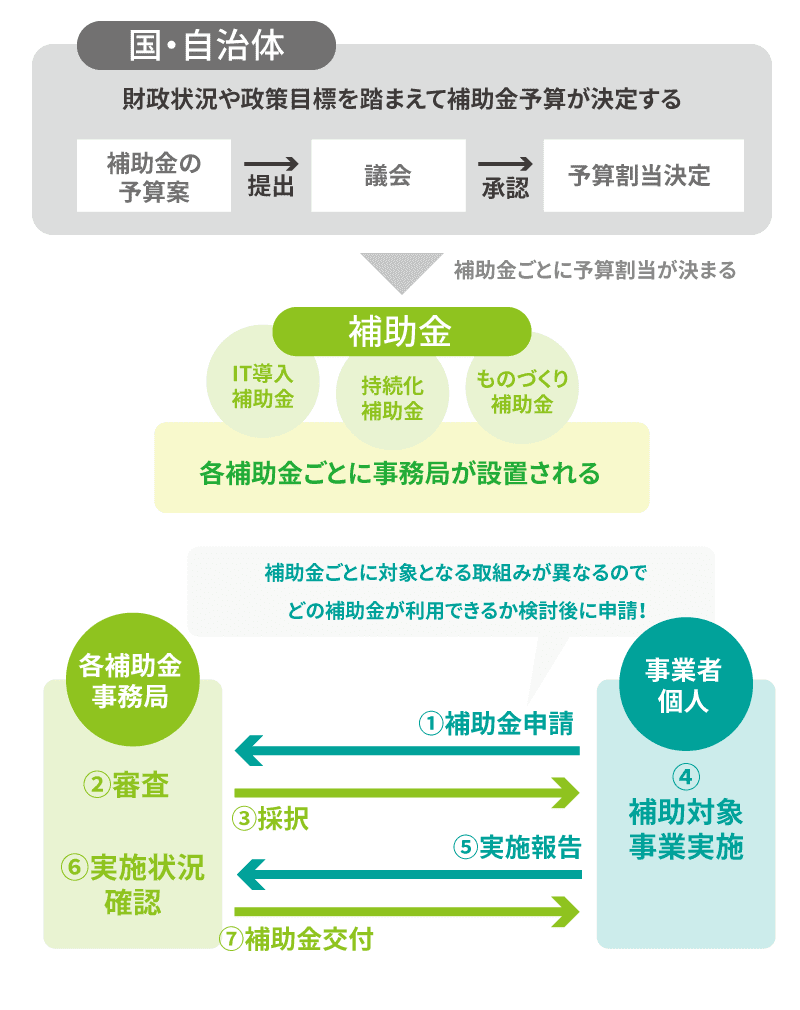
【法律の最前線】成年後見制度における「補助人」の権能と実務のリアル
法的な枠組みにおいて「補助」が極めて厳密な定義を持つのが、民法の成年後見制度における補助人です。日本の法定後見制度は、本人の判断能力の程度に応じて重い順に「後見」「保佐」「補助」の3類型に分かれています。 「補助」は判断能力が「不十分」な人(軽度の認知症や知的障害など)を対象としており、最も本人の自己決定権が尊重される類型です。公的資料および民法の条文(876条の9第1項など)によると、補助人には特定の重要な法律行為に関する「同意権」と「取消権」は認められますが、包括的な「代理権」は当然には付与されません。家庭裁判所の審判によって、本人が同意した特定の行為についてのみ、個別に代理権が付与される設計になっています。 法曹関係者の証言によると、超高齢社会の進展に伴い、家族間での後見トラブルや過剰介入が社会問題化しています。親の財産を守る名目で家族が過干渉に陥る「共依存関係」を防ぐためにも、本人の意思を最大限に残す「補助」の枠組みは再評価されています。本人の判断を頭ごなしに奪うのではなく、足りない部分だけを法律的にガードするという補助の原点が、ここに凝縮されています。【2026年最新】国や自治体の補助制度と「補助金採択率」の知られざる真相
資金調達の現場において、経営者や個人事業主の関心を集め続けるのが国や自治体の補助制度です。2026年現在、中小企業庁や各自治体の公募動向を見ると、従来の事業再構築系から、脱炭素・GX(グリーントランスフォーメーション)や生成AI実装、高付加価値型への業態転換に予算配分が大きくシフトしています。 ここで直面するのが、補助金採択率の真相です。公表データ上、主要な大型補助金の採択率は「45%〜55%前後」と発表されることが多く、一見すると2社に1社は通るように見えます。しかし、現場の認定支援機関や申請代行コンサルタントへの取材からは全く異なる実情が浮かび上がります。 実質的な採択率は、公表値よりも遥かに狭き門です。公表される採択率は「形式審査を通過した有効申請数」を分母としているケースが多く、初歩的な書類不備で足切りされた申請は含まれていません。さらに、2026年最新の補助制度では「賃上げ目標の達成誓約」や「財務健全性の立証」が必須要件化されており、申請のハードル自体が急激に上がっています。 補助金申請の流れと要件を整理すると、以下の手順を踏む必要があります: 1. GビズIDプライム等のデジタル認証取得 2. 公募要領の熟読と要件(加点項目を含む)の洗い出し 3. 事業計画書の策定と認定経営革新等支援機関の確認書取得 4. 電子申請システム(jGrants等)を通じた申請 5. 審査結果の受領(採択通知)と交付申請・交付決定 採択通知を受けた段階では、まだ1円も支給されていないという事実を認識しておく必要があります。
【トラブル激増】補助金対象経費の厳格ルールと「返還リスク」の盲点
ネット上の情報や無責任なコンサルの勧誘では「補助金はタダでもらえる臨時収入」といった言説が散見されますが、これは致命的な誤認です。公的資金である以上、補助金対象経費のルールは極めて厳格であり、わずかな逸脱も許されません。 原則として、交付決定日より前に発注・契約した経費は一切認められません。また、汎用性が高く他用途に流用できるパソコンや車両の購入費は対象外とされることが多く、相見積もりの取得や納品書・受領書の保管など、煩雑な証憑管理が義務付けられています。 さらに深刻なのが補助金返還の注意点です。会計検査院の検査や事務局による事後検査で、以下の違反が発覚した場合、利息付きで全額返還を命じられる事態が多発しています: * 目的外使用:補助金で購入した設備を、申請書にない別事業に転用した * 財産処分の無断実施:耐用年数期間内に設備を無断で売却・廃棄した * 収益納付の不履行:補助事業によって想定以上の利益が出た場合の返還義務を怠った * 虚偽報告・架空発注:悪質なコンサルティング会社主導による不正申請【プロの結論】補助金や公的支援に「頼るべき組織」と「避けるべき組織」の判断基準
補助金をはじめとする公的補助は、強力な成長起爆剤になり得る一方で、使い方を誤れば組織を内側から蝕む劇薬となります。 * 補助制度を積極的に活用すべき組織: 明確な成長ビジョンと自己資金(または融資枠)の裏付けがあり、仮に補助金が不採択や減額になっても事業をやり切る覚悟がある企業。補助金はあくまで「投資スピードを加速させるための添え木」と位置付けている組織です。 * 補助制度の利用を避けるべき組織: 目先の資金ショートを埋めるためだけに補助金を当てにしている企業、あるいは自社の戦略がなく「補助金が出るから」という理由で新規設備を入れようとする組織です。補助金は「完全な後払い(精算払い)」であるため、交付決定から実際の入金まで1年以上のタイムラグが発生します。キャッシュフローの脆弱な企業が手を出せば、黒字倒産を招く引き金になりかねません。【補助 と は】に関するよくある質問(FAQ)
Q1:補助金と助成金はどちらが申請しやすいですか?
A1:難易度と確実性の観点からは、一般的に助成金の方が申請しやすいと言えます。助成金(雇用関係など)は所定の要件を満たして適切な労務管理を行っていれば原則として受給できます。一方、補助金は予算上限があるコンテスト形式(審査制)のため、どれほど精緻な事業計画書を作成しても採択されないリスクがあります。
Q2:成年後見制度の「補助」はどのような人が利用対象になりますか?
A2:日常的な買い物などは自分で行えるものの、不動産の売買や預貯金の解約、遺産分割協議といった「重要な法律行為」を行う際に不安がある、判断能力が不十分な方が対象です。本人の自己決定権を尊重する制度であるため、家庭裁判所に申し立てを行う際には、原則として本人の同意が必要となります。
Q3:履歴書や職務経歴書に「業務補助」と記載すると低く評価されますか?
A3:単に「〇〇業務の補助」と書くだけでは、受動的な雑務のみを担当していたと受け取られる懸念があります。評価を高めるためには、「主担当者がコア業務に専念できるよう、月間100件の受発注データの照合作業フローを改善し、処理時間を20%削減した」といった形で、主業務のどのような不足を補い、組織にどんな貢献をもたらしたかを具体的な数値とともに記載することが重要です。 (出典: 補助 と は(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
「補助」という概念の本質は、主たる主体が存在して初めて成立する「補完的な機能」にあります。言葉の意味を正しく理解し、補佐や支援との境界線を明確に引くことは、日常の業務マネジメントや組織づくりにおける摩擦を防ぐ第一歩です。 公的制度や補助金の実務においては、2026年以降、AIを活用したデータ照合や会計検査の厳格化がさらに加速しています。「補助があるからやる」という主客転倒の姿勢を排し、自らの足で立つ主軸の戦略を持った上で、不足分を賢く埋める手段として「補助」を使いこなす姿勢が今まさに求められています。
コンテンツディレクター
林 健太郎 (Kentaro Hayashi)
プロフィールを見る →
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
