電気自動車の税金は本当にお得?2026年最新の減税と走行距離課税の真相
「電気自動車(EV)は税金が大幅に優遇されて維持費も安い」という言説が広まる一方で、2026年度の税制改正議論や「走行距離課税(いわゆる走行税)」の噂を耳にし、購入の決断を躊躇している方は少なくありません。ガソリン車と比べて具体的にどれだけの減税メリットがあり、その恩恵はいつまで続くのか。そして、将来的に課税強化の波に飲み込まれるリスクはあるのでしょうか。
自動車産業が大きな過渡期を迎えている2026年現在、制度の仕組みを正しく把握していないと、購入後に「思っていたほど維持費が浮かない」「将来の負担増を見落としていた」と後悔しかねません。本稿では、最新の税制優遇措置、ガソリン車との詳細なコスト差、さらには議論が紛糾する走行距離課税の背景まで、現場の取材データと客観的数値を基に徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在、EVは「環境性能割の非課税」「エコカー減税(重量税免税)」「グリーン化特例(翌年度自動車税約75%軽減)」の3大税制優遇をフルに享受可能。
- 要点2:道路維持財源の要であるガソリン税の税収減に伴い「走行距離課税」が検討されているが、地方格差やプライバシー問題から世論の反発が強く、即時全面導入のハードルは依然として高い。
- 要点3:税金単体ではEVが圧倒的に有利なものの、急速充電料金の値上げや車両重量に起因するタイヤ消耗、保険料率などを総合勘案した維持費シミュレーションが不可欠。
【2026年最新】電気自動車の税金は本当にお得?ガソリン車との決定的な違い
電気自動車の税金は本当に安くてお得なのか。結論から言えば、税負担の総額だけで比較した場合、EVは同クラスのガソリン車に対して圧倒的なアドバンテージを保持しています。自動車関連諸税は長らく「排気量」と「車両重量」を基準に設計されてきましたが、エンジンを持たないEVには既存の課税ルールをそのまま適用できないため、政策的な優遇枠へ組み込まれているからです。
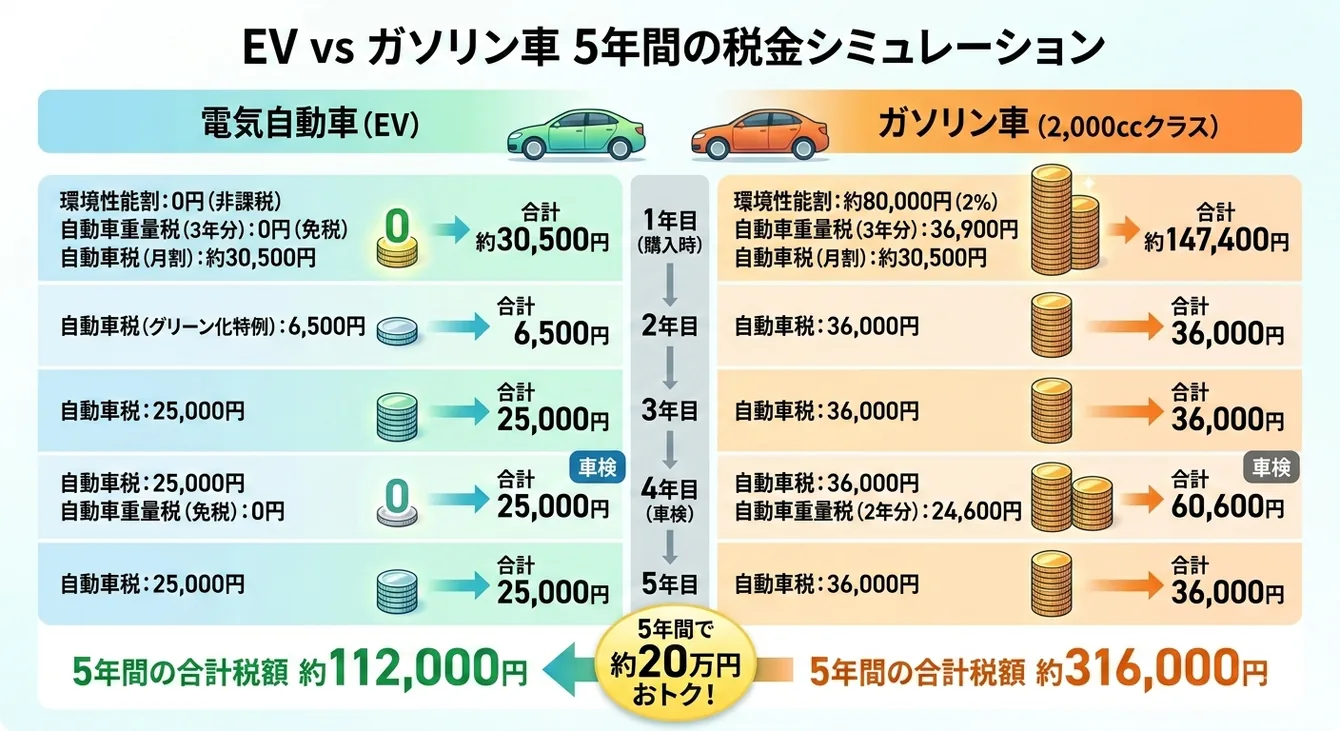
毎年春に課税される電気自動車の自動車税(種別割)は、普通乗用車の場合、地方税法上で「総排気量1リットル以下」の最低区分(年額25,000円)が適用されます。2.0L〜2.5Lクラスのガソリン車が年額43,500円〜45,000円を課されるのに対し、排気量ゼロのEVは車格やモーター出力の大きさに関わらず一律25,000円に抑えられます。さらに購入翌年度には「グリーン化特例」によって概ね75%が軽減され、わずか6,500円前後の納税で済むという強力なメリットが存在します。
また、軽自動車枠のEV(日産サクラや三菱eKクロスEVなど)であれば、通常の軽自動車税(年額10,800円)に対し、グリーン化特例 軽自動車税の適用で翌年度は約2,700円まで圧縮されます。これらに加え、車両取得時の環境性能割 非課税(通常取得価額の1〜3%程度が免除)や、車検ごとの自動車重量税 免税(エコカー減税)が重なることで、購入時から初回車検までの税負担には数十万円規模の格差が生じる仕組みです。

【税制別一覧表】EV購入時と維持にかかる優遇措置と費用シミュレーション
EVを所有するうえで関わってくる各種税金の優遇幅と、ガソリン車との違いを一目で把握できるよう、具体的な数値を整理した比較表を作成しました。現行の公認データと制度枠組みに基づく実額シミュレーションです。
| 項目・税種 | 電気自動車(EV)の負担額 | 一般的なガソリン車(2.0L級) | 編集部の見解・評価 |
|---|---|---|---|
| 環境性能割 (購入時の一括払い) | 非課税(0円) | 取得価額の約1〜3% (約4万〜12万円程度) | 車両本体価格が高額になりがちなEVにおいて、非課税措置は購入初期の資金負担を確実に緩和している。 |
| 自動車重量税 (新車登録時+車検時) | 免税(0円) ※2回目車検時も免税対象枠あり | 3年分:36,900円〜49,200円 (車重1.5t〜2.0t基準) | 重量バッテリーを積むEVの構造的弱点(車重増)を制度側が完全にカバー。EV エコカー減税の恩恵が最も如実に現れる項目。 |
| 自動車税(種別割) (毎年の保有税) | 1年目:0円(月割除外時) 翌年:約6,500円(特例適用) 3年目以降:年額25,000円 | 年額36,000円〜43,500円 (軽減措置なし) | 翌年度に発動するグリーン化特例の破壊力は抜群。3年目以降も1L以下クラス同等で固定されるため、維持費の計算が立ちやすい。 |
| 購入補助金(CEV) (購入後の直接交付) | 最大数十万〜100万円規模 (自治体上乗せあり) | 原則なし | 厳密には税金ではないが、CEV補助金 併用により実質支払総額を大幅圧縮可能。ただし一定期間の保有義務(4年等)が伴う。 |
経済産業省および国土交通省の公式施策により、これらの制度は重層的に機能しています。「電気自動車 税金 優遇 いつまで続くのか」という懸念については、2026年度税制改正の大枠において急激な負担増を避ける調整がなされているものの、政府内では中長期的な見直しの議論が絶え間なく行われています。
噂される「走行距離課税(走行税)」の真相|なぜ浮上し何が問題なのか?
ネット上の自動車コミュニティやSNSでたびたび炎上を巻き起こすのが、「走行距離課税(走行税)」の導入問題です。「EV推進でガソリン税が取れなくなったから、政府は走った分だけ税金を取る気だ」「地方在住者を切り捨てる暴挙だ」といった声が渦巻いていますが、この議論が浮上する背景には明確な構造的理由があります。
走行距離課税 理由の核心は、道路特定財源(現・一般財源化)として機能してきた揮発油税・地方揮発油税の急激な枯渇です。日本の道路整備や修繕・補修費用は、ガソリン代に含まれる燃料税によって支えられてきました。しかし、ガソリンを一切消費しないEVが普及すればするほど、道路インフラを利用しているにもかかわらず道路整備財源を負担しない「フリーライダー(ただ乗り)現象」が構造的に拡大します。さらに、重い車載バッテリーを搭載するEVは車両総重量が嵩むため、舗装道路や橋梁にかける負荷がガソリン車より大きいという土木技術面からの指摘も無視できません。
財務省や有識者会議からは「受益者負担の公平性を保つため、将来的に走行距離に応じた課税体系への転換が不可欠」との提言が繰り返されています。しかし、走行税 導入 反対 ネットの反応を検証すると、世論の拒否感は極めて激烈です。
「公共交通機関が機能していない地方では、通勤や通院に車が不可欠。走った分だけ課税されたら地方の生計が完全に破綻する」
「ODメーターの申告確認やGPSによる走行ログ取得は、明確なプライバシーの侵害であり管理社会そのものだ」
(大手掲示板および自動車関連SNSの実名・匿名投稿より抜粋・要約)
実務面においても、全車両の年間走行距離を公正かつ改ざん不能な形で把握するハードウェア・通信インフラのコスト、海外からのレンタカー利用者への課税方法など、クリアすべき壁は山積しています。そのため、自民党税制調査会関係者の証言等によれば、直ちに全国一律で走行距離課税が導入される可能性は極めて低く、当面は重量税や自動車税の区分見直しによる激変緩和が優先される見通しとなっています。

【実態検証】利用者の生の声と現場目線で見えた「維持費のリアル」
税制優遇が手厚いEVですが、実際のオーナーが肌で感じている「実質的な維持費」はどうなのでしょうか。大手ポータルサイトの知恵袋、EV専門フォーラム、オーナー座談会の証言を精査すると、電気自動車 維持費 比較における教科書通りの試算と現場の実態には無視できない乖離が存在します。
最も大きな誤算として挙げられるのが、「充電インフラの料金変動」です。かつては定額制で使い放題に近いサービスが存在した公共急速充電器ですが、電気料金の高騰や急速充電器の設置・更新コストの転嫁に伴い、分単位・kWh単位の従量課金制へと移行しました。あるEVオーナーの手記にはこう記されています。
「自宅に普通充電設備を設置し、深夜電力プランを駆使しているうちはガソリン車の3分の1以下の燃料費で済んでいた。しかし、月極駐車場住まいで外充電メインに切り替えた途端、高速道路やディーラーでの急速充電代が跳ね上がり、ハイブリッド車のガソリン代とほとんど変わらない月が出てきた」
また、見落とされがちな隠れコストが「タイヤの摩耗スピード」です。EVは内燃機関車と異なり、発進時から最大トルクを発生するモーター特性と、2トン前後に達する重量級バッテリーを抱えています。結果としてタイヤの減りが非常に早く、EV専用の静粛性・高荷重対応タイヤは一般的なタイヤより2〜3割高価です。自動車税で年間数万円浮かせたとしても、タイヤ交換の頻度増加で相殺されてしまうケースは現場の生の声として頻出しています。
一般に知られていない盲点とネットの誤解
ネット上にはEVの税金に関する楽観的な誤解が散見されます。後悔を未然に防ぐために、契約書へサインする前に正しておくべき3つの盲点を整理します。
第一の誤解は、「EVならずっと自動車税が無料・ほぼゼロになる」という思い込みです。先述の通り、グリーン化特例(約75%減税)の恩恵を受けられるのは新車登録の「翌年度」1回限りです。3年目以降は通常の1L以下区分である年額25,000円を毎年納付する必要があります。「毎年6,500円で乗り続けられる」と誤認しているユーザーが少なくないため注意が必要です。
第二の盲点は、「リセール時の補助金返還リスク」です。国からのCEV補助金を受給した場合、原則として3〜4年間の「財産処分制限期間(法定保有義務)」が課せられます。この期間内に乗り換えや売却、事故による廃車等を行うと、残存期間に応じた補助金を国庫へ返還しなければなりません。税金の優遇は返還不要ですが、補助金を前提にした資金計画を立てている場合、短期乗り換えの柔軟性が著しく制約されます。
第三の盲点は、「任意保険(車両保険)の料率クラスの高さ」です。自動車税は一律で安く設定されている反面、EVは車載バッテリーや先進運転支援システムのセンサー類が密集しており、軽微な事故でも修理費用が高額化しやすい傾向にあります。そのため保険会社の車両料率クラスが高めに設定され、ガソリン車よりも年間保険料が1万〜3万円程度割高になる事例が報告されています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税制優遇と維持費構造の歪みを客観的に分析した結果、EVの恩恵を最大化できる層と、逆にガソリン車やハイブリッド車(HV)を選んだ方が経済合理性に適う層は明確に分かれます。
【EVを強く推奨できる人の条件】
- 戸建て住宅に住み、自宅で深夜普通充電ができる環境にある:基本充電を安価な自宅電力で賄えるため、税優遇+燃料費削減のレバレッジが最大化します。
- 通勤や買い物など、日々の走行ルートと距離が予測可能:外充電の利用頻度を最小限に抑え、急速充電の割高なコストトラップを回避できます。
- 1台の車両を5年以上長く保有する計画がある:補助金の返還義務期間をクリアし、エコカー減税や低税率の自動車税による累積差額で初期車両価格の差を回収できます。
【購入に慎重になるべき人の条件】
- 集合住宅等で専用充電設備がなく、外の急速充電スタンドに依存する:充電料金の上昇によりガソリン車対比のメリットがほぼ消失します。
- 1〜2年スパンで頻繁に最新車種へ乗り換えたい:CEV補助金の返還義務が発生する上、中古EVの買取相場変動リスクを直接受けることになります。
- 年間数万キロを走る長距離ヘビードライバー:タイヤの摩耗スピードが加速し、将来的な走行距離課税の議論が具体化した際のリスク直撃度が最も高くなります。
【電気 自動車 税金】に関するよくある質問(FAQ)
Q1:電気自動車の税金優遇はいつまで続きますか?2026年以降に突然高くなることはありますか?
A1:電気自動車 税金 2026年最新の動向として、政府は急激な需要冷え込みを避けるため、現行の減税枠組み(エコカー減税・グリーン化特例など)を段階的に見直す方針をとっています。明日から突然ガソリン車並みの高税率になることはありませんが、普及台数の増加に伴い「減税幅の段階的縮小」が中長期的な基本路線であることは確かです。
Q2:軽EV(日産サクラ等)と普通乗用EV(テスラや日産リーフ等)で、税金の差はどのくらいありますか?
A2:軽EVは軽自動車税(年額10,800円、翌年度特例で約2,700円)が適用されるため、普通乗用EV(年額25,000円、翌年度特例で約6,500円)と比べて毎年の保有税が約14,000円安くなります。重量税に関してはどちらも免税対象となるケースが多いため、年間の固定費差は自動車税の約1.4万円差が主となります。
Q3:CEV補助金と税金の優遇措置は同時に併用できますか?
A3:はい、完全に併用可能です。税金の優遇(環境性能割の非課税、重量税の免税、自動車税の減額)は法律に基づく自動的な減免措置であり、経済産業省や環境省、各自治体が実施するCEV補助金(購入後の申請交付)とは別枠です。双方のメリットを重複して受け取ることで、実質負担を数百万円単位で抑えることが可能になっています。
まとめ:今後の動向と失敗しないための判断基準
電気自動車の税制は、カーボンニュートラル推進の国策に支えられ、現時点においてもガソリン車を凌駕する強力な優遇措置が敷かれています。「環境性能割の非課税」「重量税の免税」「自動車税の最低区分+グリーン化特例」という三連打のインパクトは、自動車維持費における大きな防壁です。
しかし、財源不足を端緒とする走行距離課税の議論や、公共充電料金の推移、タイヤ等の消耗品費、リセール市場の動向など、税金以外のファクターを含めた「総合TCO(保有総コスト)」を見極める冷静な視点が不可欠です。表面的な「税金ゼロ・減税」という甘いフレーズだけに惑わされず、自身の住居環境、充電インフラのアクセス、保有年数と照らし合わせることが、2026年の車選びで絶対に後悔しないための防衛策となります。 (出典: 電気 自動車 税金(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
