弁護士特約を保険会社が嫌がる裏事情とは?拒否時の対処法と慰謝料の真実
交通事故の被害に遭い、自動車保険に付帯している「弁護士費用特約」を使おうとした際、保険会社の担当者から「今回は使う必要がありません」「弁護士を入れてもメリットがない」と難色を示された経験を持つ被害者は少なくありません。毎月の保険料を支払い、正当な権利として契約しているにもかかわらず、なぜ保険会社は特約の利用を露骨に嫌がるのでしょうか。
その背景には、被害者側には明かされない保険会社の構造的な損得勘定や、示談交渉において賠償金が跳ね上がる業界特有の事情が存在します。本稿では、保険会社が弁護士特約を嫌がる決定的な裏事情から、現場で用いられる巧妙な引き止め手口、万が一拒否された際の法的な対抗策まで、取材データに基づき徹底的に解明していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険会社が嫌がる理由は「自分の保険会社による費用支出・事務負担の抑制」と「相手側保険会社による賠償金(弁護士基準)大幅アップへの警戒」の2面がある。
- 要点2:「軽微な事故だから」「過失がないから」といった担当者の引き止めは法的な根拠がなく、約款上は加入者の自由意志で弁護士特約を発動できる。
- 要点3:特約を使っても「ノーカウント事故」扱いとなり等級ダウンや保険料値上げは一切ないため、LAC基準の枠組みを正しく理解して利用するのが得策である。
【暴露】弁護士特約を保険会社が嫌がる決定的な裏事情と構造的カラクリ
自動車事故の現場において、保険会社が嫌がる理由を正確に読み解くには、「自分が加入している保険会社」と「加害者側の相手保険会社」という2つの異なる立場から生じる利害関係を峻別しなければなりません。
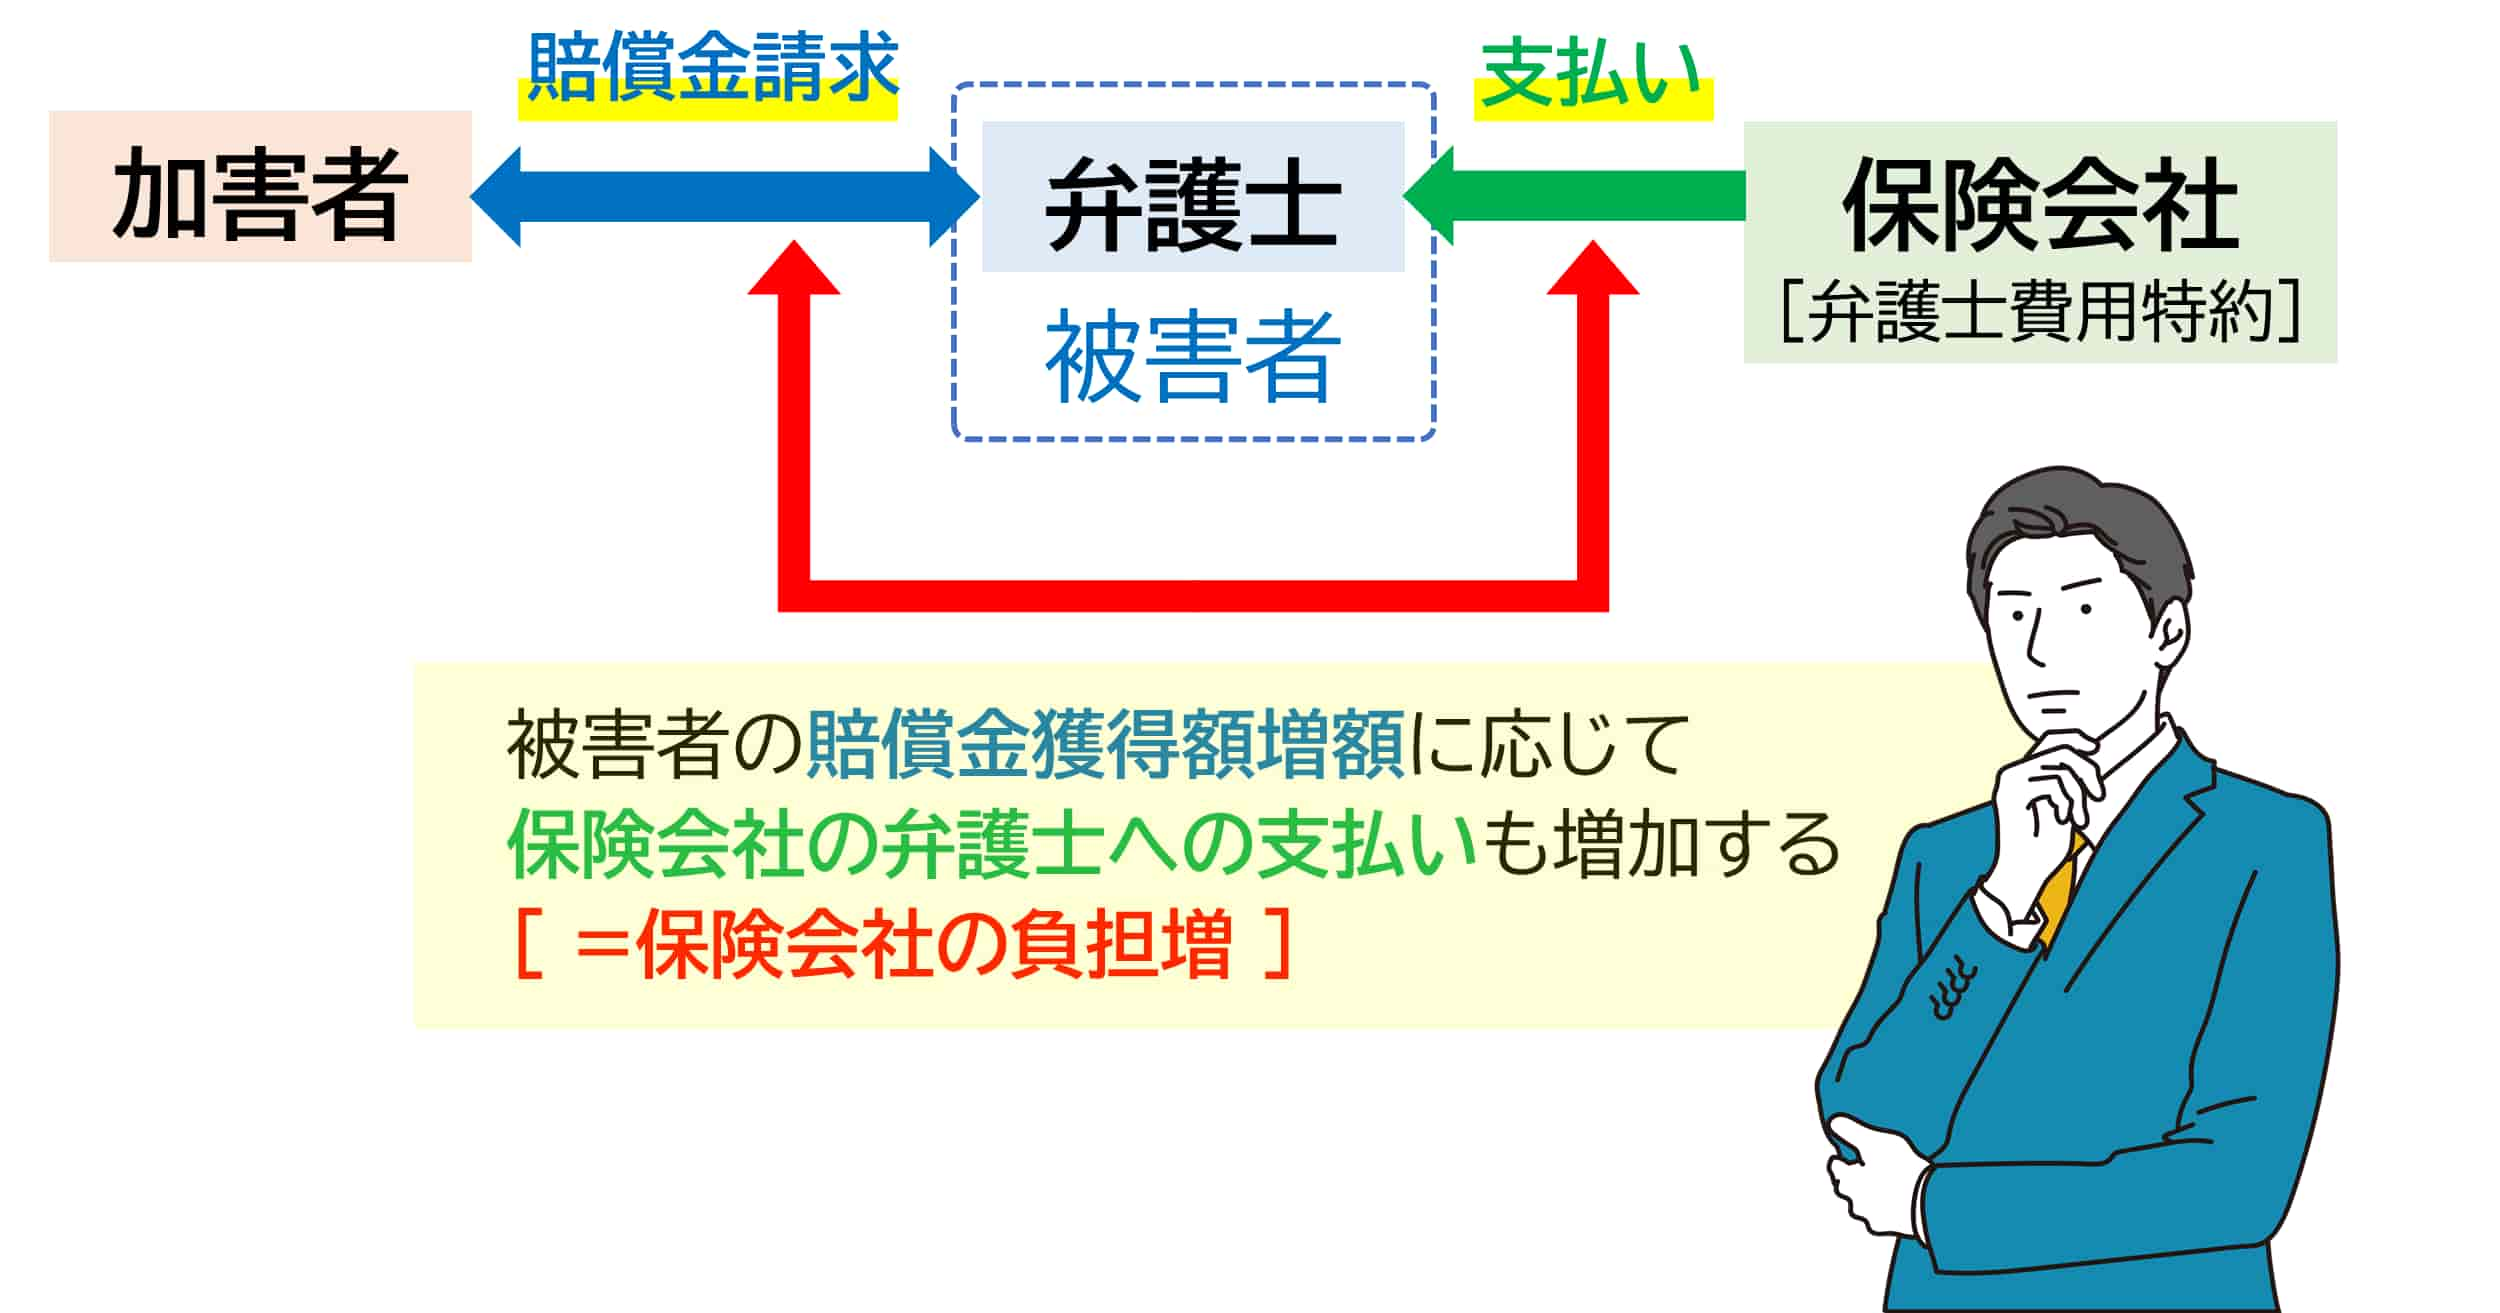
まず、加害者側の相手の保険会社対応において弁護士特約が極度に嫌悪される理由は明快です。弁護士が介入した瞬間、損害賠償額の算定基準が従来の「任意保険基準」から裁判所準拠の「弁護士基準(裁判基準)」へと強制的にシフトするためです。保険会社独自の内部規定である任意保険基準は、裁判基準と比べて慰謝料の算定額が2分の1から3分の1程度に低く抑えられています。示談代行のプロである担当者が一般の被害者相手に行う「自社の査定基準ですので」という言いくるめが通用しなくなり、支払保険金が数倍に跳ね上がるリスクを恐れているのです。
一方で、加入者にとって不可解なのが「保険料を支払っている自分の保険会社が利用を渋る」という現象です。こちらの背景には、保険会社内部のコスト管理と業務査定が密接に絡んでいます。弁護士費用特約が適用されると、保険会社は法律相談料として最大10万円、着手金・報酬金などの弁護士費用として最大300万円を支出する義務を負います。担当者にとっては、特約を使われずに示談が成立すれば自社の支出がゼロで済むため、社内評価や収支管理の観点から「使わせないインセンティブ」が働いてしまう構図が現場に根強く残っています。
【手口検証】現場で頻発する「弁護士特約を使わせない」誘導トークの実態
交通事故の示談交渉において、知識のない契約者を丸め込もうとする弁護士特約使わせない手口には、長年使われてきた典型的な話法が存在します。交通事故専門の法務関係者や現場の取材によって明らかになった主な常套句は以下の通りです。
代表的なのが「今回は物損のみの軽微な事故なので、弁護士を入れるほどの案件ではありません」という誘導です。しかし、追突事故などのいわゆるもらい事故弁護士特約の活用においては、過失割合が「0対100」である場合、被害者側の保険会社は弁護士法72条(非弁行為の禁止)の規定により示談交渉を代行できません。被害者自身が相手の百戦錬磨の担当者と直接対峙しなければならない極めて不利な状況であるにもかかわらず、自社の費用支払いを抑えるために「使う必要がない」と言い切る担当者が実在します。
さらに「弁護士費用を払うと費用倒れになりますよ」という論理破綻した説明も散見されます。弁護士費用特約は300万円までの費用を保険会社が全額負担するシステムであり、賠償額が十数万円程度の上乗せであっても被害者に自己負担は発生しません。真実を知らない被害者は「特約を使うと損をするのか」と誤認させられ、権利の行使を思いとどまらされてしまうのです。
【データ比較】任意保険基準vs弁護士基準|賠償額と特約運用の実態
なぜ保険会社はそこまで弁護士の介入を恐れるのか。その決定的な証拠となるのが、算定基準ごとの賠償額の格差です。以下は、追突事故等で頻発する頚椎捻挫(むち打ち症)および後遺障害等級が認定されたケースにおける各基準の客観的比較データです。
| 賠償・補償項目 | 任意保険基準(保険会社提示相場) | 弁護士基準(裁判所基準) | 編集部の見解・格差分析 |
|---|---|---|---|
| 通院慰謝料(軽傷・3ヶ月通院) | 約25万〜30万円 | 約53万円 | 入通院期間に応じた固定値であり、弁護士介入だけで2倍近くに跳ね上がる基本領域。 |
| 後遺障害慰謝料(第14級認定時) | 約30万〜40万円 | 110万円 | 任意保険基準の提示額は極めて低額。弁護士基準慰謝料を適用することで約3倍の差が生じる。 |
| 過失割合の算定交渉 | 保険会社側の過去データ優先(過失割合揉める原因) | 刑事記録精査・判例タイムズ準拠 | ドライブレコーダーや現場見取図から過失割合を10〜20%有利に覆すケースが多発。 |
| 被害者の弁護士費用負担 | 特約不使用時は自己負担(10万〜数十万円) | 実質0円(上限300万円まで特約全額負担) | LAC基準弁護士費用の枠内であれば自己負担ゼロ。使わない選択肢は経済合理性に欠ける。 |
一般に知られていない盲点とネットの誤解|「弁護士特約拒否された」時の法的事実
ネット上の掲示板やSNSでは「保険会社に弁護士特約拒否された」という書き込みが目立ちますが、法律および保険契約(普通保険約款)の原則に立ち返れば、正当な事故である限り保険会社側に利用を拒絶する法的な裁量権はありません。
特約の発動を拒否できるのは、約款に明記された「免責事由」に該当する場合のみです。具体的には、被保険者の故意または重大な過失、無免許運転、酒気帯び運転、薬物使用時の事故、闘争行為、天災地変(地震・津波等)による被害などに限定されます。単に「軽微な物損事故である」「賠償額が小さい」といった理由は免責事由のどこにも該当せず、加入者が「特約を使って弁護士に依頼する」と通告した場合、保険会社はこれを拒否できません。
ただし、現場実務における盲点としてLAC基準弁護士費用(日弁連リーガル・アクセス・センターが定めた報酬基準)を巡るトラブルには注意が必要です。多くの損保会社はLAC基準に従って弁護士費用を算出・支払いますが、被害者が独自に見つけてきた弁護士がこの基準を大幅に超える着手金や報酬金を請求した場合、保険会社は「超過分は契約に基づき支払えない」として一部自己負担が発生するリスクがあります。特約を利用する際は、受任する弁護士が「LAC基準に対応しているか」を初回相談時に確認しておくことが不可欠です。
また、弁護士特約デメリットとして「使うと翌年の保険料が上がるのではないか」と誤認している人が後を絶ちません。弁護士費用特約は、人身傷害保険やファミリーバイク特約などと同様に「ノーカウント事故」として扱われます。事故で特約だけを使用した場合、翌年の等級が下がることは一切なく、事故あり係数が適用されて保険料が跳ね上がる心配も完全に無用です。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に保険会社から弁護士特約の利用を渋られたり、難色を示された被害者たちのリアルな証言を検証すると、示談交渉の現場における精神的ストレスの大きさが浮き彫りになります。
赤信号停車中に後方から追突された被害者(30代男性・会社員)は、自社保険会社の対応について次のように語っています。
「こちらに過失が一切ないもらい事故だったので、自社の保険会社に『相手とのやり取りをすべて弁護士に任せたい』と伝えました。すると担当者は『物損の過失割合は100対0で相手も認めていますし、弁護士を入れると相手の態度が硬化して示談解決が長引くだけですよ』と、極めて親身なフリをして利用を止めようとしてきたのです。不信感を抱いて弁護士法人に直接相談したところ、相手の提示してきた休業損害と通院慰謝料が相場より約60万円も低額に抑えられていることが判明しました。弁護士に正式依頼した途端、相手保険会社の提示額は跳ね上がり、連絡のストレスからも即座に解放されました」
このように、保険会社の担当者は「解決が長引く」「相手が怒る」といった被害者の不安を煽る心理的トークを駆使してきます。被害者と加害者側の保険会社との間には圧倒的な情報格差が存在し、丸腰で交渉に臨めば、保険会社の思惑通りの低水準な賠償金で早期決着させられてしまう実態が如実に現れています。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
法務・保険ジャーナリズムの観点から導き出される結論として、弁護士特約は「加入しているなら使わない手はない」最強の自己防衛ツールです。しかし、状況に応じてその効果が最大化するケースと、一定の配慮が必要なケースが存在します。
弁護士特約を即座に使うべき人の条件
- 過失割合ゼロのもらい事故に遭った人:自身の保険会社が示談代行できないため、弁護士を代理人に立てなければ相手の理不尽な主張に独力で対抗できません。
- 怪我を負い通院治療が発生している人:任意保険基準と裁判基準の差額が最も顕著に出るため、弁護士介入による慰謝料増額の恩恵を最大限に享受できます。
- 相手の保険会社の高圧的な態度に精神的苦痛を感じている人:受任通知が送達された瞬間から相手窓口との直接交渉が遮断され、日常生活の平穏を取り戻せます。
- 過失割合で相手と意見が食い違っている人:警察の実況見分調書や防犯カメラ・ドライブレコーダー映像を取り寄せ、法的に過失割合を是正できます。
特約利用において慎重な確認が必要な人の条件
- 依頼したい弁護士がLAC基準外の高額報酬を設定している場合:300万円の枠を超過したり、特約規定外の費用体系であったりすると差額が自己負担となるため、事前見積もりの確認が必須です。
- 損害賠償請求の相手が完全に特定できていない当て逃げ等の場合:請求先が存在しない段階では法律相談料のみの適用に留まることがあります。
【弁護士 特約 保険 会社 嫌がる】に関するよくある質問(FAQ)
Q1:保険会社から「弁護士特約は使えない」と拒否されたらどうすればいい?
A1:口頭でのやり取りを直ちに止め、約款上のどの「免責事由」に該当するのかを書面またはメールで明確に提示するよう求めてください。正当な事故である限り保険会社に拒否権はないため、書面化を迫った段階で態度を一変させることが大半です。それでも難色を示す場合は、依頼予定の弁護士事務所に直接「保険会社に利用を渋られている」と相談すれば、弁護士から保険会社へ直接連絡を入れ、特約の手続きをスムーズに代行・解決してくれます。
Q2:弁護士特約を利用すると翌年の保険料や等級に悪影響はありますか?
A2:一切悪影響はありません。弁護士費用特約は「ノーカウント事故」として処理されるため、事故でこの特約のみを利用した場合、翌年の等級が下がることはなく、保険料が高くなることもありません。ノーリスクで利用できる権利ですので、出し渋りに惑わされず活用するのが合理的です。
Q3:弁護士を入れると相手の保険会社との示談がこじれて長引く心配はありませんか?
A3:治療期間そのものは医学的判断によるため変わりませんが、示談交渉そのものはプロ同士のやり取りとなるため、一般人が交渉するよりもむしろ迅速かつ適正にまとまるケースが多いのが実情です。被害者自身が相手保険会社からの心ない連絡や書類作成に追われる時間がゼロになるメリットは計り知れません。
まとめ:保険会社の言いなりを防ぎ正当な賠償を勝ち取るために
保険会社が弁護士特約を嫌がる理由は、自社の支出抑制や、裁判基準による賠償金の大幅な引き上げを恐れる「相手側の都合」に過ぎません。加入者が毎月正当な保険料を負担して備えてきた権利を、担当者の誘導トークや社内都合で放棄させられる筋合いは一切ありません。
交通事故の示談代行において、被害者が本来受け取るべき正当な補償金を確保するための最大の武器が弁護士費用特約です。「今回は不要」「大げさにする必要はない」という担当者の言葉を鵜呑みにせず、事故に遭った際は迷わず特約を行使し、法と判例に守られた適正な解決を目指すことが極めて重要です。 (出典: 弁護士 特約 保険 会社 嫌がる(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
