60歳年金受給の落とし穴!繰上げ減額24%の損益分岐点と手取り実態
定年を迎える60歳、あるいは継続雇用への切り替えのタイミングで、多くの労働者が一度は思い巡らせるのが「年金を前倒しで受け取れないか」という選択肢です。「少しでも若く元気なうちに受給して第二の人生を楽しみたい」「年金制度の先行きが不安だから、もらえるものは早く回収したい」という心理はごく自然な衝動と言えます。
しかし、制度の表面的な仕組みだけを見て60歳での受給に踏み切ると、生涯にわたって取り返しのつかない金銭的・制度的代償を払うことになります。公的年金の繰上げ受給には、額面通りの計算では見えてこない「手取り額の目減り」や「健康リスクを抱えた際の保障喪失」など、極めて重大なトラップが潜んでいます。2026年現在の社会保障環境を踏まえ、客観的なデータと取材事例からその実態を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:60歳受給は生涯にわたり年金額が24%減額され、累計受給額の損益分岐点は「80歳10ヶ月」に存在する。
- 要点2:税金・社会保険料の控除により、額面以上の減額感を味わうことになり、一度請求すると一生取り消しができない。
- 要点3:受給権が発生すると「障害基礎年金」が請求できなくなるなど、万一の重大なセーフティネットを喪失するリスクがある。
【真相解明】60歳受給で一生続く「減額率24%」の壁と損益分岐点のリアル
公的年金(老齢基礎年金および老齢厚生年金)の原則的な受給開始年齢は65歳です。これを前倒しする制度が年金繰上げ受給ですが、受給を早めた月数に応じて一定の割合で年金額が一生涯減額されます。
2022年4月の年金制度改正によって、昭和37年(1962年)4月2日以降に生まれた人の繰上げ減額率は、従来の「月0.5%」から「月0.4%」へと緩和されました。これにより、最短である60歳0ヶ月で請求した場合、減額率は最大24パーセント(0.4% × 60ヶ月)となります。
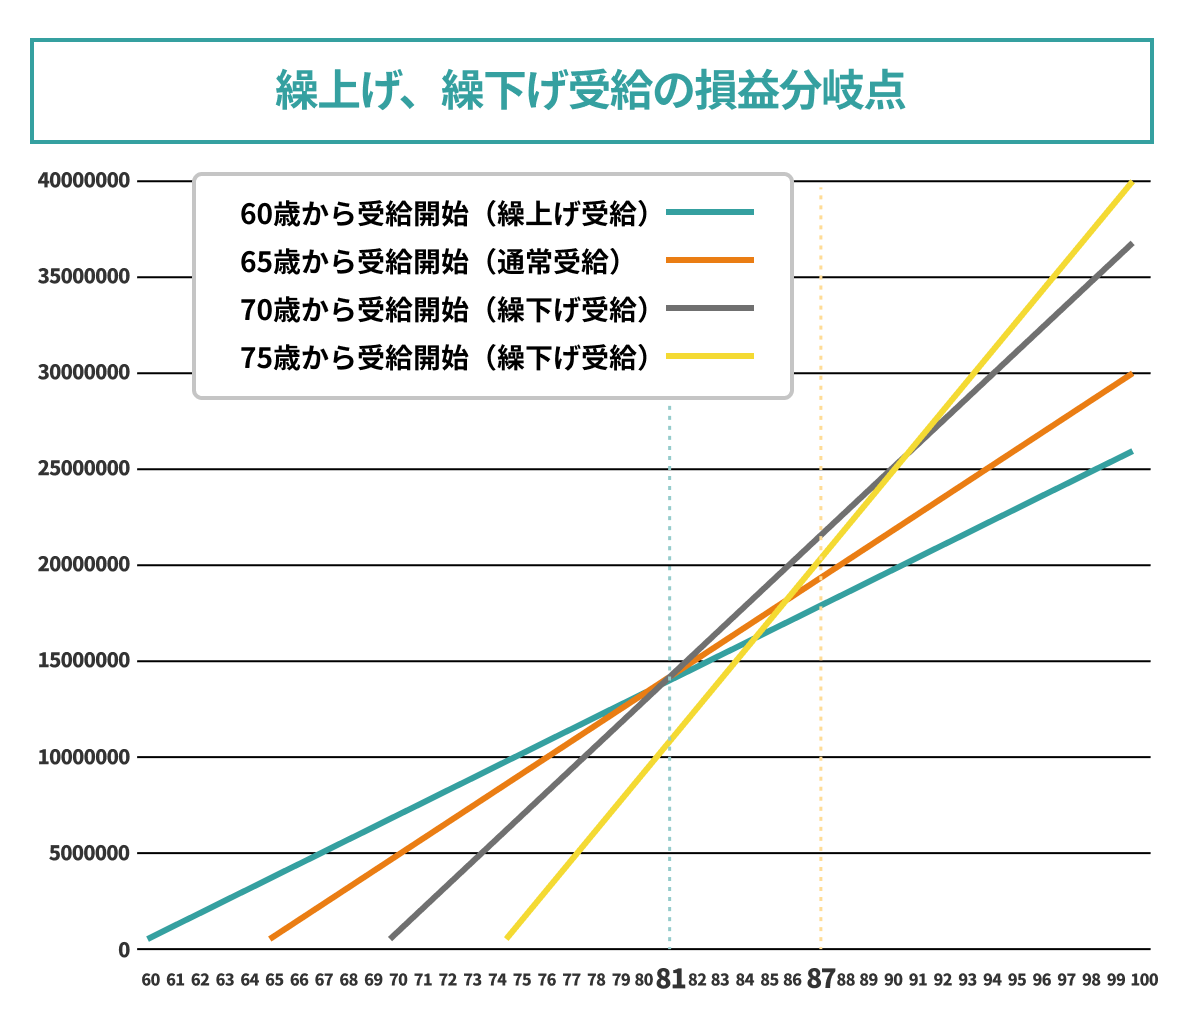
ここで誰もが直面するのが、「何歳まで生きれば、65歳で受け取るよりもトータルで損をするのか」という損益分岐点何歳の問題です。計算式は極めて明快です。
60歳受給(本来の76%を受給)と65歳受給(100%を受給)の累計受給額が等しくなるポイントを算出すると、80歳10ヶ月(受給開始から20年10ヶ月)という明確な境界線が導き出されます。つまり、80歳9ヶ月以前に死亡した場合は60歳受給のほうが生涯受給総額は多くなり、80歳10ヶ月を超えて生存した場合は、65歳から受給していたほうが総受給額で上回る計算になります。
厚生労働省が公表している直近の簡易生命表によると、日本人男性の平均寿命は約81歳、女性は約87歳に達しています。さらに「60歳時点での平均余命」を見ると、男性でおよそ23年(83歳前後)、女性でおよそ28年(88歳前後)生存します。すなわち、平均余命まで生きる大半の国民にとって、60歳受給は「長生きするほど損をする」確率が統計的に極めて高い賭けであることを冷厳なデータが証明しています。
額面通りには入らない?60歳年金手取り額シミュレーションと激減のカラクリ
受給者が最もショックを受けるのが、日本年金機構から送られてくる試算額と、実際の銀行口座に振り込まれる金額のギャップです。年金も一定額を超えれば所得税、住民税、国民健康保険料(または後期高齢者医療制度への準備)、介護保険料が容赦なく天引きされます。
具体的な60歳退職年金シミュレーションでその落とし穴を検証してみましょう。現役時代に平均的な給与を得ており、65歳時点での本来の年金見込額が「基礎年金+厚生年金で月額16万円(年額192万円)」だった会社員Aさんを例にとります。
Aさんが60歳で繰上げ受給を選択した場合、額面年金額は24%減額され、月額約12万1,600円(年額約145万9,200円)まで圧縮されます。ここからさらに各種控除後の60歳年金手取り額を試算すると、自治体や世帯状況によって異なるものの、手取り率は概ね85〜90%前後となり、実際の手取り振込額は月額10万5,000円〜11万円程度にまで落ち込みます。
「月12万円あれば最低限の生活はできる」と皮算用していた退職者が、手取り10万円台前半という現実に直面し、急激な家計の緊縮を余儀なくされるケースは後を絶ちません。公的年金等控除が適用されるとはいえ、手取りベースでの減少幅は家計の余力を確実に奪っていきます。
【比較検証】繰上げ受給vs繰下げ受給|受給開始年齢で手取り総額はどう変わるか
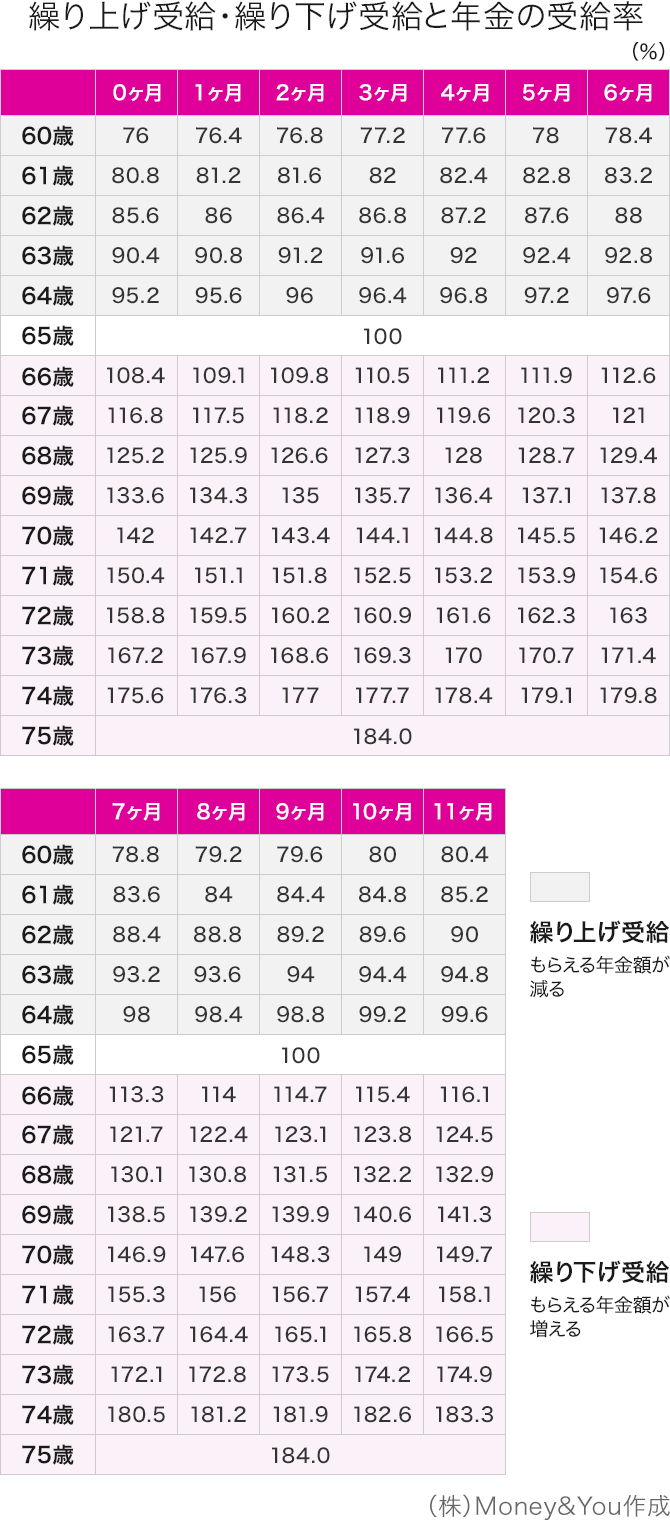
年金の受け取り時期には、前倒しする「繰上げ」だけでなく、受給を遅らせて年金額を増やす「繰下げ」という選択肢も存在します。繰下げ受給は1ヶ月遅らせるごとに0.7%増額され、70歳受給で42%増、現行の上限である75歳まで遅らせれば最大84%の増額となります。受給開始時期によるインパクトの違いを整理したのが以下の比較表です。
| 受給開始年齢 | 増減率(月額換算) | 額面月額の目安(基準16万円時) | 編集部の見解・評価 |
|---|---|---|---|
| 60歳(最短繰上げ) | -24.0%(月0.4%減) | 約121,600円 | 早期受給の恩恵はあるが、81歳以降の長期的な生活破綻リスクが極めて高い。 |
| 65歳(原則受給) | ±0.0%(基準) | 160,000円 | 制度の標準値。大半のライフプランにおいて最もバランスが取れた標準選択肢。 |
| 70歳(繰下げ) | +42.0%(月0.7%増) | 約227,200円 | 81歳11ヶ月を超えると65歳受給の累計を逆転。平均余命を考慮すると極めて有利。 |
| 75歳(最長繰下げ) | +84.0%(月0.7%増) | 約294,400円 | 受給額は最大化するが、86歳を超えないと元が取れず、健康状態の見極めが必須。 |
このように、繰下げ受給比較を行うと、60歳受給と70歳受給では月額にして10万円以上の差が一生涯続くことになります。老後生活が30年以上に及ぶ現代において、固定給のように毎月振り込まれるベース年金の格差は、高齢期における生活水準そのものを根底から規定してしまいます。
後悔の声が絶えない理由|現場取材で見えた「年金繰上げ」3大デメリット
年金相談の現場やファイナンシャルプランナーへのヒアリングを行うと、「繰上げ請求をしなければよかった」という切実な相談が後を絶ちません。表面的な減額率以上に深刻な年金繰上げデメリットおよび繰上げ受給後悔理由は、大きく分けて3点存在します。
1. 障害年金という強力な保険を失う「保障の喪失」
多くの受給者が認知していない最大の盲点がこれです。公的年金は老齢給付だけでなく、病気やケガで重い障害が残った場合の「障害年金」という極めて手厚い非課税給付を内包しています。
しかし、老齢年金の繰上げ請求を行うと、法律上「本来の老齢年金の受給権者」とみなされます。その結果、60歳から65歳になるまでの間に脳梗塞や心疾患、重度のがんなどで障害状態に陥ったとしても、原則として「事後重症による障害基礎年金」を請求する権利を永久に失います。高齢期に向かい大病のリスクが急上昇する年代において、国が用意した最大級のセーフティネットを自ら手放すリスクは計り知れません。
2. 取り消しが一切効かない「一生涯固定の原則」
「生活が苦しくなったから、やっぱり65歳受給に戻したい」「思ったより元気で長く働きそうだからリセットしたい」といった申し出は、法律上一切認められません。一度提出した国民年金繰上げ請求は不可逆であり、死亡するその日まで24%減額された年金額が固定されます。さらに、基礎年金と厚生年金のいずれか一方だけを繰り上げることはできず、原則として両方を同時に繰り上げなければならない点も柔軟性を著しく欠く要因です。
3. 夫に先立たれた際の「寡婦年金」失権と遺族年金の調整
夫が年金を受け取らずに死亡した場合などに妻に支給される「寡婦年金」は、妻自身が老齢基礎年金の繰上げ受給を選択した瞬間に受給権が消滅します。また、65歳以降に夫が亡くなって遺族厚生年金を受け取る際にも、自身の老齢厚生年金が優先して支給されるため、繰上げによる減額の痛みが相殺されずに残るケースが頻発しています。
働きながらもらう人の罠「在職老齢年金制度」と昭和36年生まれの分岐点
60歳以降も再雇用や嘱託社員として働きながら年金をもらおうと考えている人は、在職老齢年金制度の基準値に細心の注意を払わなければなりません。
この制度は、給与(賞与を含む総報酬月額相当額)と厚生年金の月額の合計が基準額(支給停止調整額:50万円)を超えた場合、超過分の2分の1に相当する厚生年金が容赦なくカットされる仕組みです。せっかく年金額を24%減額してまで早期受給したにもかかわらず、しっかり働いた結果として年金の一部または全額が支給停止になってしまえば、受給を早めた意味そのものが完全に失われます。
また、年金受給世代の間でしばしば混乱を招いているのが「特別支給の老齢厚生年金」を巡る世代間ギャップです。かつて60歳から年金が受給できたのは、受給開始年齢引き上げの経過措置として設けられたこの制度のおかげでした。
しかし、男性の場合、昭和36年生まれ年金の受給権発生(昭和36年4月1日以前生まれ)を最後に、定額部分・報酬比例部分ともに60歳前半での特別支給は完全に終了しました。昭和36年4月2日以降に生まれた男性は、法律上の受給開始年齢が完全に「65歳」へ移行しています。したがって、現在の60代前半の男性が60歳から年金を得るには、例外なく「24%減額の繰上げ受給」を選択するほかないという構造的な事実を認識しておく必要があります(※女性の場合は生年月日に応じて昭和41年4月1日生まれまで段階的な経過措置が継続)。

【実態検証】ネット上の声と現場目線で見えたリアル
SNSやネット掲示板、Q&Aサイトを分析すると、繰上げ受給を支持する層の意見として「年金財政がいつ破綻するかわからないから、逃げ切りを図りたい」「早く受給して趣味の旅行や投資の軍資金に回すのが合理的」といった論調が散見されます。
しかし、ファイナンシャルプランナーや社会保険労務士が直面する現実の相談データは、全く異なる景色を映し出しています。60代前半の体力があるうちは「減額されても働けば補填できる」と考えていた受給者が、70代半ばを過ぎて体力が衰え、医療費や介護費用が増大し始めた段階で、「物価高に対して基礎年金が少なすぎて貯蓄を取り崩すスピードに耐えられない」と青ざめる事例が際立って多いのです。
投資で運用益を出すという目論見にしても、確実に24%毀損された元本を資産運用で埋め合わせるのはプロのファンドマネージャーでも容易ではありません。公的年金は「終身年金(死ぬまで支給が続く)」であり、インフレヘッジ機能(物価スライド)を備えた唯一無二の金融商品です。ネット上で語られる「早くもらった者が勝ち」という言説は、人生の最終盤における重大な支出リスクを著しく軽視した短絡的なロジックと言わざるを得ません。
【プロの結論】経済行動学から導く「60歳受給に向いている人・大損する人」の境界線
行動経済学には、将来の大きな利益よりも「目先の確実な小さな利益」を過大に評価してしまう「現在バイアス(Present Bias)」という心理モデルがあります。60歳での年金受給は、まさにこのバイアスが最も働きやすい罠と言えます。感情論を排除し、経済的合理性と生活防衛の観点から導き出される「選択すべき人・避けるべき人」の基準は明確です。
▼60歳からの繰上げ受給を絶対に避けるべき人
- 60歳以降も再雇用や再就職で働き続ける人:在職老齢年金による支給停止リスクに加え、給与収入があるなら減額年金に頼る必要性が極めて低い。
- 健康状態に特段の不安がなく、家族に長寿者が多い人:平均余命を超えて生きる公算が高く、80歳10ヶ月以降に累積損失が拡大し続ける。
- 退職金や預貯金など、当面の生活防衛資金がある人:貯蓄を取り崩してでも年金受給を65歳(あるいはそれ以降)まで待つほうが、生涯のキャッシュフローは強固になる。
▼60歳からの繰上げ受給を検討する合理性がある人
- 深刻な持病を抱えており、平均余命までの生存が医学的に極めて困難な人:損益分岐点に到達しない蓋然性が高いため、早期受給の恩恵を最大化できる。
- 体力の限界や家庭の事情(重度の介護など)でどうしても働けず、貯蓄も枯渇している人:目の前の生活困窮を回避するための背に腹は代えられない防衛手段として受給する。
- 厚生年金受給要件を満たした上で、完全リタイアして極めて質素な生活を確立できる見通しがある人:減額された金額の範囲内で生涯の収支が完結すると確信できる場合。
【60歳からの年金受給】に関するよくある質問(FAQ)
Q1:60歳で国民年金だけを繰上げ受給し、厚生年金は65歳まで待つことはできますか?
A1:できません。原則として、国民年金(老齢基礎年金)と厚生年金(老齢厚生年金)の両方の受給資格がある場合、両方を同時に繰上げ請求しなければならない法律上のルールがあります。どちらか一方のみを減額なしで温存することは認められていません。
Q2:60歳で受給を開始した後、病気や大怪我をしたら障害年金はもらえますか?
A2:繰上げ請求を行った後は、原則として事後重症等による「障害基礎年金」を請求することができなくなります。60歳から65歳に達するまでの間に重い障害を負っても、手厚い障害年金という保障が受けられなくなるため、健康リスクに対する極めて重大なデメリットとなります。
Q3:繰上げ受給を選んだ場合、加給年金はどうなりますか?
A3:厚生年金に上乗せされる「加給年金(配偶者や子を扶養している際の手当)」は、受給者が本来の受給権発生年齢である「65歳」に達するまでは一切支給されません。60歳で繰上げを行っても、加給年金の前倒し受給はできず、65歳になるまで待つ必要があります。
まとめ:今後の動向と失敗しないための判断基準
公的年金制度は「何歳で元が取れるか」という損得勘定のギャンブルではなく、本来は「いつ終わるかわからない人生の長生きリスクに対する保険」です。
60歳からの繰上げ受給で得られる手元資金は、一見すると魅力的な早期リタイアの果実に見えるかもしれません。しかしその対価として支払うのは、一生涯固定される「24%の減額」と、万が一の際の「障害保障の喪失」、そして80歳を超えてからの「恒久的な生活資金の不足」です。
定年後の生活設計においては、目先の現金欲しさに拙速な請求を行うのではなく、再雇用による給与や退職金の取り崩しで65歳までをいかに繋ぐかを最優先にシミュレーションしてください。「不可逆な選択」の重みを正しく理解することこそが、後悔のない豊かな老後を勝ち取るための絶対条件です。 (出典: 60 歳 から 年金 受給(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
