宗教法人の課税ルールと最新動向|完全無税の誤解と実態を徹底解剖
SNSやネット掲示板で定期的に炎上する「宗教法人は税金を一円も払っていない」「坊主丸儲け」という言説。増税議論や社会保障費の負担増が叫ばれるたびに、やり玉に挙げられるのが寺社や教団に対する税制上の優遇措置です。しかし、国税庁の法令や税務の実務をひも解くと、「完全無税」という世間のイメージと法的な実態の間には決定的な乖離が存在します。
2026年現在、不透明な資金移動や一部法人の不祥事を背景に、宗教法人に対する課税強化を求める世論はかつてない高まりを見せています。本稿では、お布施と収益事業を分ける境界線、固定資産税が免除される厳格な条件、そして個人にかかる所得税のリアルまで、宗教法人の税金の仕組みと2026年最新の政策動向を客観的データに基づいて徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:宗教法人は「完全無税」ではなく、非課税なのは本来の宗教活動のみ。法令で定められた収益事業には法人税が課される。
- 要点2:お布施や戒名料は対価性のない「喜捨」として非課税だが、駐車場経営や不動産賃貸、グッズ販売は課税対象となる。
- 要点3:住職や神職個人が受け取る役員報酬には一般の会社員と同様に所得税・住民税が課税され、2026年現在は財務開示義務化と税制見直しの議論が加速している。
【真相解明】宗教法人は本当に「完全無税」か?ネットの噂と税金の仕組み
結論から言えば、宗教法人が「あらゆる税金を免除されている」という認識は明白な誤りです。現行法において非課税措置が取られているのは「宗教法人という組織そのもの」ではなく、「宗教活動から生じる所得や資産」に限定されています。
日本の税法において、宗教法人は株式会社などの「普通法人」とは異なり、学校法人や社会福祉法人と同じ「公益法人等」に区分されます(法人税法第2条第6号)。この区分に基づき、憲法第20条が保障する「信教の自由」および政教分離の原則を担保する観点から、国が特定の信条活動に課税権を行使して介入することを避ける目的で優遇措置が設計されてきました。
宗教法人が関わる税金は、大きく分けて次の3層構造で整理されます。
- 法人本体の宗教活動:祈祷、法要、ミサ、お布施、寄付金などの収入は法人税非課税。
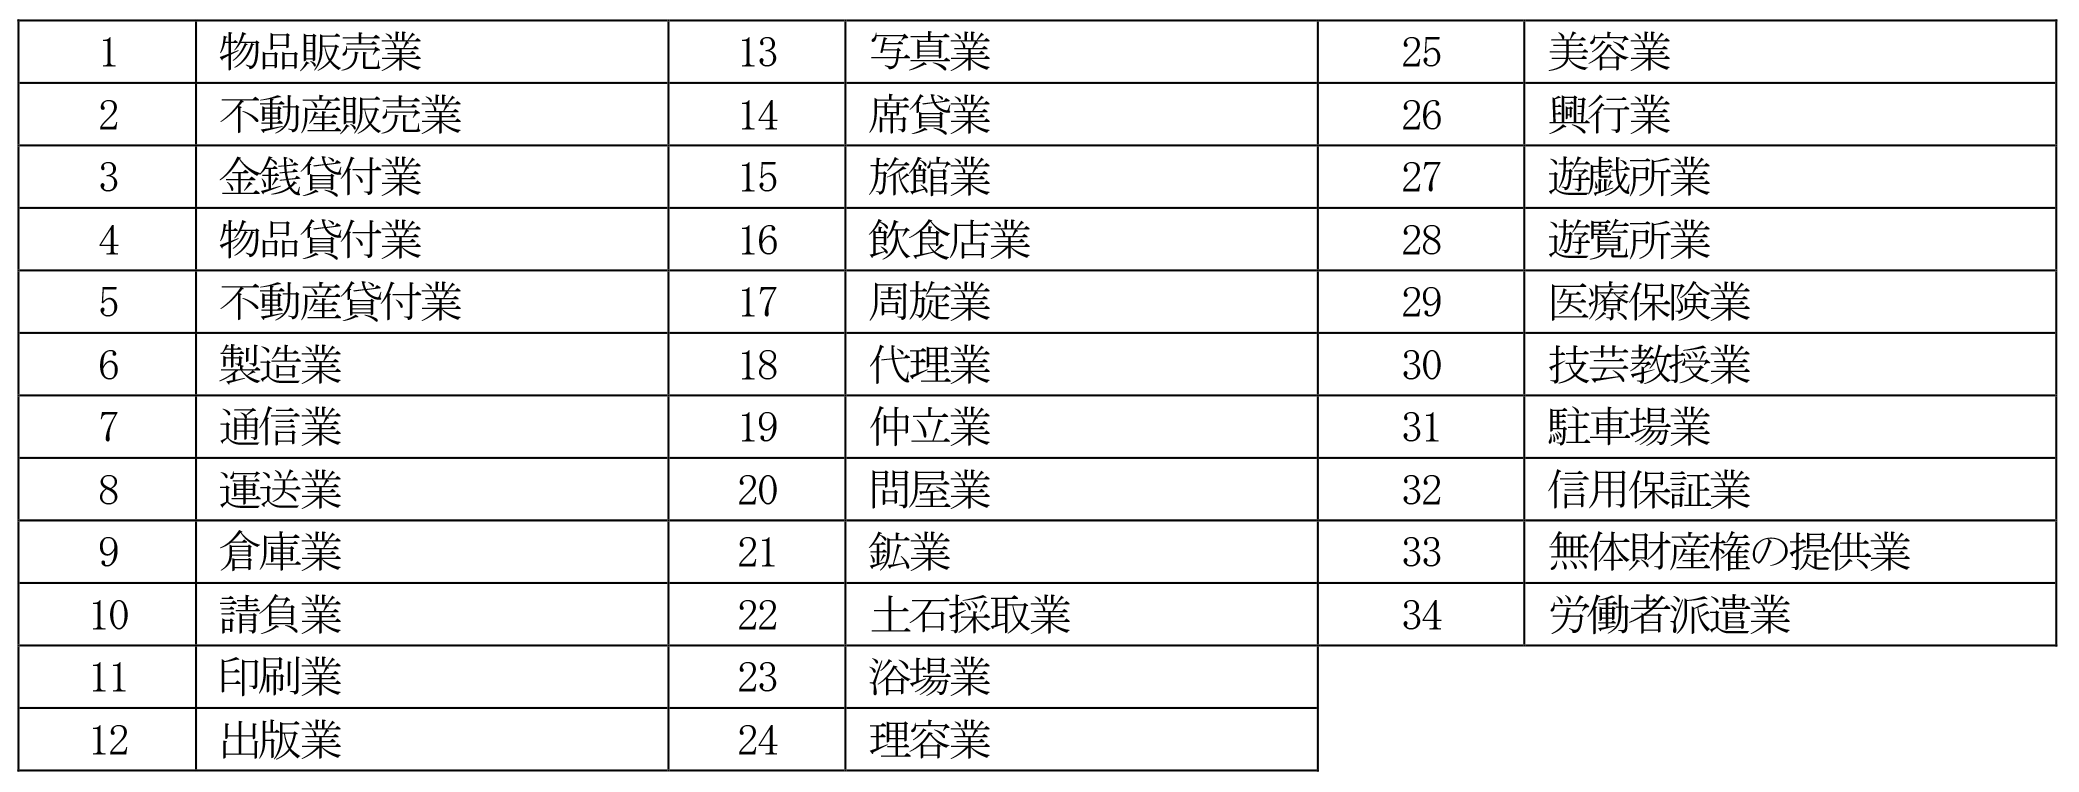
- 法人本体の収益事業:法令で指定された34業種に該当するビジネス収入は法人税課税(軽減税率適用)。
- 僧侶・神職個人への給与:宗教法人から個人へ支払われる給与・役員報酬は所得税・住民税が全額課税。
宗教法人の課税に関する国税庁の見解でも、宗教活動と営利活動は峻別されており、境内で行われるすべての行為が聖域として守られているわけではありません。まずはこの「法人と個人」「宗教活動と収益事業」という二重の境界線を正しく理解することが、不毛な誤解を解く第一歩となります。
【境界線】お布施は非課税で駐車場は課税?課税対象と物品販売の判定基準
宗教法人の税務において最もトラブルになりやすいのが、日常的な金銭授受が「宗教活動」にあたるのか、それとも「課税対象の事業」にあたるのかという線引きです。
宗教法人のお布施と非課税の理由は、それが商取引における「サービスの対価」ではなく、信仰心に基づく自発的な「寄付・喜捨金(きしゃきん)」と法的に解釈される点にあります。葬儀の読経料や戒名料、祈祷料、玉串料などは、どれほど高額であっても契約上の対価とはみなされず、法人税も消費税もかかりません。
一方で、明確に宗教法人の課税対象となるのが不動産活用や商業取引です。代表的な境界線を整理すると以下のようになります。
① 宗教法人の駐車場経営と課税ルール
境内の空き地を参拝者専用として無料開放している場合は非課税です。しかし、近隣住民や通勤者向けに月極駐車場として貸し出す場合や、コインパーキング業者に土地を貸し付けて賃料を得る行為は、法人税法施行令が定める「駐車場業」または「不動産貸付業」に該当し、法人税の課税対象となります。アスファルト舗装や車止めを設置した本格的な設備を持つ駐車場はもちろん、青空駐車であっても反復継続して対価を得ていれば課税逃れはできません。
② 宗教法人の物品販売の課税基準
お守り、お札、おみくじの販売は、実質的に喜捨金に対する「授与品(宗教的記念品)」と解釈されるため非課税です。原価と頒布価格に大きな開きがあっても課税されません。しかし、線香、ローソク、数珠、仏像、観光絵葉書、書籍などの販売は「物品販売業」と判定されます。国税庁の通達では、「仕入価格または製造原価に通常の利潤を上乗せして販売している実態があるか」が厳しく審査され、通常の小売店と同等の販売形態をとっている場合は法人税および消費税が課税されます。
【データ比較】一般企業とどう違う?宗教法人の収益事業と法人税率の実態
宗教法人が法人税法上の「収益事業(政令で定められた34業種)」を営む場合、一般企業とは異なる特例措置が適用されます。株式会社などの普通法人と比較した税制の違いを客観的データで可視化しました。
| 項目 | 宗教法人(公益法人等) | 普通法人(株式会社等) | 編集部の見解・評価 |
|---|---|---|---|
| 宗教活動収入(布施等) | 非課税(法人税0円) | 売上として全額課税対象 | 本来活動に対する非課税枠組みが最大の優遇点 |
| 収益事業の法人税率 | 年800万円以下:15% 年800万円超:19% | 年800万円以下:15% 年800万円超:23.2% | 所得800万円超の部分で4.2ポイントの優遇税率が存在 |
| みなし寄附金制度 | 適用可能(限度額20%または年200万円) | 適用不可(通常の寄附金損金算入限度額) | 収益事業の利益を本来事業へ戻すことで所得を圧縮可能 |
| 消費税の納税義務 | 課税売上高が1,000万円超で課税 | 課税売上高が1,000万円超で課税 | お布施は対象外だが、物品販売や賃貸業は等しく課税 |
| 役員報酬の所得税 | 個人に累進課税(最大45%) | 個人に累進課税(最大45%) | 個人所得の課税ルールは完全に同一 |
宗教法人の収益事業と法人税率に注目すると、所得800万円を超える部分の税率が普通法人の23.2%に対して19%へと軽減されています。さらに、収益事業から得た利益を本来の宗教活動(本堂の改修や布教活動など)のために支出した場合、利益の20%(または年200万円のいずれか大きい額)までを損金として扱える「みなし寄附金」の特例が認められています。
この仕組みにより、宗教法人は一般企業よりも実効税率を低く抑えることが可能となっており、民間事業者との公平性を巡る論争の火種となっています。
【土地・建物】境内地とタワマンで大違い!宗教法人の固定資産税の免除条件
都市部の巨大寺院や神社が一等地に広大な敷地を保有している姿を見て、「固定資産税を払っていないから土地を維持できるのだ」と憤る声は少なくありません。この点に関しても、免除されるための明確な法的要件が存在します。
宗教法人の固定資産税の免除条件は、地方税法第348条第2項第3号によって「宗教法人が専らその本来の用に供する宗教法人法第3条に規定する境内建物及び境内地」に限定されています。
ここで重要なのは「専ら(もっぱら)」という要件です。用途によって課税・非課税は以下のように冷徹に分かれます。
- 非課税となる不動産:本堂、礼拝堂、社殿、山門、鐘楼、境内地、参道、信徒の参籠所など、宗教活動に直接不可欠な施設。
- 課税される不動産:境内の敷地内にあっても、住職や神職が私的に生活する「庫裏(くり)の居住専用部分」、賃貸マンション、テナントビル、有料駐車場、幼稚園・保育園(学校法人等でない場合)など。
近年、都心部で見られる「寺院の敷地を定期借地権でデベロッパーに貸し出し、1階に本堂、2階以上に高級タワーマンションを建設する」といった再開発事例では、当然ながら居住部分や商業施設部分に対して固定資産税・都市計画税が満額課税されます。地方自治体の資産税課は現地調査を定期的に実施しており、宗教活動に使われていない土地・家屋に対しては容赦なく課税通知を送付しています。
【実態検証】「坊主丸儲け」は本当か?役員報酬と所得税、寺院経営のリアル
宗教法人の課税問題とネットの反応を観察すると、「高級外車を乗り回し、私腹を肥やしている」という富裕層住職への反発が目立ちます。しかし、法人に蓄積された資金と、宗教者個人の財布は法律上明確に区分されています。
宗教法人の役員報酬と所得税のルールは、一般の株式会社の経営者と1ミリも変わりません。宗教法人から住職や宮司に支払われる給与は「給与所得」として扱われ、所得税の源泉徴収義務が生じます。住民税や社会保険料も同様に差し引かれます。法人の口座から個人の遊興費や生活費を無断で引き出せば、税務調査で「役員賞与の認定」を受け、追徴課税のペナルティを受けることになります。
さらに、宗教界の経済構造を直視すると、極端な二極化が進んでいる実態が浮かび上がります。
文化庁の宗教統計調査や関係各宗派の内部資料によると、日本全国に約18万存在する宗教法人のうち、観光収入や都市部の巨大霊園を持つ法人はごく一握りです。全寺院の過半数、過疎地域に至っては約8割の寺院において、年間の宗教活動収入が300万円未満に落ち込んでいます。
多くの地方寺院では、住職が平日に教員や公務員、会社員として兼業しなければ生活を維持できず、後継者不足から「空き寺(不活動宗教法人)」化するケースが後を絶ちません。「坊主丸儲け」というステレオタイプは、一部の超大規模法人や都市型寺院のイメージが一人歩きした結果生じた認知の歪みと言えます。

【2026年最新動向】宗教法人の税制優遇見直し議論と法改正の現実味
二極化が進む一方で、制度の悪用やマネーロンダリングに対する社会の視線は年々厳しさを増しています。宗教法人の課税最新動向として、2026年現在、永田町および霞が関で活発化している論点は大きく3つあります。
1. 不活動宗教法人の売買・隠れ蓑対策
後継者が途絶えた休眠状態の宗教法人を買収し、ラブホテル経営や風俗店経営、あるいは個人の所得隠しの隠れ蓑にする悪質事案が国税当局によって摘発され続けています。これに対し、所轄庁による解散命令請求の要件緩和や、法人の売買規制を強化する宗教法人法と税制改正の連動議論が進展しています。
2. 収益事業の課税範囲見直しと財務諸表の開示義務
宗教法人の税制優遇見直し議論における最大の焦点は、「収益事業に対する法人税率(19%)を普通法人並み(23.2%)に引き上げるべきか」という点です。さらに、一定規模以上の宗教法人に対して、収支計算書や貸借対照表などの財務諸表を一般公開させる「情報開示の厳格化」が強く求められています。現行法でも所轄庁への書類提出義務はありますが、一般への閲覧権は信者等に限られており、ブラックボックス化が批判の温床となっています。
3. 憲法第20条「信教の自由」という高いハードル
一方で、包括的な課税強化には慎重論も根強く残ります。「宗教活動そのものにお布施税を課す」ような抜本的課税は、国家権力が課税を通じて特定の教団を弾圧した戦前の反省を踏まえ、信教の自由を侵す危険性があるとして法曹界からの反対が極めて強いのが現状です。そのため、当面の法改正の着地点としては、「宗教活動は非課税を維持しつつ、収益事業の優遇縮小と財務情報の透明化を進める」方向が最も現実的なシナリオとして有力視されています。
【プロの結論】健全な寺社と制度の悪用を見極める判断基準
税の公平性と信教の自由のバランスを巡る議論において、一般市民や信徒が感情的なバッシングに陥らないためには、健全な法人と警戒すべき法人を見極める客観的な基準を持つことが不可欠です。
【信頼に足る健全な宗教法人の特徴】
・役員報酬が適正に設定され、源泉徴収や社会保険の手続きが税理士の関与のもと適正に行われている
・お布施や寄付金に対する領収書の発行や、檀信徒に対する年次決算報告がオープンに開示されている
・収益事業(駐車場や納骨堂販売など)の経理が、宗教活動の会計と明確に区分経理されている
【トラブルや税務リスクを抱える警戒すべき特徴】
・法人名義の資産(高級車や別荘など)が、特定の宗教指導者一族によって私物化されている
・宗教活動と関係のない事業多角化を進めながら、会計報告を信徒に一切明かさない
・「宗教法人だから領収書は出せない」「税金は一切関係ない」と強弁し、現金の流れを不可視化している
【宗教法人の課税】に関するよくある質問(FAQ)
Q1:お寺の住職は確定申告をしていないのですか?
A1:いいえ、給与を得ている住職は確定申告または年末調整を必ず行っています。宗教法人は住職に対して支払う給与から所得税を源泉徴収して税務署に納める義務があり、個人の所得税法上の義務は一般の会社員や企業経営者とまったく同一です。
Q2:神社でお守りやおみくじを買うとき、なぜ消費税が上乗せされないのですか?
A2:消費税法上、お守りやお札、おみくじの授与は「売買取引」ではなく「宗教的行為に伴う喜捨の対価」と解釈されるためです。ただし、記念品としての絵葉書やキーホルダー、市販の線香などは通常の売買とみなされ、本来は消費税の課税対象となります。
Q3:宗教法人が所有する空き地をコインパーキングにした場合、固定資産税はどうなりますか?
A3:固定資産税が課税されます。固定資産税の非課税要件は「専ら宗教活動の用に供していること」であるため、営利目的の有料駐車場として利用している土地は非課税の対象外となり、一般の土地所有者と同様に全額が課税されます。
まとめ:今後の動向と失敗しないための判断基準
「宗教法人は完全無税」という噂は、制度の複雑さと一部の脱税報道が結びついて肥大化した誤解です。法的には本来の宗教活動のみが非課税とされており、収益事業には法人税が、個人の給与には所得税が厳密に課されています。
2026年以降の焦点は、宗教法人を隠れ蓑にした脱法行為の封じ込めと、収益事業に対する優遇税率の見直し、そして財務情報の透明化へと確実に移行していきます。感情的な宗教批判に終始するのではなく、公益性の担保と税負担の公平性という冷静な視点から、今後の税制改正の行方を注視していく必要があります。 (出典: 宗教 法人 課税(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
