65歳の年金手続きを放置するとどうなる?損しない申請手順と繰り下げの罠
「65歳になれば、長年納めてきた年金が国から自動的に口座へ振り込まれる」――そう信じ切っているシニア世代が今なお少なくありません。しかし現実の公的年金制度は完全な「請求主義」であり、本人が所定の手続きを踏まない限り、国から1円も支給されることはありません。何もしないまま放置すれば、老後の大切な生活資金が手に入らないばかりか、最悪の場合は大切な給付が法的に消滅してしまう危機に直面します。
2026年を迎え、デジタル庁主導のマイナンバー連携や電子申請が進む一方で、制度の複雑化に伴う「知らなかったことによる損失」は後を絶ちません。制度の受給権が発生する65歳という重要な節目に、一体いつ、何を準備し、どのような決断を下すべきなのか。年金事務所の相談現場で起きているリアルなトラブルや最新の実務データを交え、損をしないための全手順を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金は申請しなければ1円も振り込まれず、5年を超えて放置すると時効により過去の受給権が消滅する。
- 要点2:請求書類は65歳誕生月の3か月前に届くが、受付開始は「誕生日の前日」以降であり事前の提出は不可。
- 要点3:受給を遅らせる「繰り下げ」は増額メリットがある反面、加給年金の消失や税・社保負担増の罠が潜む。
放置するとどうなる?年金手続きをしない人が直面する「5年の壁」と残酷な現実
日本年金機構の公式見解にもある通り、老齢年金を受け取る権利(受給権)は65歳に達した時点で法的に発生します。しかし、権利の発生と実際の給付金支払いには決定的な隔たりがあります。国が受給者の口座を勝手に特定して振り込む仕組みは存在せず、受給者本人が「年金請求書」を提出して初めて支給が開始されるからです。
最も恐ろしいのは、「受給手続きを放置し続けること」による金銭的損失です。公的年金の支払いを受ける権利(支分権)には、会計法および国民年金法・厚生年金保険法に定められた「5年の消滅時効」が厳格に適用されます。65歳からまったく手続きを行わずに70歳を過ぎてしまうと、5年以上前に受給できたはずの年金が1か月単位で順次時効にかかり、永遠に国庫へ没収されることになります。
「繰り下げ受給をして後から増やして受け取ろうと思っていた」と言い訳をしても、年金事務所で意図的な繰り下げの申し出と認められなければ、単なる手続き懈怠とみなされるリスクを孕みます。また、60代前半から特別支給の老齢厚生年金を受給している方であっても、65歳を迎えた段階で「老齢基礎年金」と本格的な「老齢厚生年金」へ移行するための特別支給の老齢厚生年金切り替え手続きを怠ると、年金の支払いが一時的に完全にストップします。放置することは百害あって一利もありません。

【タイムライン解説】年金請求書はいつ届く?65歳誕生月の申請期限と初回の振込日
年金の請求は、早すぎても遅すぎてもトラブルの元になります。日本年金機構が公表している標準的なスケジュールを把握し、行政側の処理タイムラグを見越した動きが欠かせません。
まず把握すべきは年金請求書いつ届くのかというスケジュールです。原則として、受給資格を満たしている対象者には65歳に達する誕生月の3か月前(各月1日生まれの場合は4か月前)に、日本年金機構から所定の年金請求書(ターンアラウンド用紙)が送付されます。基礎年金番号やこれまでの加入記録があらかじめ印字されており、記入の手間を省く工夫が施されています。
ここで多くの人が陥る罠が、65歳誕生月申請期限と提出可能時期のルールです。「書類が届いたから」と慌てて誕生日の前々日以前に日本年金機構へ送り返すと、受給資格が発生していないとして書類が返戻されてしまいます。法的に65歳に達するのは「誕生日の前日」と定義されているため、提出できるのは誕生日の前日以降です。
提出してから実際に口座へお金が入る年金初回振込日いつになるのかという点も、切実な生活設計の関心事です。年金請求書を年金事務所が受理してから審査を経て「年金証書」が手元に届くまでに約1〜2か月を要します。さらに証書到着から約1〜2か月後の偶数月15日が初回の振込日となるため、書類提出から初回の入金まではおおむね3か月から4か月程度の無年金期間が生じます。このタイムラグを想定せずに退職後の資金計画を組むと、家計がショートする危険があります。
手続きに迷った際は、全国の窓口での年金事務所相談予約を事前に確保するか、専用窓口であるねんきんダイヤル問い合わせを活用して、提出時期の妥当性を確認しておくのが確実です。直前の予約枠は数週間先まで埋まることも珍しくありません。
【徹底比較】65歳受給開始 vs 繰り下げ受給|手取り額とリスクの真実
65歳到達時に最も多くのシニアが頭を悩ませるのが、「65歳から受け取り始めるか」それとも「年金を繰り下げて将来の受給額を増やすか」という究極の二者択一です。法制度上、受給開始を1か月遅らせるごとに0.7%ずつ年金額が増額され、最長75歳まで繰り下げれば最大84%の増額幅となります。しかし、FPや年金実務のプロが警鐘を鳴らすのは、年金繰り下げ受給デメリットの深刻さです。
| 受給プラン | 受給額の変動・数値データ | 主なリスクと落とし穴 | 編集部の見解・判断基準 |
|---|---|---|---|
| 65歳受給(原則通り) | 増減なし(100%基準受給) | 将来のインフレ進行時に受給額の伸びが限定的 | 最も無難で確実。加給年金の権利も漏れなく獲得可能 |
| 70歳繰り下げ | +42.0%増額(月0.7%×60か月) | 税金・国民健康保険料・介護保険料の負担率が急上昇 | 就労収入があり手元資金に余裕がある層向き |
| 75歳繰り下げ(上限) | +84.0%増額(月0.7%×120か月) | 平均余命との競争。損益分岐点は概ね86〜87歳前後 | 極めて健康で長寿の確信がある富裕層以外は非推奨 |
| 加給年金対象者 | 年額約40万円超(配偶者加給) | 厚生年金を繰り下げている期間は全額支給停止 | 基礎年金のみ繰り下げ、厚生年金は65歳受給が鉄則 |
繰り下げ受給の最大の盲点は、「額面の増額率がそのまま手取りに反映されない」という日本の税・社会保険制度の構造にあります。年金額が増えることで所得税・住民税の課税ランクが上がり、さらには国民健康保険料や後期高齢者医療制度の保険料、介護保険料の負担が連動して跳ね上がります。結果として、額面が42%増えても手取りの増加幅は30%程度に押し下げられるケースが目立ちます。
さらに配偶者を扶養している厚生年金被保険者に支給される「加給年金(年額約40万円超)」は、老齢厚生年金本体を繰り下げている待機期間中は1円も支給されず、過去に遡っての補填もありません。形式的な増額率の数字だけに惑わされると、世帯単位で百万円単位の損失を被ることになります。
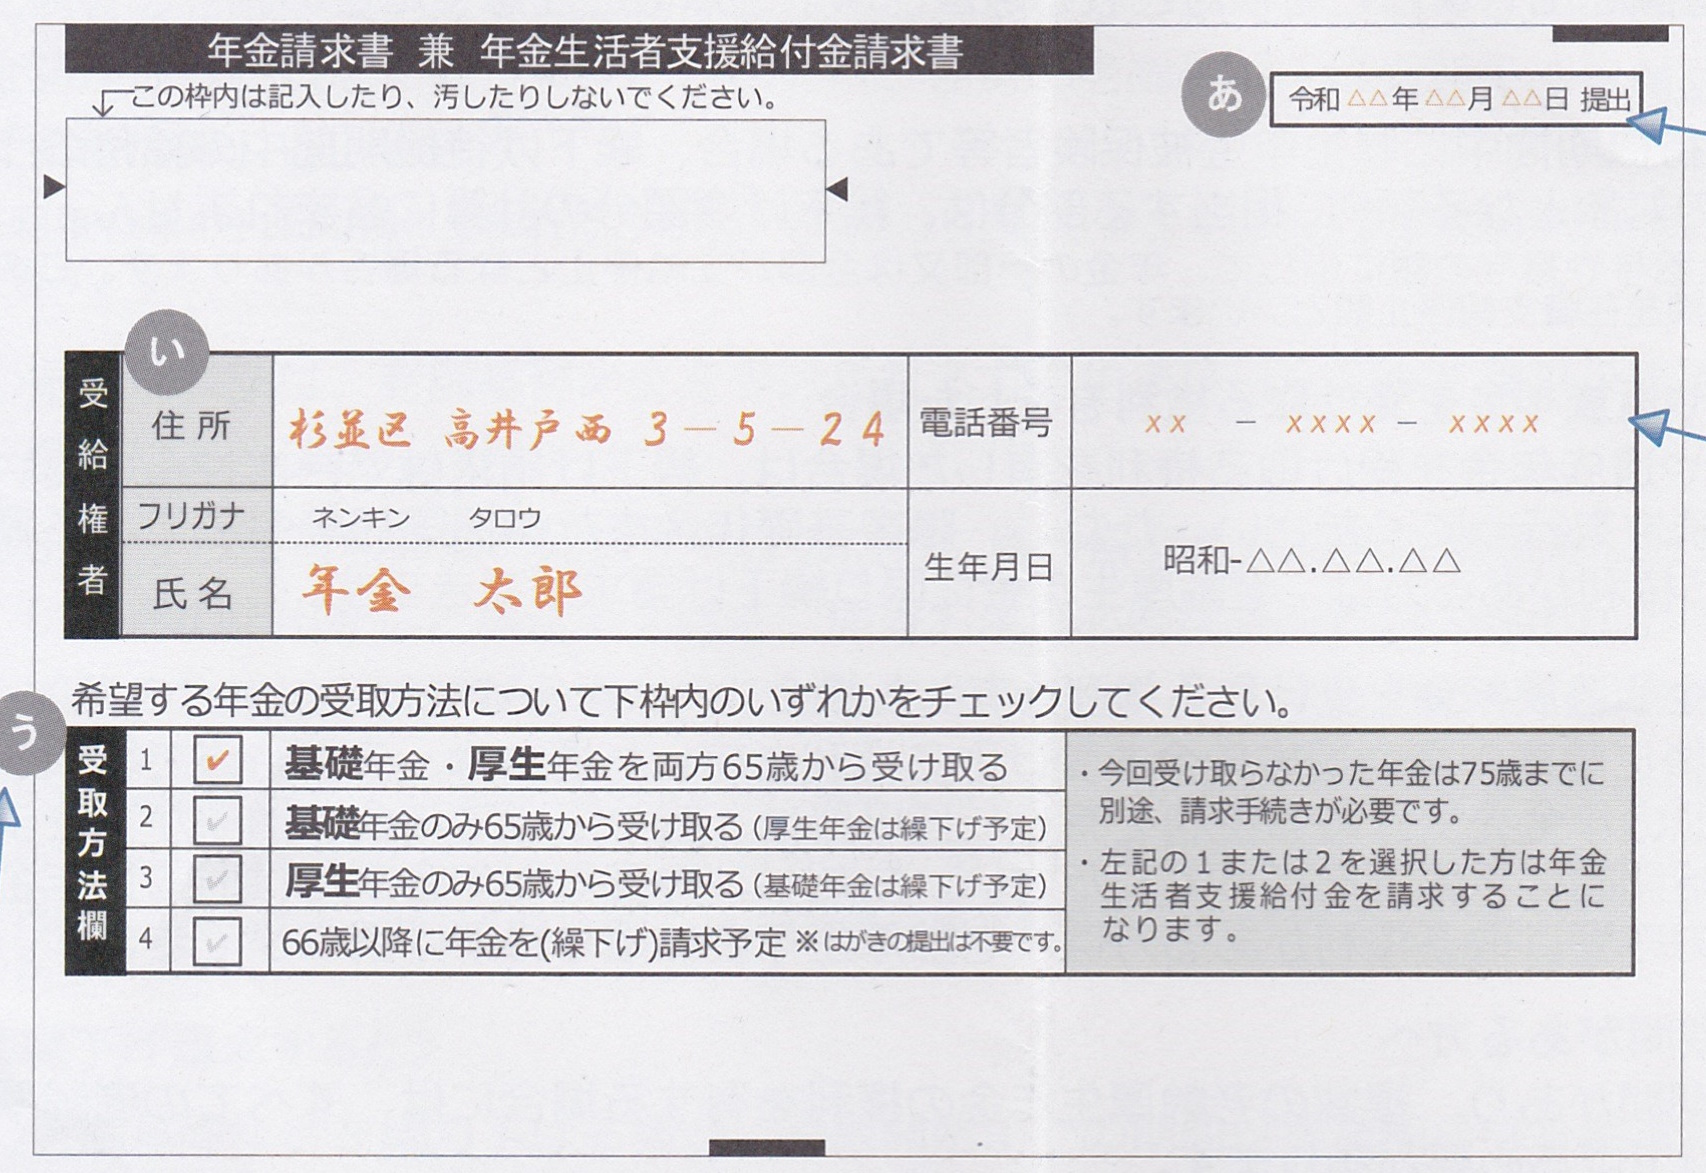
スムーズに終わらせる!65歳年金手続きの必要書類とマイナンバーカード連携の最新実務
いざ申請を行う段階で窓口での差し戻しを避けるためには、事前の書類準備が鍵を握ります。制度改革により書類の統廃合が進んでいるため、現在の基準に合わせた65歳年金手続き必要書類を過不足なく揃える必要があります。
基本的な必要書類の内訳は以下の通りです。
- 年金請求書(事前送付されたターンアラウンド用紙):必要事項を黒ボールペンで記入。
- 本人確認書類:マイナンバーカード、運転免許証など。
- 振込先口座の確認書類:預金通帳またはキャッシュカードのコピー(公金受取口座を年金受給口座に指定する場合は原則不要)。
- 戸籍謄本または住民票の写し:加給年金の対象となる配偶者・子供がいる場合や、マイナンバー未収録者のみ必要。
現在は日本年金機構のシステムと住民基本台帳ネットワークが高度に接続されているため、マイナンバーが登録されている受給権者であれば、これまで必須とされていた住民票や非課税証明書の添付が原則として省略可能となりました。さらに普及が進むマイナンバーカード年金手続きを活用すれば、政府のポータルサイト「マイナポータル」と「ねんきんネット」を連携させることで、年金事務所へ一度も足を運ぶことなく、自宅のスマートフォンやパソコンから電子申請で請求手続きを完結させることが可能です。
ただし、離婚分割の履歴がある場合や、戸籍上の氏名・生年月日に特殊な補正が必要なケースでは、電子申請に対応できず窓口提出を指示されることもあるため、事前に添付書類の要否を確認することが安全策となります。
働きながら年金をもらう手続きと「在職老齢年金」の罠
「定年後も再雇用や嘱託として働き続けたい」と考える現役世代にとって避けて通れないのが、働きながら年金もらう手続きと、それに伴う支給調整の壁です。原則として、厚生年金保険の被保険者資格を満たしたまま働き続ける場合でも、年金の受給手続き自体は65歳到達時に行う必要があります。
しかしここで立ちはだかるのが、在職老齢年金支給停止の制度です。在職老齢年金とは、給与(賞与を含めた総報酬月額相当額)と老齢厚生年金の月額受給額の合算が一定の基準値を超えた場合に、超えた分の厚生年金がカットされる仕組みを指します。
支給停止の計算式は以下の通りです:
支給停止額(月額)=(総報酬月額相当額+老齢厚生年金の月額-基準額)÷ 2
この支給停止ルールによって減額された年金分は、退職しても将来にわたって戻ってくることはありません。なお、削られるのは老齢厚生年金部分のみであり、国民年金から支給される「老齢基礎年金」はどれだけ高い給与を得ていても全額が満額支給されます。この点を混同し、「給料が高いから年金手続きをしても無駄だ」と老齢基礎年金の受給手続きまで放置してしまうケースが頻発しています。どんなに高い役員報酬を得ていても、老齢基礎年金の受給権利は即座に行使するのが鉄則です。

【実態検証】窓口相談の生の声とシニア世代が陥る心理的バイアス
年金事務所の現場を取材すると、申請者側の「思い込み」がいかに深刻なトラブルを生んでいるかが浮き彫りになります。首都圏の主要年金事務所で年金相談員を務める社会保険労務士は、次のように現場の窮状を明かします。
「窓口を訪れるシニアの多くが、『役所からの通知なのだから、放っておいてもいつか誰かが教えてくれる』という強い正常性バイアスに囚われています。特に多いのが、65歳手前で特別支給の老齢厚生年金をもらっていた男性が、ハガキ形式の簡単な年金請求書を郵便受けに放置し、65歳の誕生日を過ぎて年金の振り込みが完全に止まってから慌てて怒鳴り込んでくるケースです。年金機構からの通知は機械的に送られますが、提出されなければシステム上で支払いを止めるしかありません」
SNSやネット掲示板上でも、「年金繰り下げで得をしようとしたら、妻の加給年金が年40万円も消えることを後から知って大喧嘩になった」「マイナポータルで簡単にできると思っていたら、過去の転職時の記録照会でエラーが出て結局窓口に行く羽目になった」といった生々しい体験談が散見されます。
【プロの結論】感情ではなく「健康状態・生活資金・配偶者関係」の客観的指標で決断せよ
年金手続きをスムーズに進め、老後資金を最大化するためには、抽象的な損得勘定や「長生きしたら得」という不確実な博打感覚を捨てる必要があります。家族社会学およびライフプランニングの視点から導き出される客観的な判断基準は、以下の3点に集約されます。
① 65歳時点での即時受給を選ぶべき人:
手元の金融資産が心もとない人、65歳未満の扶養配偶者がおり加給年金の受給権がある人、家系的に短命の傾向があるなど健康状態に少しでも不安を抱えている人。これらは迷わず65歳到達直後に受給手続きを完了させるべきです。
② 繰り下げ受給を検討して良い人:
65歳以降も十分な事業所得や役員報酬があり年金なしでも生活が完全に黒字である人、単身世帯で加給年金の影響を受けない人、かつ十分な健康維持習慣があり85歳以上の生存確率が高いと客観的に判断できる人。ただしこの場合でも、厚生年金だけは65歳で受領し、基礎年金のみを繰り下げる「分割繰り下げ」を選択するのが実務上のベストプラクティスです。
【年金 手続き 65 歳】に関するよくある質問(FAQ)
Q1:65歳を過ぎてから手続きを忘れていたことに気づきました。過去の分はまとめて受け取れますか?
A1:はい、受給権が発生した時点から5年以内であれば、過去の年金を全額遡って一括受給することができます。ただし、一括で多額の年金が振り込まれると、その年の所得とみなされて翌年度の税金や国民健康保険料が跳ね上がる場合があります。また、5年を1日でも過ぎた月分の年金は時効により消滅し受け取れなくなりますので、気づいた時点で直ちに年金事務所へ赴いてください。
Q2:60代前半から「特別支給の老齢厚生年金」を受給しています。65歳になれば自動的に切り替わりますか?
A2:自動的には切り替わりません。特別支給の老齢厚生年金を受給している方には、65歳到達月の初旬に日本年金機構からハガキ形式の「年金請求書(国民年金・厚生年金保険老齢給付)」が送られてきます。氏名や受給選択にチェックを入れ、誕生月の末日までに返送しないと年金の支払いがストップします。
Q3:老齢基礎年金を受けるための資格期間(受給資格期間)は何年必要ですか?
A3:原則として10年(120か月)以上の保険料納付済期間、免除期間、または合算対象期間(カラ期間)が必要です。この受給資格期間を満たしていなければ、65歳になっても老齢基礎年金・老齢厚生年金ともに請求することはできません。
Q4:年金請求書が届きません。どうすればよいですか?
A4:現住所が住民票と異なっている場合や、年金手帳とマイナンバーの紐付けが完了していない場合、書類が宛所不明で返戻されている可能性があります。誕生月の3か月前を過ぎても届かない場合は、基礎年金番号を手元に用意した上で「ねんきんダイヤル」へ問い合わせるか、最寄りの年金事務所で再発行手続きを行ってください。
まとめ:知らなかったでは済まされない!今日から始める確実な受給準備
公的年金は、国家が用意した最も強固なセーフティネットですが、その恩恵を享受できるのは「自ら権利を主張し、正しく行動した人」だけに限定されます。65歳というタイミングは、現役時代の保険料納付という義務を終え、受給者として国からの給付を受け取る立場へと転換する重大な分岐点です。
書類が手元に届いた日付を記録し、誕生日の前日を迎えたら速やかに提出する。繰り下げを行う場合であっても、加給年金の有無や社会保険料の逆転現象を冷徹に計算する。このわずかな確認作業を惜しまないことこそが、老後の家計と生活の平穏を守る唯一の防壁となります。今一度手元の通知物を確認し、確実な一歩を踏み出してください。 (出典: 年金 手続き 65 歳(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
