実録・借金地獄物語の真相!破綻の日常から奇跡の生還を果たした全貌
平穏だったはずの生活が、音を立てて崩れ去る瞬間は誰の目にも見えない。財布の小銭が足りず、ほんの軽い気持ちで手を出したキャッシングやクレジットカードのリボ払い。そこから雪だるま式に膨らんだ負債は、わずか数年で数百万円、数千万円という天文学的な数字へと姿を変え、日常を容赦なく呑み込んでいきます。
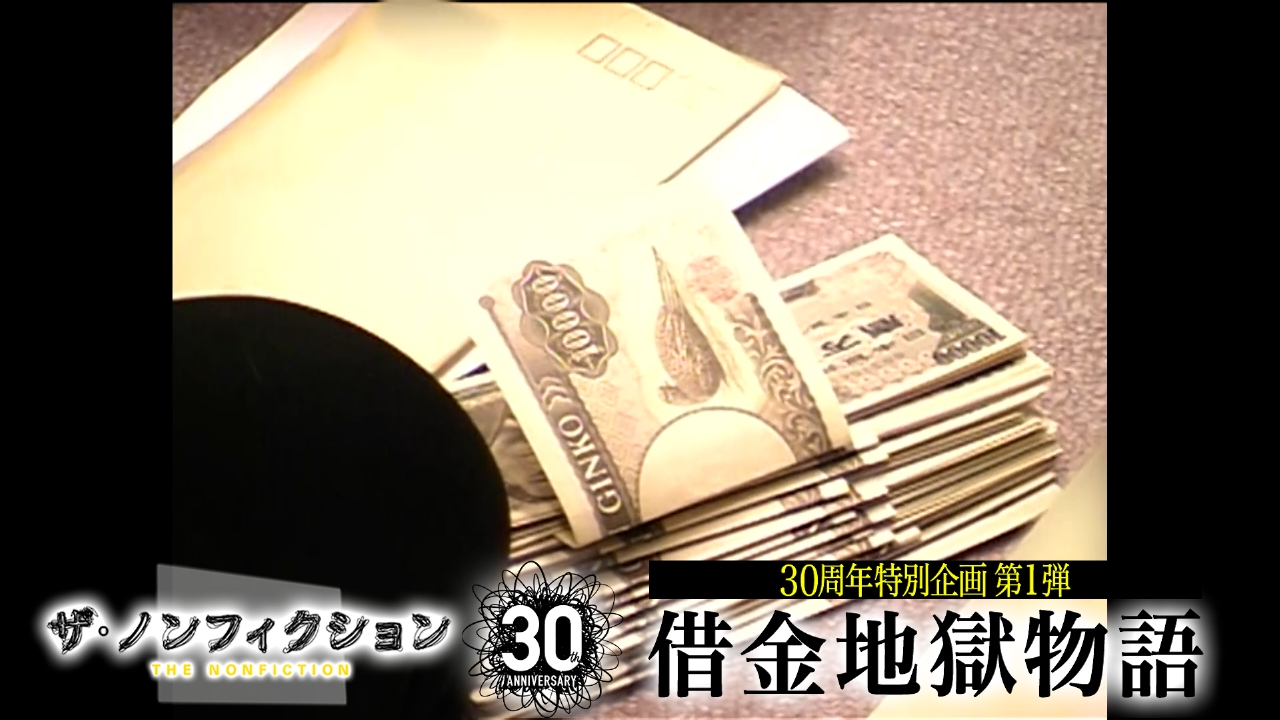
1997年9月21日に放送され、世帯視聴率15.9%という番組歴代最高記録を打ち立てたフジテレビ『ザ・ノンフィクション』の金字塔『借金地獄物語』。2025年10月5日には番組放送30周年特別企画の第1弾として、当時の主役であった人物の「その後」を追った特別ドキュメンタリーが放送され、大きな反響を呼びました。バブル崩壊後の平成大不況から四半世紀以上が経過した現在も、形を変えた「現代の借金地獄」に喘ぐ人々は後を絶ちません。なぜ人は底なし沼へと転落し、いかにして絶望の淵から生還するのか。関係者の証言やリアルな当事者の手記、最新の司法データをもとに、その壮絶な真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:平成の名作ドキュメンタリー『借金地獄物語』が描いたローン破綻の構図は、現代のキャッシュレス決済や手軽なローンを契機とする多重債務問題へ地続きで直結している。
- 要点2:転落の主因は特別な浪費ではなく、リボ払いの複利トラップやギャンブル依存、そして「他人に相談できない孤立」という心理的防壁にある。
- 要点3:督促状や差し押さえの恐怖から抜け出す鍵は根性論ではなく、任意整理・個人再生・自己破産といった法的手続きを冷静に選択する早期の決断にある。
【平成から令和へ】伝説の『借金地獄物語』が突きつけた多重債務の原点
放送ライブラリーの記録やフジテレビの公式アーカイブによると、1997年9月に放送された『ザ・ノンフィクション 借金地獄物語』は、平成不況の荒波に揉まれる市井の人々を容赦ないカメラワークで捉え、世帯視聴率15.9%を叩き出しました。番組の中心にいたのは、住宅ローン破綻物件の競売ビジネスに飛び込み、自らも莫大な借金と背中合わせになりながら生きる男・上打田内(かみうちだない)さんでした。
競売にかけられた自宅から立ち退きを迫られる家族、怒号が飛び交う債権者集会、担保割れした不動産を巡る血の滲むような駆け引き――。当時のお茶の間を震撼させたその映像は、好景気の熱狂が醒めた日本社会の歪みを浮き彫りにしました。そして放送から約30年が経過した2025年10月、番組ディレクターが再び上打田内さんを追跡取材した特番が放送され、「何があっても絶対に諦めないエネルギー」を持ち続けた男の劇的な半生が再び脚光を浴びることとなりました。
取材関係者の証言によると、当時の借金苦は「不動産バブルの崩壊」「無理な住宅ローン」「事業の連帯保証」といった巨額の契約が主な引き金でした。しかし、時を経た現場で起きている事態は、より不可視化され、日常の隙間に巧妙に潜り込んでいます。舞台が街金からスマートフォンへと移行しただけで、人間が陥る心理的パニックと破綻のメカニズムは、驚くほど30年前と変わっていません。

実録・平凡な日常から転落した理由|リボ払い地獄と依存症の罠
「まさか自分が、督促状に怯えて居留守を使うような人間になるとは夢にも思わなかった」
数年前まで大手通信関連企業に勤務し、平均年収を得ていた30代男性の手記には、生々しい告白が綴られています。彼の転落は、新生活の家具を揃えるために設定したリボ払い地獄から始まりました。毎月の支払額が1万5000円と一定である安心感から、残高の総額を把握しないまま買い物を重ね、気がつけばショッピング枠の限度額100万円に到達。年利15%の手数料により、支払う毎月の返済額の半分以上が利息に消える悪夢に直面しました。
多額の負債を抱えてしまう背景には、共通する「三段階の心理的陥穽」が存在します。
- 第一段階(痛覚の麻痺):キャッシュレス決済やアプリ完結型の少額融資により、現金を失う生々しい感覚が薄れ、借入が「未来の給与の前借り」という錯覚にすり替わる。
- 第二段階(損失回避バイアスとギャンブル):返済のために別の消費者金融から借り入れる「自転車操業」がスタート。焦燥感から手っ取り早く一発逆転を狙い、FXやオンラインカジノ、競馬などのギャンブル依存症借金へと突き進む。
- 第三段階(現実逃避と破滅):負債総額が年収の3分の1(総量規制の基準)を超え、正規の金融機関から融資を断られた瞬間、違法な個人間融資や闇バイトの甘い罠が目前に迫る。
ネット上の借金返済ブログやSNSの告白ポストを定点観測すると、破綻に至るきっかけの8割以上は「見栄」「ストレス解消の浪費」、そして「借金を借金で返す連鎖」です。特別な悪人や破滅主義者ではなく、どこにでもいる誠実で真面目な人ほど、「自分で何とかしなければならない」と抱え込み、傷口を致命的な深さまで広げてしまう傾向が如実に見て取れます。
【実態検証】督促状と差し押さえに怯える限界生活と現場目線のリアル
返済が完全に滞った後に訪れるのは、精神を極限まで摩耗させる「追われる日々」です。多くの借金地獄体験談において、最も心をえぐる描写として挙げられるのが、止まらない着信音とポストに投函される郵便物の色です。
最初は携帯電話への丁寧な入金確認から始まりますが、滞納が2ヶ月を超えると「催告書」へと文面が硬化し、郵便受けには赤や黄色の警告色をまとった督促状と差し押さえの予告通知が届くようになります。ある体験者は「毎朝、郵便配達のバイクのエンジン音が聞こえるだけで心臓が激しく波打ち、吐き気に襲われた」と当時を振り返ります。
裁判所から「支払督促」や「訴状」の特別送達が届いた段階を放置すると、事態は法的な執行フェーズへと移行します。給与の差し押さえが執行されれば、手取り額の最大4分の1(手取りが一定額を超える場合はその超過分)が強制的に天引きされ、借金の事実が勤務先に完全に露見します。同僚の好奇の視線、家族との信頼崩壊、そしてライフラインの停止予告。これが、多重債務者が直面する多重債務の末路の冷酷な現実です。
多重債務の末路を分ける法的救済|任意整理・個人再生・自己破産の徹底比較
どれほど深い泥沼であっても、法治国家である日本には人生を強制終了させないためのセーフティネットが用意されています。債務整理を専門とする弁護士や司法書士の協力のもと、自らの状況に見合った借金脱出方法を選択することが、地獄から抜け出す唯一の現実的なルートです。
代表的な3つの法的手続きの特徴と適用基準を、以下の比較表に整理しました。
| 手続きの種類 | 減額幅・解決の仕組み | 主なメリットとデメリット | 編集部の見解・適用基準 |
|---|---|---|---|
| 任意整理 (裁判所を通さない交渉) | 将来利息を原則全額カットし、元金を3年〜5年(36〜60回)の分割で完済を目指す。 | 利点:財産を没収されず、家族や会社にバレにくい。 難点:元金そのものは減らないため、安定収入が必須。 | 任意整理のリアル:負債200万円以下、利息さえなくなれば月々の返済を継続できる初期〜中期層に最適。 |
| 個人再生 (民事再生法に基づく裁判手続き) | 元金を原則5分の1(最大10分の1)程度まで大幅圧縮し、残額を原則3年で支払う。 | 利点:住宅ローン特則を使えば「持ち家」を手放さずに済む。 難点:手続きが複雑で官報に掲載される。 | 個人再生ブログの知見:住宅を残したいサラリーマンや、借金額が500万円以上へ膨らんだ中度・重度層の有力な選択肢。 |
| 自己破産 (破産法に基づく免責許可) | 税金などを除くすべての債務の支払い義務が免除(ゼロ)される。 | 利点:負債が完全に消滅し、即座に再スタートが可能。 難点:一定水準以上の財産は処分され、特定職業の資格制限がある。 | 自己破産体験談の検証:収入が途絶えた無職者や、年収を遥かに超える多額債務を抱えた場合の究極的かつ合法的な再起策。 |
いずれの手続きを選んでも、信用情報機関に事故情報が登録されるいわゆる「ブラックリスト」状態(約5年〜7年間、新規借入やクレカ作成が制限される)は避けられません。しかし、多くの専門家が口を揃えるのは、「信用情報の傷を恐れて何年も毎月十数万円の利息を払い続けることこそが、人生の最大の損失である」という冷徹な計算式です。
一般に知られていない盲点とネットの誤解|「借金減額診断」の真相
SNSや動画サイトの広告枠で頻繁に見かける「あなたの借金、いくら減らせる?」「3つの質問で減額額がわかる」といった宣伝文句。これらに対して、ネット上では「怪しい詐欺ではないか」「入力した個人情報が悪徳業者に流出するのではないか」という不安の声が根強く存在します。
この借金減額診断の真相は、弁護士法人や司法書士法人が債務整理の見込み客を獲得するための「簡易シミュレーションツール」です。法的なからくり自体は詐欺ではなく、過払い金が発生している可能性や、任意整理による将来利息カット、個人再生による元金圧縮の概算を自動試算する仕組みに基づいています。
しかし、ネットの情報空間には看過できない盲点とリスクが潜んでいます。
- 広告主が正規の士業事務所か確認すること:弁護士法72条(非弁活動の禁止)に抵触するような無資格のアフィリエイト仲介業者を経由すると、法外な紹介手数料を請求されたり、怪しい二次業者へ個人情報が転売されるリスクがあります。必ず運営元の「弁護士会登録番号」や「司法書士事務所の実体」を明記している先を選ばなければなりません。
- 「借金が魔法のように消える」わけではない:減額診断の結果に浮かれ、安易に契約を結んだものの、任意整理後に元金の分割返済が滞れば一括請求を受けるリスクがあります。自己の返済能力と照らし合わせた現実的な資金計画の立案が欠かせません。
- 債務整理おすすめ情報の鵜呑みは危険:ランキング形式で紹介されている情報サイトの中には、報酬単価が高い特定の事務所ばかりを上位に配置しているケースも見受けられます。面談時の対応が丁寧か、着手金や報酬金の体系が日本弁護士連合会の報酬基準に則っているかを自ら見極める冷静さが不可欠です。
【プロの結論】心理的バウンダリーと共依存|借金地獄から生還するための条件
社会学および家族心理学の臨床データにおいて、借金問題は個人の金銭感覚の欠如だけでなく、「周囲との共依存関係」によって長期化・深刻化することが証明されています。特に典型的なのが、子どもや配偶者の借金を親族が肩代わりして完済してしまうケースです。
家族が借金を肩代わりすると、本人は債務の重圧と社会的ペナルティを一切経験しないため、「困っても最後は誰かが助けてくれる」という誤った学習を脳内で完了させてしまいます。その結果、数年後にさらに巨額の負債を作って舞い戻るという悲劇が繰り返されます。健全な自立を保つためには、冷徹であっても「心理的バウンダリー(境界線)」を引き、本人の借金は法的な制度を用いて本人自身の責任で清算させる決断が不可欠です。
債務整理の手続きに踏み切るべき人と、慎重に対処すべき人の明確な判断基準は以下の通りです。
- 即座に債務整理を決断すべき人:
- 毎月の返済額の半分以上が利息の支払いに充てられている人
- 返済期日を守るために、別の会社から現金を借り入れている(自転車操業)人
- 借金の総額が年収の3分の1を超え、自力返済の目処が立たない人
- 手続きに慎重になるべき人:
- 半年以内に住宅ローンや教育ローンの本審査を控えている人
- 生命保険募集人や警備員など、自己破産によって一時的に就業が制限される資格・職業に就いており、配置転換や任意整理の代替案を検討していない人
- 利息を含めても向こう1年以内にボーナス等で確実に一括完済できる見込みがある人
どん底から借金地獄から生還を果たした人々に共通するのは、プライドや世間体を完全に捨て去り、「これ以上は無理だ」と白旗を揚げた瞬間に、人生の再建の針が動き出したという事実です。破綻を認めることは敗北ではなく、法に守られた正当な再スタートの権利を行使することに他なりません。

【借金地獄物語】に関するよくある質問(FAQ)
Q1:リボ払いやキャッシングの返済がすでに限界ですが、弁護士に相談すると何が変わりますか?
A1:弁護士や司法書士に債務整理を依頼すると、金融機関に対して「受任通知」が即日〜数日中に発送されます。貸金業法第21条の規定により、受任通知を受け取った貸金業者は債務者本人への電話連絡、自宅訪問、督促状の送付といった一切の直接取り立てを即座に停止しなければなりません。毎月の返済も一時的にストップするため、督促の恐怖から解放された静かな環境で、生活の立て直しと返済計画の策定に専念できます。
Q2:債務整理や自己破産をすると、家族や会社に必ず知られてしまいますか?
A2:手続きの種類によって大きく異なります。裁判所を通さない「任意整理」であれば、勤務先や家族に通知が届くことは一切なく、誰にも知られずに解決できるケースが大半です。一方、「個人再生」や「自己破産」の場合は官報に氏名と住所が掲載され、同居家族の収入証明書類などの提出が必要になるため、家族に秘密のまま進めることは極めて困難です。ただし、自己破産であっても会社を解雇される法的な理由はなく、一般的な会社員であれば自ら言わない限り職場に露見する可能性は極めて低いのが実情です。
Q3:過去にギャンブルや過度な浪費で作った借金は、自己破産できないと聞きましたが本当ですか?
A3:法律上、競馬やパチンコ、過度な浪費による借金は破産法第252条の「免責不許可事由」に該当します。しかし、実務上はそれだけで即座に免責が却下されることは稀です。本人が深く反省し、生活態度を改めて経済的更生の意志を示している場合、裁判所の裁量によって免責を認める「裁量免責」が下りるケースが全体の9割以上を占めています。ギャンブルで作った借金だからと諦めず、専門家へありのままの事実を打ち明けて相談することが再起への第一歩となります。
まとめ:絶望の暗闇から抜け出し再起を果たすための判断基準
1997年に日本中を釘付けにした『借金地獄物語』から約30年。時代が昭和・平成から令和へと移り変わり、お金の形が紙幣からデジタルの数字へと変わっても、借金に追われ、人間らしさを奪われていく苦しみは少しも色褪せていません。しかし、この物語が教えてくれる最も重要な真実は、どれほど深い借金地獄に落ちたとしても、命を絶つ必要も、一生逃げ続ける必要もないということです。
督促状を放置し、現実から目を背け続けることこそが最大の破滅を招きます。法的手続きという強力な盾を用いれば、どれほど膨らんだ負債であっても必ず終わりを迎えます。プライドを手放し、専門機関の扉を叩くこと。その一歩の勇気こそが、地獄のような日々に終止符を打ち、再び顔を上げて生きていくための唯一の分岐点となるはずです。 (出典: 借金 地獄 物語(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
