年間100万円貯金は本当に無理?手取り別内訳と2026年最新の成功法則
物価高や社会保険料の負担増が続く2026年の家計環境において、「年間100万円の貯金」という目標は多くの生活者にとってひとつの大きな分水嶺となっています。月額に換算すると約8万3,300円の積み立てが必要となる計算ですが、SNSやマネー相談の現場では「手取りが少ない自分には絶対に不可能」「一人暮らしでは生活費だけで消えてしまう」といった悲鳴に近い声が後を絶ちません。
しかし、家計調査やマネーフォワード等の家計簿アプリ利用者の動向、さらには実際にゼロから100万円を貯め抜いた生活者への取材を進めると、達成できている人と挫折する人の差は決して「年収の多寡」だけではない実態が浮かび上がってきます。そこには、意思の強さに頼らない仕組み化や、2026年ならではの固定費削減、新NISAを絡めた資産設計の明確なロジックが存在していました。
📌 【この記事の重要ポイントまとめ】
- 要点1:年間100万円貯金の分岐点は「月約8.3万円の捻出」。手取り20万円前後の一人暮らしやボーナスなしの環境でも、支出構造の根本的見直しにより十分射程圏内に入る。
- 要点2:挫折する最大の原因は「余ったお金を貯めようとする行動特性」。給与日に自動隔離する先取り貯蓄と、通信・サブスク・保険などの固定費削減が成否を分ける。
- 要点3:2026年のインフレ下では単なる現金預金だけでなく、新NISAによるインデックス積立投資とのハイブリッド運用が防衛策として不可欠となる。
年間100万円貯金は本当に無理?手取りが少なくても達成できる決定的な理由
「年間100万円の貯金なんて、一部の高給取りや実家暮らしにしか無理な話ではないか」――このような疑問を抱く方は少なくありません。単純計算で年間100万円を達成するには、月々およそ8万3,334円を確実に貯蓄へ回す必要があります。ボーナスが年2回各20万円支給される会社員であれば、毎月の負担は「月5万円」程度まで下がりますが、ボーナスがない場合や全額を生活防衛・補填に充てざるを得ない場合、毎月8万円強を捻出するハードルは極めて高く感じられます。
それでもなお、年間100万円貯金手取り20万円台の一人暮らし会社員が目標を完遂できる決定的な理由は、「生活水準のベースラインをあらかじめ固定し、変動費ではなく構造を最適化している」点にあります。失敗する人の多くは「食費を1日300円に抑える」「欲しい服をひたすら我慢する」といった感情頼みの節約に挑み、リバウンドによる散財で挫折します。
対照的に、成功者が徹底しているのは「努力を必要としない固定費の削減」と「視界からお金を消す仕組み作り」です。家計の現場を取材すると、成功者は例外なく「家賃」「通信費」「不要な保険」といった毎月定額で引き落とされる支出にメスを入れ、給与口座に残る金額そのものを最初から「使ってもいい枠」だけに制限しています。このアプローチの違いこそが、手取り額の多寡を超えて100万円の壁を突破できるかどうかの分水嶺となっています。
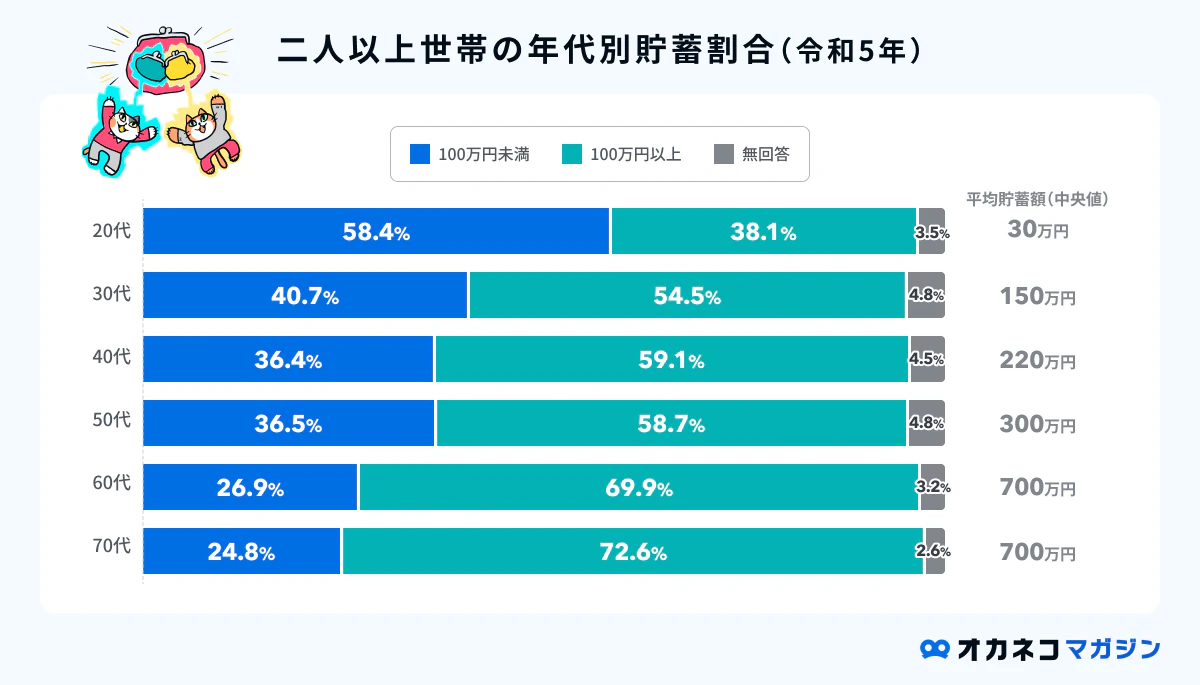
【2026年最新データ】20代・30代のリアルな貯蓄率と年間100万円の難易度比較
金融広報中央委員会が公表している「家計の金融行動に関する世論調査」や各金融メディアの動向を紐解くと、平均貯蓄率20代30代の平均値は手取り収入の10〜15%程度とされています。しかし、このデータには資産形成を全く行っていない層と積極的に投資を行う層との間で深刻な二極化が生じています。
手取り収入別に、年間100万円を貯金するために求められる「貯蓄率」を算出した以下の比較表を見ると、各自が置かれている状況の難易度が浮き彫りになります。
| 手取り月収(年収換算目安) | 月8.3万円貯蓄に必要な貯蓄率 | 一人暮らしの達成難易度 | 2026年現在の推奨アプローチ |
|---|---|---|---|
| 手取り18万円(額面約280万円) | 約46.3% | 極めて高い(家賃抑制が必須) | シェアハウスや家賃補助活用、副業・転職による収入底上げを並行 |
| 手取り22万円(額面約340万円) | 約37.8% | 標準〜やや高い(固定費見直し必須) | 格安SIM、サブスク整理、自炊のルーティン化で無理なく達成可能 |
| 手取り26万円(額面約400万円) | 約32.0% | 達成可能(一般的な適正値) | 先取り貯蓄の自動化と新NISA積立を半々で配分する資産形成期 |
| 手取り30万円以上(額面約460万円〜) | 27.7%以下 | 容易(生活の膨張に注意) | 使途不明金の把握と、年間150万〜200万円への上方修正を検討 |
データが示す通り、手取り22万〜26万円のレンジであれば、貯蓄率は30%台前半から半ばにとどまります。これは一般的な単身世帯の家計最適化基準に照らしても十分に実現可能な水準です。一方で、手取り18万円台の場合は手取りのほぼ半分を蓄財に回さなければならず、生活防衛と健康維持の観点から、支出削減だけでなく収入拡大の施策を組み合わせることが求められます。
【月8万円貯金内訳】一人暮らし&ボーナスなしを想定した家計簿シミュレーション
では、最もシビアとされる年間100万円貯金一人暮らしかつボーナスなし貯金術を実践する場合、どのような家計配分になるのでしょうか。手取り月収22万円の単身者をモデルケースとした家計簿シミュレーションを公開します。
このシミュレーションにおける最大の要点は、「住居費を6.5万円以内に抑えること」と「月8万円貯金内訳をあらかじめ確定させること」です。
- 手取り月収:220,000円
- 【最優先】先取り貯蓄+投資:83,500円(目標達成枠)
- 現金預金積立:43,500円
- 新NISA積立投資:40,000円
- 【固定費合計】:82,500円
- 家賃(共益費込):62,000円
- 水道光熱費:12,000円(2026年の電気・ガス料金水準を想定)
- 通信費(格安SIM+光回線):5,500円
- サブスクリプション(厳選1〜2サービス):3,000円
- 【変動費合計】:54,000円
- 食費(自炊中心+プチ外食):32,000円
- 日用品・消耗品費:5,000円
- 交際費・娯楽費:12,000円
- 予備費・美容被服費:5,000円
一見するとタイトな内訳に見えますが、ポイントは「通信費・サブスク・保険」などの固定費を徹底的に削り落とすことで、食費や交際費といった日々の幸福感に直結する予算を一定程度死守している点です。極端に食費を削ると自炊疲れから外食頻度が増え、結局家計が破綻します。無理のない節約術の本質は、満足度を下げずにランニングコストを下げる知恵にあります。
行動経済学から紐解く「貯金できない理由」と先取り貯金の確実なやり方
多くの生活者が「今年こそは100万円」と意気込みながら挫折してしまう背景には、人間の認知の癖が深く関わっています。行動経済学において広く知られる「パーキンソンの法則」(支出の額は、収入の額に達するまで膨張する)や、将来の利益よりも目先の報酬を極端に過大評価してしまう「現在バイアス」がその正体です。
「給料が余ったら月末に口座へ残そう」というやり方では、残高がある限り脳が「使っても問題ない余剰資金」と認識してしまいます。これを防ぐ唯一の対抗策が、先取り貯金やり方の自動化です。
具体的には、給与振込日の翌営業日に、住信SBIネット銀行や楽天銀行などの「定額自動入金・振替サービス」を利用し、生活用口座から貯蓄用口座へ8万4,000円を自動的に移動させます。口座画面を開くことすら不要な環境を構築し、「手元には最初から13万6,000円しかない」という認識を強制的に作り出すことが、2026年最新家計管理のスタンダードとなっています。
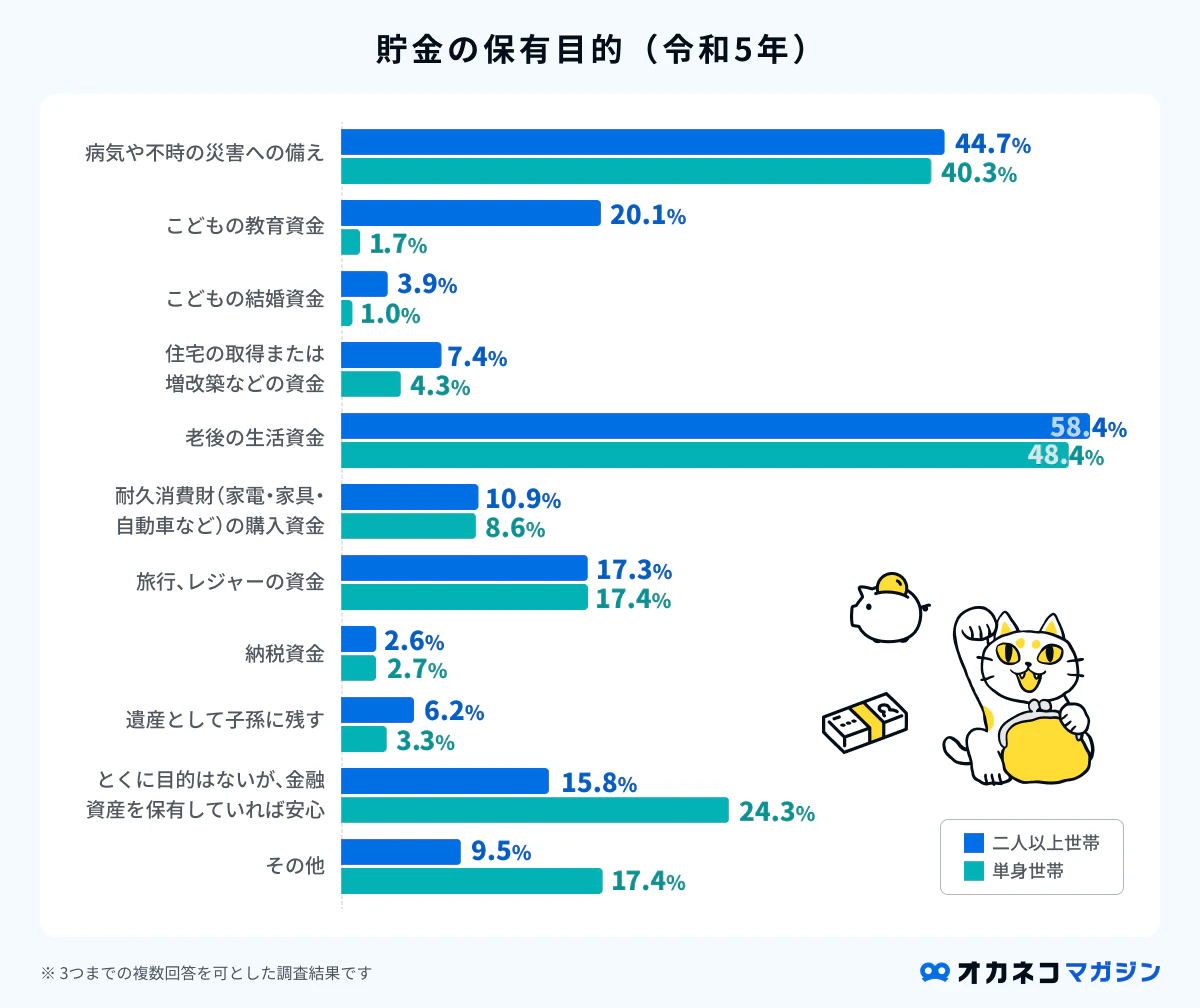
さらに、インフレが常態化した現代において、全額を低金利の普通預金に眠らせておくことは資産の実質的目減りを意味します。急な出費に備える「生活防衛資金」(生活費の3〜6ヶ月分)が貯まるまでは現金比率を高め、基盤が整った段階で新NISA積立投資へ月3万〜4万円程度を割り振るハイブリッド型が、購買力を維持しながら年間100万円の資産増を果たす鉄則です。
【実態検証】「ゼロから100万貯めた」当事者の証言とSNSに見る落とし穴
実際に貯金ゼロの状態から年間100万円の壁を突破した20代・30代の生の声を聞くと、共通して語られるのは「開始から3ヶ月目の壁」です。大手金融系オウンドメディアや個人ブログ、知恵袋に寄せられるリアルな体験談では、初期段階でモチベーションが高すぎるあまり、友人からの誘いをすべて断り、1食100円の偏食に走って体調やメンタルを崩すケースが頻発しています。
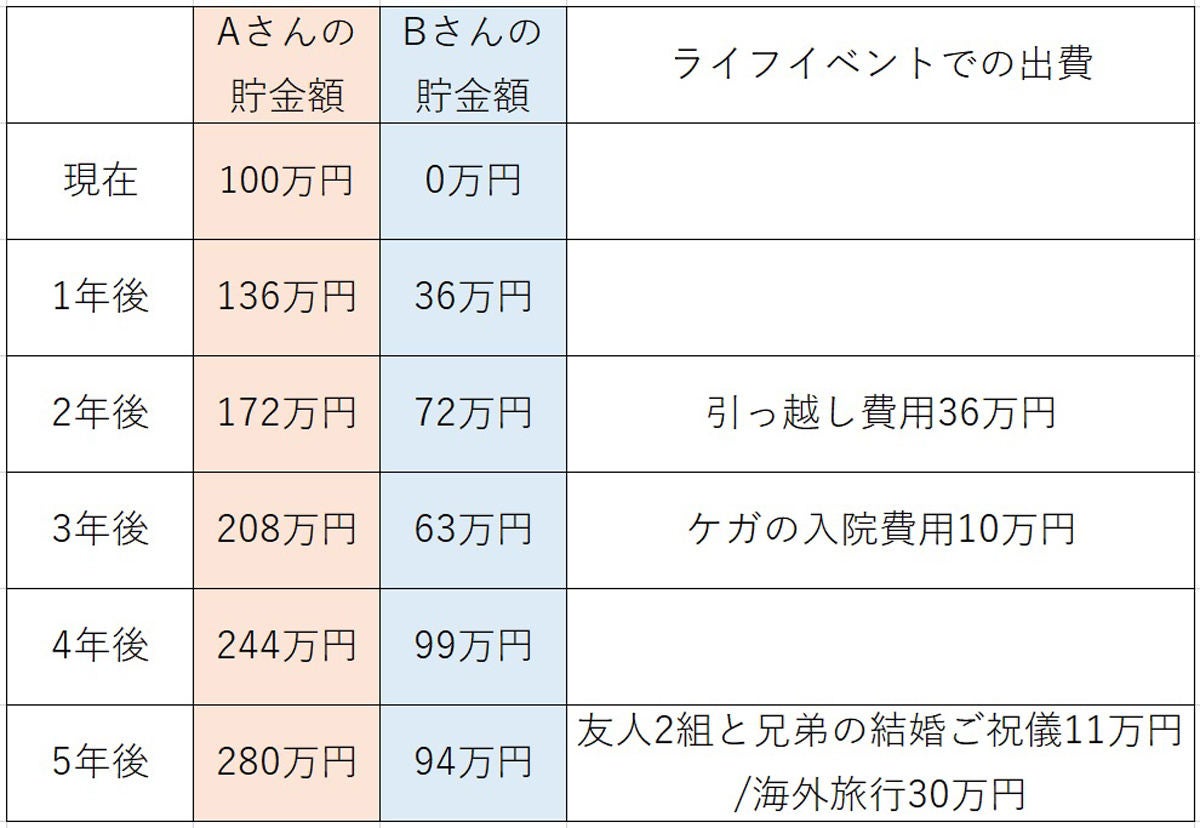
「最初の2ヶ月で友人の結婚式や家電の故障が重なり、貯金を取り崩して激しい自己嫌悪に陥った」という20代後半の会社員は、取材に対して次のように語っています。
「完璧を目指すのをやめ、毎月の予算に『使途自由の予備費1万円』を組み込んだことで、途切れずに継続できるようになりました。大事だったのは節約のテクニックではなく、イレギュラーな出費で挫折しない精神的なクッションでした」
また、SNS上で散見される「ポイ活だけで年間数十万円」「極端な断捨離生活」といった過激な情報を鵜呑みにするリスクも指摘されています。ポイント獲得のために不要な買い物をして本末転倒に陥る例や、生活必需品まで手放して買い直しのコストが発生するトラブルは後を絶ちません。現場検証から導き出される真実は、地味な「固定費削減見直し」を1回完了させ、あとは普段通り生活する人ほど結果を出しているという事実です。
【プロの結論】年間100万円貯金が向いている人・見送るべき人の判断基準
ファイナンシャルプランニングおよび家計心理の観点から、誰もが今すぐ「年間100万円」を目指すべきかといえば、決してそうではありません。置かれているライフステージやキャリアの局面によって、資本を投じるべき優先順位は異なります。
【今すぐ取り組むべき人】
- 生活防衛資金(手取り3〜6ヶ月分)がゼロ、あるいは極端に少ない人:万一の失業や病気に耐えられない脆弱な状態にあるため、最優先で100万円の安全弁を築く必要があります。
- 明確に使途不明金が多く、固定費の見直しを数年間放置している人:通信費や不要な保険を解約するだけで月2万〜3万円浮く余地があり、生活満足度を下げずに達成できる可能性が極めて高い層です。
- 新NISAの非課税枠を有効活用し、中長期的な資産形成を軌道に乗せたい人。
【目標額を下方修正、または見送るべき人】
- 現在、キャリアアップのための資格取得やスキル習得の投資期にある人:書籍代やセミナー代、人脈形成の交際費を削ってまで年100万円を貯めても、将来の稼ぐ力を毀損しては生涯獲得賃金で大きな損失となります。目標を「年30万〜50万円」に落とし、自己投資を優先すべきです。
- 心身の健康や良好な家族関係に支障が出始めている人:光熱費を過度にケチって熱中症や体調不良を招いたり、パートナーとの間で過度な節約バトルが起きている状態は健全ではありません。「心理的安全性」を損なう蓄財は持続不可能です。
【貯金 年間 100 万】に関するよくある質問(FAQ)
Q1:手取り18万円の一人暮らしでも年間100万円貯金は可能ですか?
A1:理論上は可能ですが、手取りの約46%を貯金に回す必要があるため、家賃を極端に抑える(社宅、家賃補助、郊外への転居、実家暮らし)か、月3万〜4万円程度の副業収入を得ることが現実的な前提条件となります。無理に生活費を削りすぎると健康を害するリスクがあるため、まずは「年間50万円」を目標に据えるか、収入増のアクションを先行させることを推奨します。
Q2:ボーナスが出ない会社員ですが、月8万円以上の貯金を作るコツは?
A2:ボーナスがない場合は「毎月定額を確実に差し引く」仕組みが命命綱となります。第一歩として、スマホを大手キャリアから格安SIM(月額1,000〜2,000円台)へ乗り換える、不要な民間医療保険・生命保険を解約・スリム化する、使っていない月額サブスクを全解約するなど、1回の手続きで永続的に数万円が浮く「固定費の棚卸し」を初月中にすべて完了させてください。
Q3:貯める100万円は、全額普通預金に置いておくべきですか?それとも投資に回すべきですか?
A3:現在の貯蓄残高によって判断が分かれます。病気や急な退職に備える「生活防衛資金」(単身者なら50万〜100万円程度)がまだ手元にない場合は、元本保証の普通預金や定期預金で確保することを最優先してください。防衛資金の目処が立っている場合は、インフレによる現金価値の目減りを防ぐため、半分程度を新NISAのつみたて投資枠(全世界株式やS&P500などの低コストインデックス投信)に配分するのが2026年時点の合理的な選択肢です。
まとめ:2026年のインフレ時代を生き抜く「持続可能な家計管理」へ
年間100万円の貯金は、単なる通帳の数字合わせではありません。不透明な社会情勢が続く現代において、「自分の力で生活をコントロールし、いざという時に選択の自由を手に入れるための防波堤」を築く行為そのものです。
達成に必要なのは、過酷な精神修養や極端な倹約生活ではなく、「構造的な固定費の削減」と「給与日に即座に切り離す先取りの仕組み」です。まずは今週末、スマートフォンのプラン確認や不要なサブスクの解約といった、わずか30分で完了する手続きから始めてみてください。一度整えた家計の仕組みは、あなたの意思に関係なく、1年後に確実に「100万円」という揺るぎない自信をもたらしてくれるはずです。 (出典: 貯金 年間 100 万(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
