貯蓄と貯金の違いとは?対象範囲の罠と2026年最新の資産形成術
銀行口座の数字を眺めながら「これで将来への備えは十分だ」と確信を持っている方ほど、実は深刻な落とし穴に直面しているケースが少なくありません。日常会話において「貯金」と「貯蓄」はほぼ同義語として交わされていますが、金融実務および家計防衛の観点から見ると、両者が指し示す資産の範囲や果たすべき役割は決定的に異なっています。
日本銀行の金融政策修正を経て「金利ある世界」が定着した現在、現金をただ預けておくだけではインフレーションによる購買力の低下を防ぎきれない構造が浮き彫りになりました。単なる言葉のあやと見過ごすか、それとも概念の相違を正しく捉えて家計のポートフォリオを再編するかによって、5年後、10年後の手元資産には看過できない格差が生じます。資産防衛の基本となる境界線を論理的に解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「貯金」はお金を貯める行為や金融機関への預託を指し、「貯蓄」は株式・投資信託・保険まで包括する金融資産全体の総称である。
- 要点2:歴史的・制度的な背景として「銀行=預金」「ゆうちょ・JA等=貯金」という厳密な区分が存在するが、資産管理上の本質は保有資産の多様性にある。
- 要点3:インフレ局面における購買力低下を防ぐには、生活防衛資金としての貯金を基盤にしつつ、成長性を持つ貯蓄へ計画的に配分する規律が欠かせない。
【決定的な理由】貯蓄と貯金の違いとは?対象となる資産範囲の真相
「貯金」と「貯蓄」の最も根幹的な相違点は、「対象となる金融資産の守備範囲」に集約されます。直感的に理解するのであれば、「貯金は貯蓄という広大な集合体の中に含まれる一つの要素に過ぎない」という包含関係を捉える必要があります。
金融広報中央委員会や総務省統計局の基準に照らすと、「貯金」とは文字通り現金を蓄える行為、あるいは銀行や郵便局などの口座に現金を積み立てておく状態を指します。いわば「現金の保管と蓄積」に特化した概念です。一方で「貯蓄」は、現金や預貯金にとどまらず、有価証券や積立型の保険商品など、金銭的価値を有するあらゆる資産の総額を意味します。
この二つを混同したまま家計を運用すると、「貯金が順調に増えているから安心だ」と錯覚し、資産全体のリスク分散を完全に怠ってしまう事態を招きます。物価が継続的に上昇する経済環境下では、額面が変わらない預貯金の実質的な購買力は目減りしていきます。貯蓄という広い視野で自己の財産を俯瞰できていなければ、インフレという見えないコストによって資産をすり減らしてしまう事実こそが、この違いを厳密に把握しなければならない決定的な理由です。

【金融資産の内訳】知っておくべき貯蓄の種類一覧と各アセットの特徴
家計管理を盤石なものへ昇華させるには、貯蓄の内訳を構成する資産群を正しく把握し、それぞれの機能特性を見極める作業が不可欠です。金融資産の内訳は、大きく分けて以下の4つのカテゴリに整理されます。
第1に「流動性資産」です。これには普通預金や手元の現金が該当します。利息収入は極めて限定的であるものの、急な出費や生活費の決済に即座に対応できる圧倒的な引き出しやすさを誇ります。
第2に「安全性資産」です。定期預金や個人向け国債などが代表例であり、元本割れのリスクを極小化しつつ、数ヶ月から数年のスパンで確実に使途が決まっている資金をキープする役割を担います。
第3に「収益性資産」です。投資信託と株式がこれに当たり、元本保証がない代わりに経済成長に伴う配当や値上がり益を享受できます。新NISAの普及以降、個人の資産形成においてエンジン役として組み込まれる比率が飛躍的に高まりました。
第4に「保障兼蓄財資産」です。終身保険や養老保険、学資保険といった生命保険の積立が挙げられます。万一の際の死亡保障や特定事象への補償を確保しながら、中長期的な解約返戻金を将来の蓄えとして活用する二重の構造を持ちます。
2026年最新の資産動向を分析すると、かつての「資産=銀行預金」という一極集中構造から脱却し、各世帯が流動性と収益性のバランスを細かくコントロールする多層構造への移行が進んでいることが確認できます。
【徹底比較】貯金・預金・貯蓄の定義と機能の違いが一目でわかる一覧
金融リテラシーを高める上で避けて通れないのが、「預金と貯金の違い」に関する制度的なルーツです。言葉としては同義に扱われがちですが、根拠法や預託先の組織形態によって法的な位置付けが明確に分かれています。
歴史的に、民間銀行や信用金庫に金銭を預託する行為は「預金」と呼ばれ、銀行法などが適用されます。対して、ゆうちょ銀行(旧郵便貯金)やJAバンク(農協)、JFマリンバンク(漁協)に預託する行為は伝統的に「貯金」と呼称されてきました。これらは第一次産業従事者や一般市民の相互扶助・小口貯蓄推進をルーツとして発展した背景があるためです。現代の実務上では両者を総称して「預貯金」と表記するのが通例となっています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 貯金(狭義) | ゆうちょ銀行、JA、JFへの預託金。ペイオフ上限1,000万円とその利息まで保護。 | 通常貯金金利:0.1〜0.2%前後推移 | 即時換金性は極めて高いが、長期の資産拡大機能はほぼ皆無。生活用口座に限定すべき。 |
| 預金(普通・定期) | 都市銀行、地方銀行、ネット銀行への預託。預金保険機構による保護対象。 | 定期預金(1年):0.3〜0.5%程度(ネット銀行優遇枠含む) | 金利上昇局面で一部ネット銀行の定期預金が復権。数年内の支出待機資金置き場として有効。 |
| 貯蓄型保険 | 生命保険の積立、個人年金保険等。中途解約時は元本割れリスクあり。 | 予定利率:1.0〜1.6%前後(円建て商品の指標) | 強制貯蓄効果と保障はあるが、資金拘束期間が長く手数料が不透明なため過度の偏重は厳禁。 |
| 有価証券(投信・株) | 投資信託と株式。新NISAによる非課税運用枠(最大1,800万円)の活用が主流。 | 世界株式インデックスの長期年平均リターン:4〜7%想定 | 貯蓄の全体規模を押し上げる中核エンジン。価格変動を受け入れるリスク許容度の管理が前提。 |
このように、法的な区分である預金や貯金を土台に据えつつ、それらを包摂する「貯蓄」という大枠の中で、安全資産とリスク資産をどのような比率で配合するかが現代の家計設計における真の焦点となります。
【実態検証】年代別平均貯蓄額とリアルな家計の現場|SNSや相談窓口の声
世間の人々は実際にどれほどの貯蓄を保有し、どのような現実に直面しているのでしょうか。金融広報中央委員会が公表している「家計の金融行動に関する世論調査」のデータから、年代別平均貯蓄額と中央値の実態を検証します。
調査統計を見る際、極端な富裕層が数値を引き上げる「平均値」だけを追うと実態を見誤ります。より庶民の実感値に近い「中央値」に注目することが不可欠です。
20代単身世帯における金融資産保有額の平均値は約250万〜300万円ですが、中央値は50万〜100万円程度に落ち込みます。30代になると平均値は約600万〜700万円に達するものの、中央値は200万〜300万円前後です。さらに子育てや住宅ローンが重くのしかかる40代では、平均値が900万円前後であるのに対し中央値は250万〜350万円と、世代間の格差および保有者層・非保有者層の二極化が顕著に現れています。50代に至ってようやく退職金準備等により中央値が600万〜800万円へと上昇していきます。
家計相談窓口やSNS(Xや知恵袋等)に寄せられる一次情報を観察すると、現代特有の焦燥感が浮き彫りになります。現場のファイナンシャルプランナーへの取材では、「通帳に500万円以上の貯金があるにもかかわらず、SNSで同年代の運用実績を見るたびに『自分は現金のまま放置して大損しているのではないか』と強い不安を吐露する相談者が後を絶たない」という証言が確認できます。
「とりあえず貯金していれば安心」と教え込まれてきた昭和・平成の価値観と、「投資をしなければ取り残される」という情報の奔流との間で、多くの生活者が心理的な板挟みに陥っているのが現在のリアルな構図です。
一般に知られていない盲点とネットの誤解|「貯金=安全」の落とし穴
インターネット上のマネー情報や掲示板では、「投資はギャンブルだから全額貯金が最も堅実である」という極論と、「インフレ時代に預貯金を持つのは情報弱者であり全額投資に回すべきだ」という極論が激しく衝突しています。しかし、この双方に決定的な盲点が存在します。
第1の誤解は、「元本保証の貯金なら資産価値が絶対に減らない」という安全神話です。預金口座に印字された「1,000万円」という名目上の数字は減りません。しかし、仮にインフレ率が年2%で推移した場合、現在の1,000万円の購買力は約10年後には実質的に約820万円程度の価値へと収縮します。額面を守ることに固執するあまり、実質購買力の防衛を放棄してしまう現象は、行動経済学における「現状維持バイアス」の典型例です。
第2の誤解は、「メンタルアカウンティング(心の会計)」による資産管理の機能不全です。多くの家計において、生活費決済用口座と将来のための貯金口座が同一のまま放置されています。財布の中で金銭の色分けができていないため、無意識の浪費が発生し、いざ市場が暴落した際にパニックを起こして生活防衛資金まで換金してしまうリスクを誘発します。
貯金と投資性資産を峻別し、それらを統合した「貯蓄」としてポートフォリオを構築する概念を持たない限り、過度なリスク恐怖症か無謀な投機主義のどちらかに足元をすくわれることになります。

【プロの結論】使い分けの基準と今日から始める資産形成のコツ
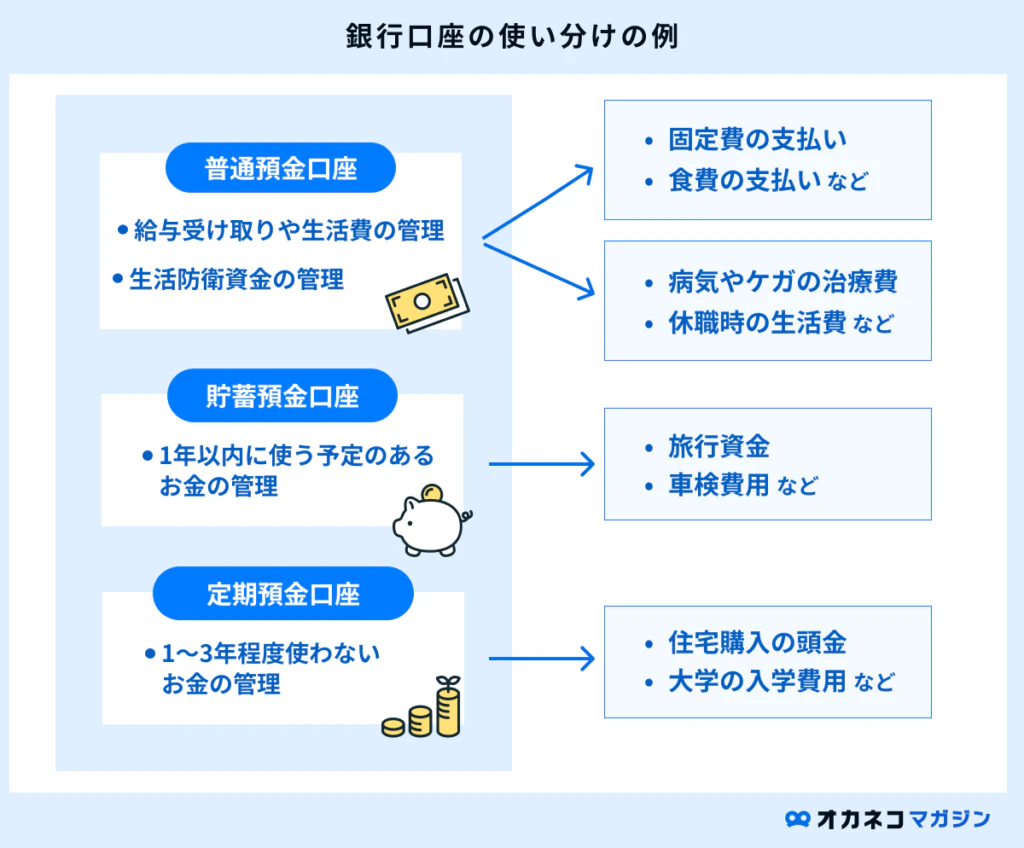
資産運用と家計防衛を破綻させないための黄金律は、資金の時間軸に基づく使い分けの基準を厳格にルール化することです。感情に左右されず、以下の3階層で家計の仕分けを実践することが推奨されます。
第1階層は「短期資金(0〜1年以内に使う資金・生活防衛資金)」です。毎月の生活費の3ヶ月〜6ヶ月分、自営業者であれば1年分程度を目安とします。この資金は一切の元本リスクを排除し、即座に現金化できる普通預金に配置します。
第2階層は「中期資金(2〜5年以内に使途が決まっている資金)」です。子どもの進学費用、車の買い替え費用、住宅購入の頭金などが該当します。急激な市場下落時に取り崩す事態を避けるため、定期預金や個人向け国債(変動10年)など、元本割れを防ぎつつ普通預金より有利な利回りを確保する安全性資産へ配分します。
第3階層は「長期資金(10年以上使わない余剰資金)」です。老後資金や長期的な財産形成を目的とする部分は、新NISA等を活用した投資信託(世界分散株式インデックス等)や株式へ回します。一時的な景気後退局面があっても長期保有で複利効果を最大化させます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
自らの状況に応じて、どちらの比重を優先すべきかは明白に分かれます。
【貯金(元本確保)を最優先すべき人の条件】
・手元の生活防衛資金が生活費3ヶ月分未満である人
・1〜2年以内に転職、独立、結婚、出産など大きなライフステージの変化を控えている人
・元本が一時的にでも数%下落することに対して極度の精神的ストレスを感じ、日常生活に支障をきたす人
【貯蓄全体の拡大(投資シフト)を加速すべき人の条件】
・半年分以上の生活防衛資金がすでに普通預金等で確保できている人
・毎月の収支が黒字化しており、給与からの先取り積立が可能な人
・10年以上先まで手をつけずに済む長期資金を保有している人
具体的な資産形成の始め方としては、まず家計簿アプリや金融機関の自動振替サービスを導入し、給料日に自動的に一定額が貯蓄口座へ移動する「先取り貯蓄の仕組み化」を完了させることです。意思の力に頼らず、仕組みで資産を分離することこそが、最も再現性の高い家計管理のコツとなります。
【貯蓄と貯金の違い】に関するよくある質問(FAQ)
Q1:タンス預金は「貯金」と「貯蓄」のどちらに分類されますか?
A1:広義の意味では現金を貯める行為であるため「貯金」に該当し、財産全体の一部として捉える場合は「貯蓄」にも含まれます。ただし、金融実務上の統計では金融機関に預託されていない現金は「手許現金」として区別されます。タンス預金は盗難や火災のリスクに加え、インフレによる実質価値の目減り、預金保険機構の保護対象外である点から、資産防衛上は極めて非合理な保管方法です。
Q2:銀行に預けているお金を「貯金」と呼ぶのは間違いですか?
A2:日常会話においては「銀行にお金を貯金する」と言っても文脈は十分に伝わります。しかし、法的な定義や金融機関の専門用語としては、銀行や信用金庫へのお金の預託は「預金」、ゆうちょ銀行や農協(JA)への預託は「貯金」と区別されます。公的な手続きや契約書類、ビジネスの場では正確に「預金」と使い分けるのが適切です。
Q3:貯金が全くない状態から資産形成を始める場合、投資から始めるべきですか?
A3:投資信託などをいきなり始めるのは避けるべきです。投資には価格変動リスクがあるため、病気や突然の失業などで現金が必要になった際、損失を抱えたタイミングで強制解約せざるを得なくなる危険があります。まずは生活費の最低3ヶ月分を普通預金等で確実に積み立て、強固な生活防衛資金を確立してから、余剰資金で投資信託などの収益性資産へステップアップするのが鉄則です。
Q4:積立型の生命保険は、投資信託と比べて貯蓄手段として優秀ですか?
A4:一長一短がありますが、純粋な資産形成効率の面では投資信託に軍配が上がることが一般的です。積立型保険は死亡保障などが付加されている反面、支払った保険料から保険会社の運営経費や保障コストが差し引かれるため、中途解約時の返戻率が元本を下回る期間が長く存在します。「純粋な資産形成」と「必要な保障」は明確に切り離し、掛け捨て型保険で最低限の備えを確保しつつ、残りの資金を投資信託で運用する分離戦略の方が合理的です。
まとめ:2026年の資産防衛に必要な視点とこれからのアクション
「貯金」と「貯蓄」の違いを整理することは、単なる国語の勉強ではなく、自らの財産を激動の経済から守り抜くための基本戦略そのものです。現金を確保する「貯金」は生活を守るための防波堤であり、株式や投資信託などを含む「貯蓄」はインフレに対抗して未来の選択肢を広げるための航海船といえます。
どちらか一方を盲信するのではなく、目的と時間軸に応じて資産の置き場所を論理的に切り替える姿勢こそが、金利ある世界を生き抜く家計の強靭さをもたらします。まずは現在の手元資金を「短期・中期・長期」の物差しで棚卸しし、口座の仕分けと自動積立の設定から着実に実行へ移してください。 (出典: 貯蓄 と 貯金 の 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
