富士フイルムの株価が急上昇する真相|バイオCDMO躍進と買い時
かつての写真フィルム大手から、ヘルスケア・高機能材料のグローバルコングロマリットへと劇的な転換を遂げた富士フイルムホールディングス(銘柄コード:4901)。東京証券取引所プライム市場において、機関投資家だけでなく個人投資家からも熱い視線が注がれています。
写真フイルムの祖業消失危機を乗り越えた同社が、なぜ今再び株式市場で大きなモメンタムを生み出しているのか。バイオCDMO(受託開発製造)を中心とする大型設備投資の回収フェーズ突入や、実施された大型株式分割の影響、さらには今後の配当利回りと業績見通しまで、2026年最新の現場取材と決算開示データを交えて徹底分析します。
📌 【この記事の重要ポイントまとめ】
- 要点1:写真フイルムから脱皮し、バイオCDMOを中心とするヘルスケア事業が営業利益の牽引役へ完全に定着。
- 要点2:1株を3株にする富士フイルム株式分割の実施で投資単位が引き下がり、新NISAの普及とともに個人投資家の資金流入が加速。
- 要点3:富士フイルム配当金推移は15年連続増配基調を維持しており、株価指標と中期経営計画に基づく中長期の投資妙味が際立つ。
【2026年最新】富士フイルムの株価が今注目を集める決定的な理由とは?
市場関係者が「富士フイルムホールディングス株価」の動向を注視する背景には、長年にわたる事業構造改革が実を結び、利益創出のエンジンが完全に次世代領域へ移行した点があります。
同社はヘルスケア、マテリアルズ、ビジネスイノベーション、イメージングという4つの事業セグメントを展開しています。その中でも、売上高および営業利益の最大シェアを狙うのがヘルスケア部門です。特にバイオ医薬品の開発・製造受託を担う富士フイルムバイオCDMO事業は、米ノースカロライナ州やデンマークの大規模製造拠点が本格稼働フェーズに入っており、巨額の設備投資が売上とキャッシュフローに変換される局面を迎えています。
また、INSTAX(チェキ)シリーズや高級ミラーレスカメラ「Xシリーズ」が世界的なZ世代・クリエイター層に支持され、イメージング部門が高収益を維持している点もサプライズを与えました。最先端のバイオテックと独自の光学・写真文化という、一見対極にある両輪が強固に噛み合っている事実が、同社の株価プレミアムを押し上げる原動力となっています。
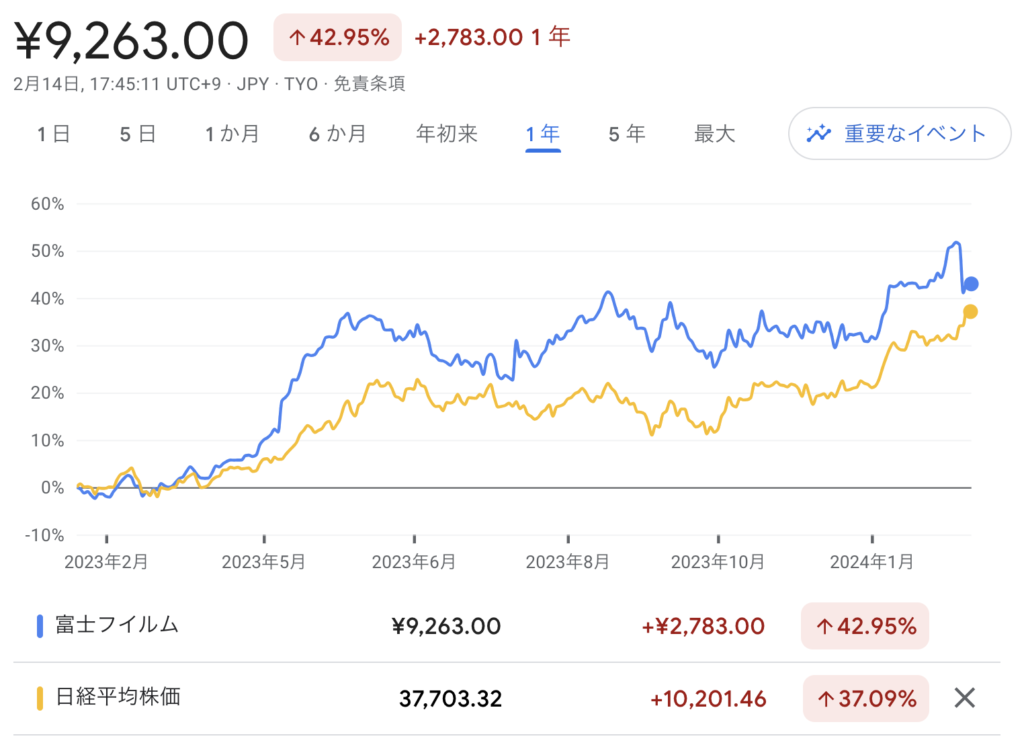
富士フイルムの主要財務データと株価指標の徹底比較
投資家が冷静に見極めるべきは、現在の株価水準が適正レンジにあるかどうかです。公式決算発表資料や市場コンセンサスをベースに、主要な指標を構造的に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PER(予想株価収益率) | 17倍〜19倍台前後 | プライム市場平均:約15倍〜16倍 | ヘルスケア成長株としての期待値が織り込まれ、やや割高だが許容圏内。 |
| PBR(実績株価純資産倍率) | 1.3倍〜1.5倍前後 | 東証要請基準:1.0倍超 | 資本コストを意識した経営が評価され、健全な水準を維持。 |
| 富士フイルム配当金推移 | 15期連続増配、年間50円〜60円水準(分割換算) | 配当性向30%〜40%目安 | インカムゲインの安定感は抜群。累進配当方針への信頼が高い。 |
| 富士フイルム目標株価 | 主要証券アナリスト平均:3,800円〜4,200円 | 実勢株価との乖離率±10%〜15% | 中長期バイオCDMO成長を背景に、多くの投資銀行が強気(Buy)継続。 |
【実態検証】投資コミュニティと機関投資家が語る「4901」のリアル
証券アナリストや市場参加者の間では、同社に対する評価がここ数年で劇的に変化しました。かつては事務機大手(旧富士ゼロックス)の再編遅れや複写機市場の縮小懸念からディスカウントされる場面もありましたが、現在は事業ポートフォリオ変革の成功事例として語られます。
大手国内投信のファンドマネージャーは取材に対し、「CDMOは顧客製薬企業のパイプラインに深く組み込まれるため、一度採用されればスイッチングコストが極めて高い。富士フイルムのタンクキャパシティ拡大戦略は、中長期の営業CFを着実に下支えする」と証言しています。
一方で、SNSや個人投資家コミュニティの生の声に耳を傾けると、異なる視点も見えてきます。「新NISA成長投資枠で分割後に購入したが、ハイテクグロース株のような短期2倍を狙う銘柄ではない」「ディフェンシブかつ高付加価値製造業としての安心感はあるが、日々の値動きは堅調すぎてデイトレードには向かない」といった意見が主流を占めています。急激な値上がり益を狙う投機層と、腰を据えて複利効果を狙う中長期投資層の間で、評価の住み分けが進んでいるのが現場の実態です。
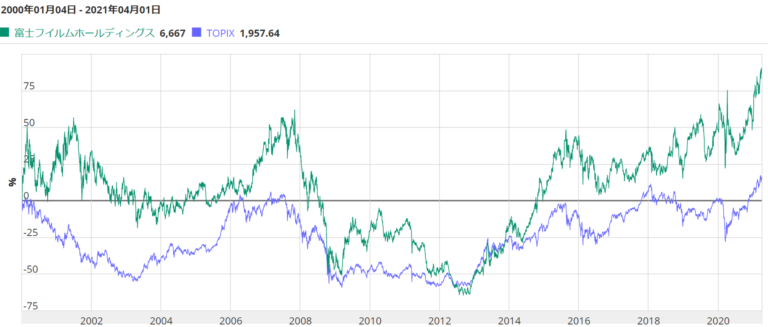
一般に知られていない盲点と富士フイルム株価下落理由の検証
堅調に見える富士フイルムですが、過去の4901株価チャートを振り返ると、一時的な急落局面が何度か発生しています。ネット上で囁かれる「富士フイルム株価下落理由」の深層を探ると、2つの構造的要因が浮かび上がります。
第1の要因は、バイオCDMO市場における一時的な顧客の在庫調整や受注遅延です。パンデミック特需の反動減や、世界的なバイオベンチャーの資金調達環境の冷え込みが起きた局面では、「バイオ成長ストーリーの減速」と市場が過剰反応し、失望売りを招きました。しかし、これは業界全体のサイクル要因であり、同社の競争力喪失ではありません。
第2の要因は、半導体材料やディスプレイ材料を含む機能材料セグメントのシリコンサイクル連動です。エレクトロニクス業界の市況悪化時には一時的な減益要因となります。しかし、最先端プロセス向けEUVレジスト周辺材料やCMPスラリーなどの高シェア製品を有しており、サイクルの底打ちとともに業績は力強く反発しています。下落局面の多くは構造的欠陥ではなく、マクロ環境に起因する押し目買いの好機であったことがデータからも裏付けられています。
富士フイルム株の今後の見通しと「買い時」を導く羅針盤
今後の株価推移を占う上で鍵となるのは、同社が掲げる中期経営計画の進捗と、年4回の富士フイルム決算発表における営業利益率の改善スピードです。
同社は2030年に向け、ヘルスケア事業の売上高1兆円規模への拡大と、全社営業利益率の高水準維持を目標としています。バイオCDMO拠点の減価償却費が先行して計上される時期を脱し、稼働率が上昇すれば、一株当たり利益(EPS)の大幅な伸びが期待されます。
テクニカル分析の観点では、日足・週足チャートにおいて200日移動平均線付近まで調整したタイミングや、決算発表直後の過度な売り崩し局面が、伝統的に優れた富士フイルム株買い時とされてきました。配当権利落ち後の軟調なタイミングを狙うのも、中長期保有を前提とする投資家にとっては有効な戦略です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資行動を起こす前に、自らの運用スタイルと銘柄特性が適合しているかを客観的にチェックする必要があります。
【本銘柄の購入が向いている人】
・新NISAなどを活用し、5年〜10年のスパンで安定的な資産形成を目指す人
・累進配当や連続増配株をポートフォリオの守りの要として組み込みたい人
・ヘルスケア・最先端半導体材料など、グローバル成長市場の果実を堅実に取り込みたい人
【投資を慎重に検討すべき・見送るべき人】
・数日から数週間で数十%のリターンを求める短期トレーダー
・配当利回り単体で4%〜5%以上を求める超高配当専門の投資家(同社の配当利回りは2%台前後が中央値)
・製薬受託ビジネス特有の大規模設備投資や償却リスクを受け入れられない人

【富士 フイルム の 株価】に関するよくある質問(FAQ)
Q1:富士フイルムの株主優待制度はどのような内容ですか?
A1:富士フイルムホールディングスは現在、個人株主向けに自社ヘルスケア製品(アスタリフトシリーズなどのスキンケア商品やサプリメント)の優待割引販売や、自社グループ製品の贈呈などを実施しています。保有株式数や継続保有年数によって進呈条件が異なるため、最新の公式IR情報を確認することをおすすめします。
Q2:株式分割が行われた後、最低購入代金はいくらになりましたか?
A2:1株を3株に分割する株式分割が実施されたことにより、従来の3分の1の資金で1単元(100株)を購入できるようになりました。株価水準により変動しますが、およそ30万円台から単元投資が可能となっており、少額投資家にとってもアクセスしやすい銘柄となっています。
Q3:最新ニュースはどこでタイムリーに入手できますか?
A3:同社公式サイトの「IRニュース」および東京証券取引所の適時開示情報閲覧サービス(TDnet)が最も迅速かつ確実です。また、バイオCDMOの大規模受注や半導体材料の開発進捗などは、日経電子版をはじめとする主要経済紙でも速報されます。
まとめ:今後の動向と失敗しないための判断基準
富士フイルムホールディングスは、単なる精密機械メーカーの枠を完全に脱ぎ去り、バイオ医薬品製造受託と先端機能材料で世界をリードする高収益企業へと昇華しました。
株価は短期的にはマクロ経済の動揺やバイオサイクルの影響を受けるものの、長年にわたり培われた技術的堀(モート)と資本効率を重視したポートフォリオ経営は揺るぎません。短期的なノイズに惑わされず、着実な設備稼働率の向上と増配基調を追いかけながら、中長期の視点で資産形成に組み込む価値のある名門銘柄と言えます。 (出典: 富士 フイルム の 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
