JR西日本の株価は買い時か?下落の真相と今後の見通し【2026年最新】
関西経済圏の大動脈を担い、山陽新幹線や北陸新幹線を抱える西日本旅客鉄道(JR西日本・証券コード9021)。コロナ禍からの劇的な業績回復やインバウンド需要の爆発的な拡大を経て、投資家の間では「現在の株価水準は押し目買いの好機なのか、それとも構造的なリスクを孕んだ下落トレンドなのか」と議論が白熱しています。
2024年春に実施された株式分割以降、個人投資家にとっても身近な投資先となった同社ですが、ネット上では「なぜ業績が堅調なのに株価が上値を押さえられるのか」「配当金や株主優待の実質利回りはどれほどか」といった疑問が絶えません。本記事では、最新の決算発表データ、利用実績、バリュエーション指標を総点検し、下落の真相と買い時とされる根拠を金融ジャーナリズムの視点から徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:JR西日本株の一時的な軟調は、大型公募増資の希薄化懸念や北陸新幹線延伸効果の一巡、ローカル線維持コストの重荷が背景にあり、業績そのものは極めて堅調に推移しています。
- 要点2:訪日外国人観光客によるインバウンド収益と山陽新幹線のビジネス利用回復に加え、非鉄道事業(不動産・駅ナカ開発)の利益伸長が下値を強固に支えています。
- 要点3:鉄道株のPER・PBR比較では割安圏に位置しており、株主還元方針の強化や株式分割による流動性向上を踏まえると、中長期保有を前提とした配当・優待狙いの「買い時」が近づいていると分析できます。
【2026年最新】西日本旅客鉄道の株価は今後上がる?下落の真相と買い時が噂される決定的な理由
「好決算を発表しているにもかかわらず、なぜJR西日本の株価は急騰しないのか」——。市場で囁かれる下落懸念の背景には、いくつかの構造的な要因が存在します。
最大の要因は、過去に実施された大規模な資本増強(公募増資)による1株当たり利益(EPS)の希薄化の記憶と、金利上昇局面におけるディフェンシブ株特有の資金シフトです。日銀の金融政策正常化に伴い国内長期金利が上昇する局面では、有利子負債の残高が大きいインフラ企業は金利負担増を警戒されやすく、上値を抑えられがちな地合いが続いていました。
しかし、機関投資家の間で「買い時」と囁かれる理由は、そのネガティブ材料を打ち消すだけの強固な収益基盤とバリュエーションの訂正期待にあります。山陽新幹線の利用実績はコロナ前水準を完全に超えて高水準を維持しており、ビジネス客に加えて訪日外国人の長距離移動が売上高を牽引。過度な悲観論によって押し下げられた株価は、ファンダメンタルズから乖離した「売り込まれすぎ」の水準に達しているとの見方がアナリストコンセンサスでも優勢になっています。
主要指標と競合比較データ|鉄道株としての客観的立ち位置
投資判断を下す上で欠かせないのが、同業他社との客観的な比較です。JR東日本(9020)やJR東海(9022)と比較したJR西日本の財務指標をまとめました。
| 項目・指標 | 西日本旅客鉄道(9021) | JR他社平均・セクター基準 | 編集部の見解・分析 |
|---|---|---|---|
| 予想PER(株価収益率) | 約11〜13倍台 | 約13〜15倍台 | 鉄道セクター内でも割安感があり、下値余地は限定的。 |
| PBR(実績株価純資産倍率) | 約0.9〜1.1倍前後 | 約1.0〜1.3倍 | 東証の「PBR1倍割れ是正要請」を受け、資本効率改善策が期待される水準。 |
| 予想配当利回り | 約3.0%〜3.4% | 約2.3%〜2.8% | 大型インフラ株としては高水準。累進配当導入への期待も根強い。 |
| 株式分割の恩恵 | 1株を2株へ分割済 | 各社分割実施済み | 最低投資金額が引き下げられ、新NISA成長投資枠での買付が急増。 |
| 目標株価コンセンサス | 現値+15〜20%水準 | 中立〜強気 | 主要証券アナリストの多くが業績上方修正の余地を評価している。 |
公表された決算資料および市場統計を総合すると、JR西日本のPER・PBRはセクター他社と比較しても明らかにディスカウントされた状態にあります。これは過去の有利子負債圧縮への警戒感が残っているためですが、キャッシュフロー創出力の回復ペースを考慮すれば、割安な水準に放置されていると捉えるのが妥当です。
業績を後押しする3大好材料|インバウンド・新幹線延伸・非鉄道事業
今後の株価反発を占う上で、同社が享受する3つの強大な成長エンジンを見落とすことはできません。
1. 圧倒的なインバウンド回復と大阪・関西エリアの地殻変動
関西国際空港から大阪・京都・広島・博多へと至る広域ルートは、訪日外国人にとっての「王道ゴールデンルート」です。関西特急「はるか」の輸送量急増に加え、関西エリアの駅ビル・商業施設の免税売上高が営業利益を強力に押し上げています。単なる移動手段にとどまらず、エキナカから宿泊施設までトータルで消費を取り込む構造改革が奏功しています。
2. 北陸新幹線延伸効果の定着と広域ネットワークの強化
金沢—敦賀間の延伸開業以降、首都圏および関西圏から北陸エリアへのアクセスルートが再編されました。延伸初期のご祝儀相場が一巡した後も、関西・中京圏と北陸を結ぶ特急「サンダーバード」「しらさぎ」と新幹線のリレー輸送は堅調に推移しており、定期外旅客収入の底上げに寄与しています。
3. 不動産・まちづくり事業へのポートフォリオ転換
JR西日本は「大阪駅(うめきたエリア)」の大規模複合開発をはじめ、主要中核都市の駅周辺開発を加速させています。人口減少局面における「鉄道一本足打法」からの脱却を掲げ、オフィス・ホテル・商業施設による安定的な賃料収入基盤を確立しつつある点は、長期的な企業価値向上に直結します。
一般に知られていない盲点とネットの誤解
個人投資家が集うSNSや掲示板では、感情的な売り煽りや偏った悲観論が散見されます。それらの誤解をファクトベースで検証・是正します。
誤解①:「人口減少でローカル線の赤字が経営を破綻させる?」
地方路線の維持管理コスト(赤字ローカル線問題)は確かに経営課題ですが、同社全体の営業利益に占める割合から見れば、山陽新幹線および近畿圏アーバンネットワークの黒字幅が圧倒的です。さらに、現在進められている自治体との「地域公共交通の再構築協議」により、バス転換(BRT)や費用分担の見直しが具体化しつつあり、無制限に赤字垂れ流しが続くわけではありません。
誤解②:「株式分割で株主優待の価値が半減した?」
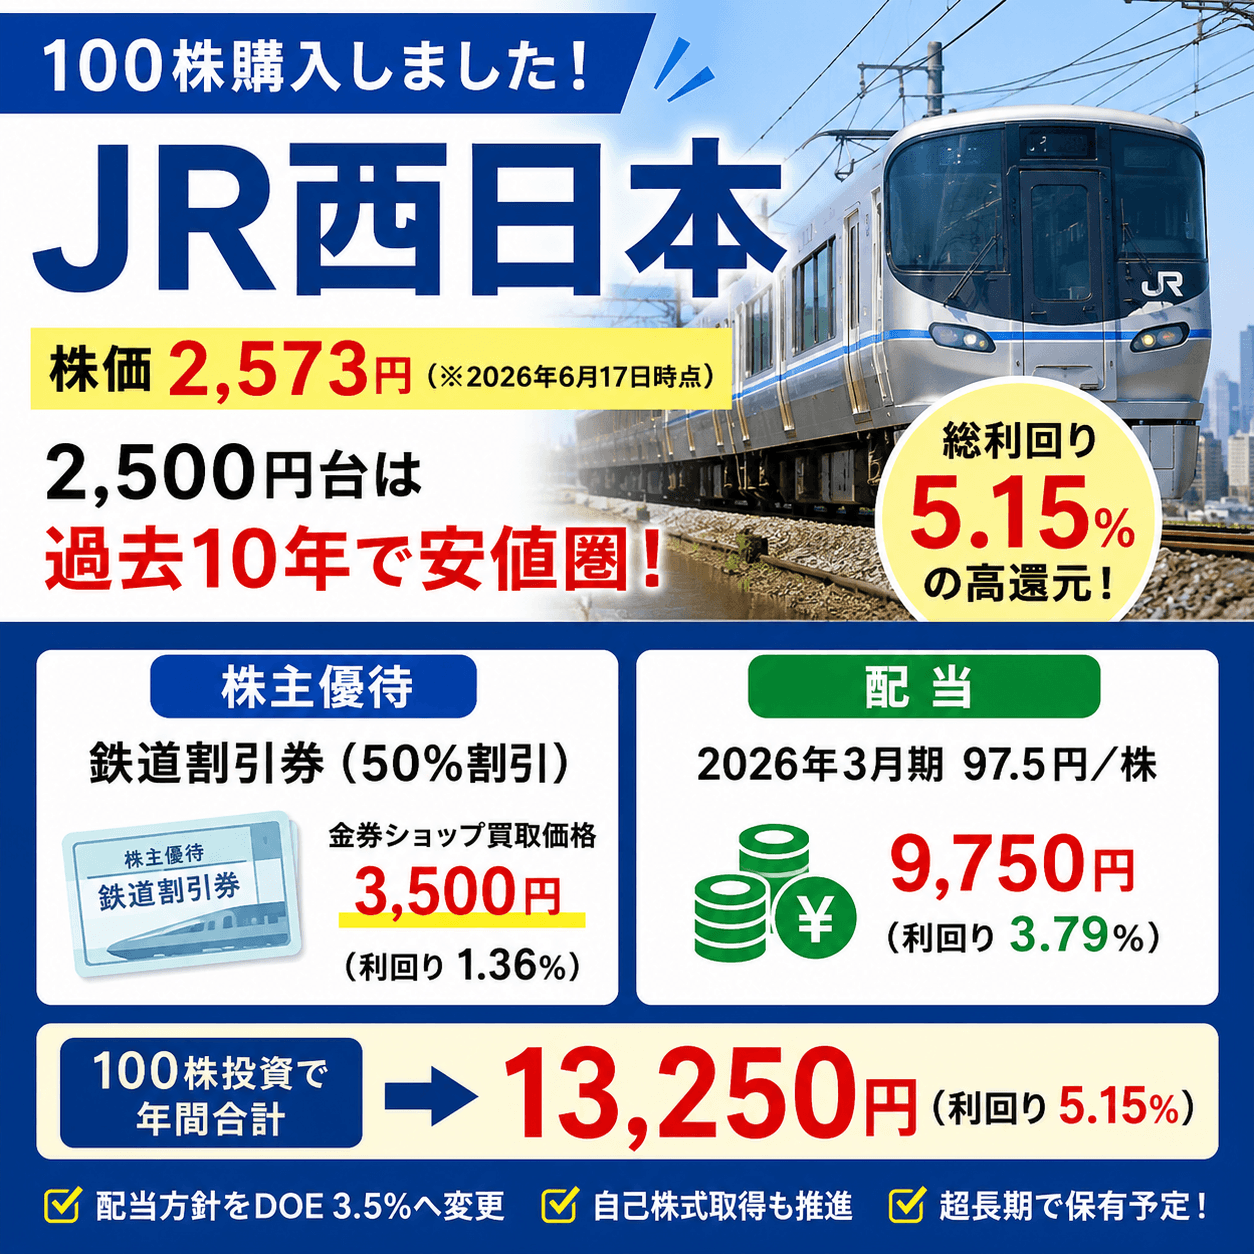
JR西日本の株主優待制度(鉄道優待割引券など)は、分割後も個人投資家が実質的に恩恵を受けやすいよう基準が見直されています。分割によって100株単位の購入ハードルが下がったことで、少ない資金で優待獲得を目指せるようになり、結果として個人株主の裾野拡大に大きく寄与しています。
【実態検証】個人投資家・利用者の生の声と市場の評価
株式市場における個人投資家の生の声と、実際の利用者による評価を現場目線で紐解くと、興味深い実態が浮かび上がります。
個人投資家の間では、「配当金がしっかり出ており、新NISAの成長投資枠で寝かせておくには絶好の銘柄」「50%割引になる鉄道株主優待券は、山陽新幹線で帰省・旅行する人にとって実質利回りを跳ね上げる最強のツール」といった長期保有前提のポジティブな評価が目立ちます。優待券を金券ショップやフリマアプリの相場換算ではなく、自身のライフスタイルに組み込んで実質利回り4〜5%超を享受している投資家が少なくありません。
一方で、ビジネス出張族や旅行者からは「繁忙期の新幹線の混雑が凄まじく、値上げしても座席が埋まるのではないか」という現場の声が多数上がっています。需要の価格弾力性が低い(値上げしても乗客が離れにくい)インフラ特有の強みは、今後の運賃体系見直しやオフピーク定期券の浸透に伴い、さらなる収益改善余地を残している証左と言えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
株式投資におけるリスク許容度と目的に照らし、JR西日本株への投資判断を以下のように整理しました。
- おすすめできる投資家:
- 新NISA等を活用し、3〜5年以上のスパンで安定配当(3%台)と株主優待をコツコツ受け取りたい長期志向の個人投資家。
- 出張や旅行、帰省などで山陽新幹線・北陸エリアの特急を年1回以上自費で利用する生活者(優待の実質価値を最大化可能)。
- 割安指標(低PER・低PBR)を重視し、バリュー株のリレーティング(再評価)をじっくり待てる堅実派。
- 慎重になるべき投資家:
- 数週間から数ヶ月単位で数倍のキャピタルゲインを狙う短期急騰狙いのトレーダー(時価総額が大きく値動きは緩慢)。
- 長期金利の上昇による大型インフラ株のボラティリティ(価格変動)に過度なストレスを感じるリスク回避派。

【西日本 旅客 鉄道 株価】に関するよくある質問(FAQ)
Q1:JR西日本の株価は今後上がる見通しですか?
A1:山陽新幹線のビジネス・観光需要の定着、インバウンド効果、エキナカ・不動産事業の収益拡大により、中長期的なファンダメンタルズは極めて堅調です。現在のアナリストコンセンサス(目標株価)も現行水準を上回る予想が多く、割安なバリュエーションの修正と増配が実現すれば、中長期的な株価反発の可能性は十分にあると考えられています。
Q2:配当金はいつ、いくら支払われますか?
A2:同社の配当金は年2回(中間配当:12月、期末配当:6月)支払われます。連結配当性向を重視した安定的かつ継続的な還元方針を掲げており、直近の予想年間配当利回りは3%前後の水準をキープしています。詳細な配当額や権利確定日は、毎四半期の決算発表資料をご確認ください。
Q3:株主優待の内容と有効な使い方は?
A3:保有株数に応じて、同社管内のJR西日本営業路線(片道1人分)が運賃・料金ともに50%割引になる「鉄道優待割引券」やグループ各社割引券が進呈されます。山陽新幹線の長距離利用(新大阪—博多間など)で利用すると1枚あたり数千円相当の節約効果があり、配当と合わせた総合利回りは非常に魅力的です。
まとめ:今後の動向と失敗しないための判断基準
西日本旅客鉄道の株価は、過去の公募増資の後遺症や金利動向によるセクター全体の逆風を受けて一時的に足踏みしたものの、企業としての基礎収益力は力強い回復を遂げています。山陽新幹線という盤石のドル箱路線、爆発的なインバウンド需要、さらには大阪・うめきたをはじめとする都市開発の結実など、ポジティブな材料は豊富に揃っています。
株式分割によって1単元の購入金額が抑えられた現在、PER11〜13倍台、PBR1倍前後、配当利回り3%超という現在の株価水準は、中長期スタンスの投資家にとって下値リスクが抑えられた魅力的なエントリーゾーンと言えるでしょう。短期のノイズに惑わされず、配当金と株主優待を確実に享受しながら、事業構造改革の成果を気長に見守る戦略こそが、賢明な資産形成への近道となります。 (出典: 西日本 旅客 鉄道 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
