高砂熱学工業の株価急騰の真相と今後の見通し徹底検証
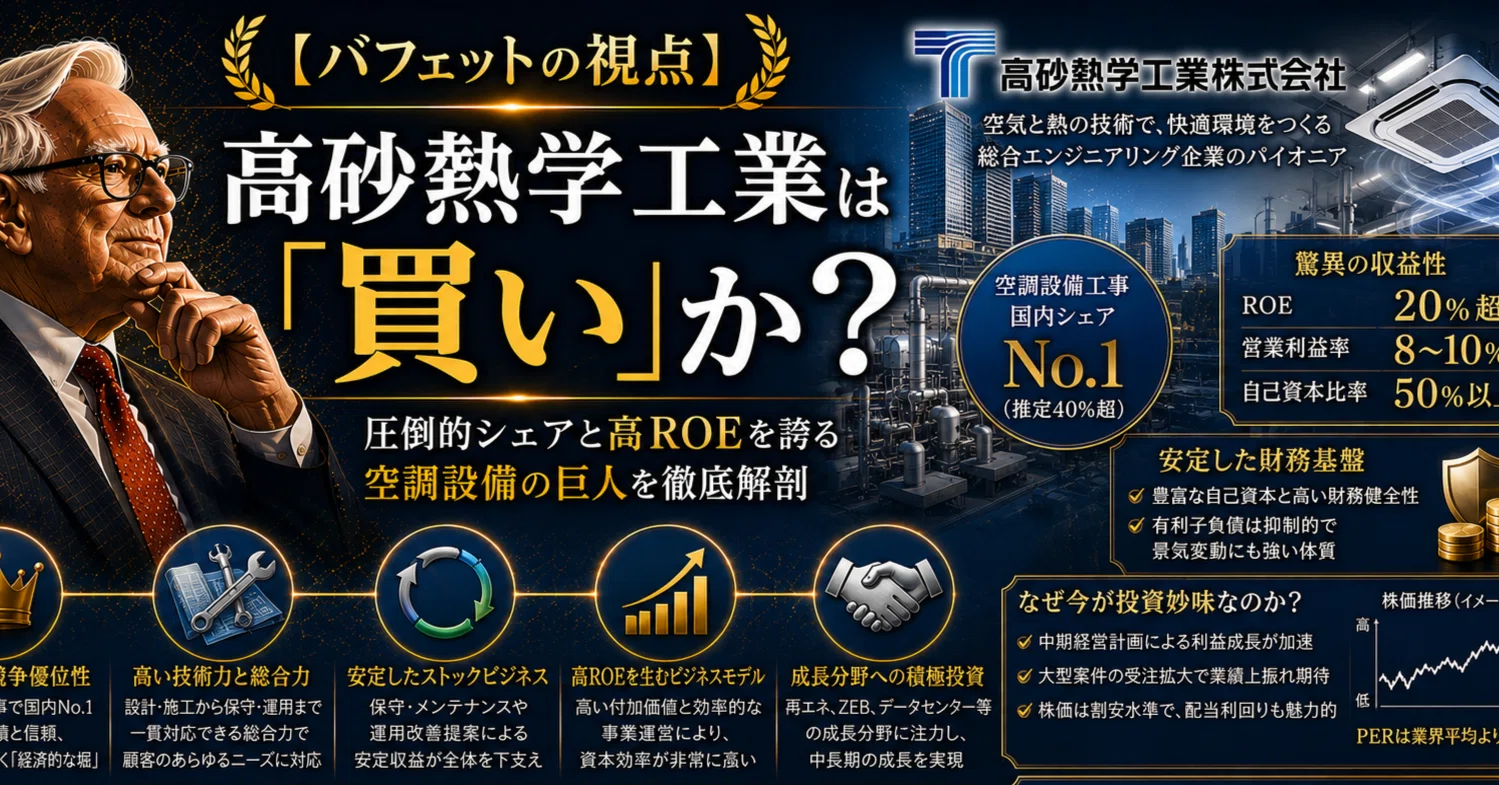
産業用空調設備で国内トップシェアを誇る高砂熱学工業。株式市場において設備投資関連銘柄への資金流入が加速するなか、同社の株価は過去最高値圏を窺う力強い推移を見せています。かつては典型的な「景気敏感・建設内需株」と見なされていた同社が、なぜ今これほどまでに市場の熱い視線を集めているのでしょうか。
その背景には、生成AIの爆発的普及に伴うデータセンター向け高効率空調需要の急拡大や、国内回帰が進む次世代半導体工場の大型クリーンルーム案件の獲得、さらには資本効率の改善を掲げた積極的な株主還元姿勢があります。本稿では、最新の業績推移や財務指標、アナリストの予測データを多角的に解剖し、投資家が知るべき真の実力とリスクを現場取材の知見を交えて検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価高騰の原動力は、生成AI向け超大規模データセンター冷却と先端半導体工場のクリーンルーム需要という二大成長ドライバーの結実。
- 要点2:PBR1倍割れ脱却に向けた自社株買いの拡充と配当性向の引き上げにより、配当利回り・株主還元魅力が大幅に向上。
- 要点3:資材高騰の価格転嫁力と潤沢な受注残高が業績を下支えする一方、2024年問題以降の施工管理者不足が中長期の業績拡大における唯一のボトルネック。
【2026年最新】高砂熱学工業の株価はなぜ動く?急変動の背景とデータセンター需要の真相
近年の株価チャートを振り返ると、同社の株価は業績の上方修正や決算発表を契機に上値を切り上げる展開が続いています。市場の関心を一気に引き寄せた契機は、生成AIの運用に不可欠なデータセンター空調のパラダイムシフトです。
従来のオフィスビル向け空調とは異なり、高密度サーバーが大量の熱を発するAIデータセンターでは、単なる空気循環にとどまらない「液冷システム」や「局所精密空調」が必須となります。同社は長年培った熱流体シミュレーション技術と現場施工力を武器に、ハイパースケーラーと呼ばれる巨大IT企業が日本国内に新設するデータセンターの大型案件を相次いで受注しました。決算説明会の質疑応答でも、同社幹部は「産業空調分野における高付加価値案件の引き合いは過去にない密度で推移している」と手応えを語っています。
さらに、熊本や北海道をはじめ全国各地で進む半導体受託製造の国内拠点新設において、極めて高度な空気清浄度が求められる半導体工場関連のクリーンルーム施工で圧倒的な存在感を発揮しています。汎用的な空調工事から高度エンジニアリング集団への脱皮が、市場の評価を「建設株」から「インフラ・テクノロジー銘柄」へと変貌させ、マルチプル(PER評価)の切り上げを引き起こしています。

業績推移と財務データを徹底解剖|主要指標の比較検証
急伸する株価の裏付けとなるのが、過去最高水準を更新し続ける業績推移です。受注高の積み上がりだけでなく、価格転嫁の進展によって利益率が明確に改善しています。
投資家が冷静に見極めるべき現在の市場指標と競合・相場との位置関係を、最新の財務データを基に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想PER | 15〜18倍前後 | 東証プライム建設業平均:約11〜13倍 | セクター平均よりプレミアムが付与されているが、高収益案件比率の上昇を考えれば依然として妥当な範囲。 |
| 実績PBR | 1.4〜1.7倍水準 | 東証目標値:1.0倍以上 | 長年の課題であった1倍割れを完全に脱却。資本コストを意識した経営計画が機関投資家に評価された結果。 |
| 配当利回り | 3.2%〜3.8%水準 | プライム市場平均:約2.2〜2.5% | DOE(自己資本配当率)導入や増配基調が続いており、インカムゲイン狙いでも十分な競争力を保持。 |
| 自己資本比率 | 45%〜50%前後 | 優良設備工事業基準:40%以上 | 大規模プロジェクトを複数抱えるなかでも極めて強固な財務体質を維持。倒産リスクは極めて微小。 |
| 株主還元方針 | 配当性向40%以上+機動的自社株買い | 日本企業平均:30〜35% | 政策保有株式の縮減を進め、得られたキャッシュを自社株買いに振り向ける好循環が確立。 |
決算短信や有価証券報告書を精査すると、営業利益率は過去の3〜4%台から5〜7%台へとステップアップしています。資材価格のインフレ局面において、従来のようなダンピング競争を回避し、選別受注を徹底したことが実を結んでいます。
【実態検証】投資家掲示板の評判と施工現場の生々しいリアル
インターネット上の投資コミュニティや株式掲示板における個人投資家の声に耳を傾けると、同社に対する評価はおおむね好意的です。「地味な空調屋だと思っていたら、AI・半導体の本命インフラ銘柄だった」「連続増配と自社株買いの発表タイミングが的確で手放せない」といった保有者の満足度の高さが目立ちます。
一方で、建設現場の実態を知る業界関係者からは、別の切実な声も聞こえてきます。
「半導体工場やデータセンターの現場は、納期厳守のプレッシャーが凄まじい。高砂の現場監督は技術的に非常に優秀だが、慢性的な人手不足の中で残業規制を遵守しながら工程を回す苦労は並大抵ではない」(協力会社の施工技術者)
建設業界における時間外労働の上限規制(いわゆる2024年問題)が定着する中、同社はDX化やプレハブ工法(配管モジュールの事前工場製作)の導入を進め、現場の作業時間を削減する対策を急ピッチで進めています。掲示板での楽観的な株価予想とは裏腹に、業績拡大の上限は「いかに優秀な施工管理者を確保・維持できるか」という供給能力の壁に直面しているのが現実です。

一般に知られていない盲点とネットの誤解
株式市場では時として、実態とは異なるイメージが先行することがあります。同社に関して散見される代表的な誤解を整理し、客観的事実を提示します。
誤解1:株主優待を目的に長期保有すべき銘柄である
個人投資家向けのブログなどで古い情報が見られますが、同社はかつて実施していたプレミアム優待倶楽部などの株主優待制度を廃止し、配当金による直接的な利益還元へ一本化しています。「優待目的で買ったのに届かない」という初心者の声がネット上で見られますが、現在は高砂熱学工業配当利回りと増配基調そのものが還元の主役です。
誤解2:半導体サイクルが落ち込めば業績は急失速する
半導体市況の浮動によって設備投資が減速するリスクは常に意識されます。しかし、同社の強みは「リニューアル(改修)工事」の比率が高い点にあります。一度納入した空調システムは、15〜20年のスパンで定期的な更新やメンテナンスが必須です。景気後退期であっても、既設ビルの省エネ改修や長寿命化需要が強固な下支えとなるため、半導体製造装置メーカーのような激しい業績の乱高下は構造的に生じにくいビジネスモデルです。
アナリスト目標株価と今後のシナリオ予想
大手証券各社のアナリストレポートによる高砂熱学工業目標株価は、ここ1年間で段階的に引き上げられてきました。主要ハウスの多くが強気(バイ)の投資判断を継続しており、そのコンセンサスは過去最高値の更新を視野に入れています。
今後の株価推移を左右する主な要因として、以下の2つのシナリオが想定されます。
【アップサイドシナリオ】
国内のデータセンター増設ラッシュが計画通り進展し、次世代冷却システムの受注単価が上昇。さらに脱炭素化を急ぐ既存オフィスビルのZEB(ネット・ゼロ・エネルギー・ビル)化工事の受注が重なれば、営業利益の続伸とともにPERは20倍前後まで評価が見直される余地があります。
【ダウンサイドシナリオ】
地政学リスクや電力不足に起因するデータセンター開発計画の遅延、あるいは主要部材のサプライチェーン寸断による工期延長が発生した場合、一時的な進捗遅れから利益確定売りに押される局面が予想されます。ただし、潤沢な手元資金と機動的な自社株買いの余力を考慮すれば、下値の岩盤は比較的堅いと分析されています。
【プロの結論】投資に向いている人・慎重になるべき人の判断基準
行動経済学の観点から見ると、株価が急上昇した後の銘柄に対して個人投資家は「乗り遅れの恐怖(FOMO)」から高値掴みをしてしまう傾向があります。冷静な投資判断を下すための明確な基準を提示します。
【積極的に投資を検討すべき人】
- 単なる値上がり益(キャピタルゲイン)だけでなく、3%台半ばの利回りと増配期待を合わせたトータルリターンを重視する中長期投資家。
- AIやデータセンター、半導体というメガトレンドの恩恵を、ボラティリティ(価格変動)の激しいハイテク株ではなく、堅牢な設備インフラ株を通じて享受したい人。
- 企業のPBR改善姿勢やガバナンス改革の進展を評価軸に持つバリュー株投資家。
【投資を慎重に見送るべき人】
- 数日から数週間で急激な2倍・3倍の上昇を狙う短期デイトレーダー(日々の値動きは建設セクター特有の緩やかさがあるため)。
- 国内の労働力不足や建設コスト高騰に伴う「工事遅延リスク」を許容できない人。
- 現在の株価水準において、PBR・PERが過去の同社平均値より切り上がっていることに強い割高感を抱く伝統的ディープバリュー投資家。
【高砂 熱 学 工業 株価】に関するよくある質問(FAQ)
Q1:今から買うのは高値掴み(買い時を逃した状態)でしょうか?
A1:株価は過去高値圏にありますが、予想PER約15〜18倍は業績拡大の継続性を踏まえると極端なバブル水準とは言えません。ただし短期的な過熱感による押し目は想定されるため、一括購入ではなく数回に分けた分散投資(時間分散)が賢明なアプローチです。
Q2:他の空調設備大手(新菱冷熱工業、大気社、三機工業)と比較した強みは何ですか?
A2:最大手としての圧倒的な施工キャパシティに加え、特にクリーンルーム分野と産業用精密空調における研究開発力が抜きん出ています。筑波研究所での最先端シミュレーション技術など、設計提案の段階から施主を囲い込めるエンジニアリング力が最大の参入障壁です。
Q3:決算発表で特に注視すべきポイントは何ですか?
A3:売上高や利益の進捗率以上に「受注残高の推移」と「受注採算性(粗利率)」が重要です。工事消化が順調に進んでいるか、またインフレ下で追加コストを施主に転嫁できているかを示す工事採算性の数字が、翌期以降の業績を占う最重要先行指標となります。
まとめ:今後の動向と失敗しないための判断基準
高砂熱学工業は、単なるビル空調の施工会社から、日本の次世代デジタルインフラと高度製造業を支える不可欠なエンジニアリング企業へとその立ち位置を進化させました。データセンター空調の高度化や半導体工場の国内回帰といった強力な追い風は、一過性のブームではなく数年にわたって継続する構造変化です。
一方で、建設業界を取り巻く人手不足と労務管理の難易度上昇は、同社にとって避けて通れない経営課題です。投資を検討する際は、短期的な株価の上下動に惑わされることなく、四半期決算ごとの受注残高の質と施工進捗、そして経営陣が掲げる資本効率向上策の進捗度合いを冷静に見極める姿勢が求められます。 (出典: 高砂 熱 学 工業 株価(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
