七十七銀行の株価急変動はなぜ?2026年最新の配当・PBR改革と買い時を徹底解剖
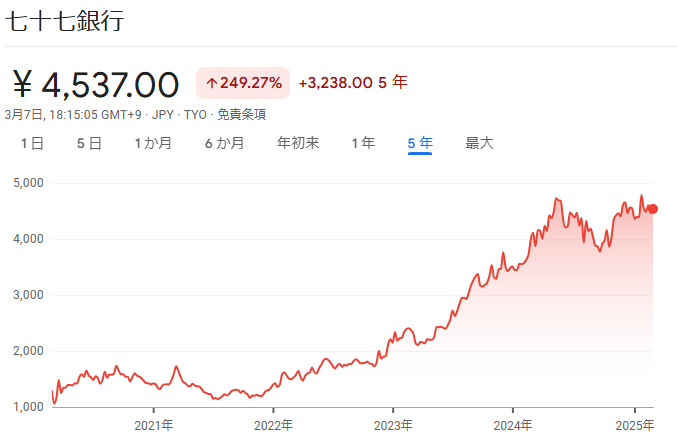
東北最大の地方銀行として圧倒的な基盤を誇る七十七銀行(証券コード 8341)。2026年に入り、その株価チャートが市場関係者の熱い視線を集めています。金利のある世界への本格的な回帰や、東証が主導する資本効率改善要請を追い風に、地銀セクター全体の評価が根本から見直されているためです。
個人投資家の間では「いまから買っても間に合うのか」「増配や自社株買いの余力はどこまで続くのか」といった疑問が渦巻いています。本稿では、同行の最新決算データ、PBR1倍割れ脱却に向けた還元策、アナリスト予想の裏付けまでを徹底的に掘り下げ、市場の熱狂と冷静なファンダメンタルズの狭間にある真実を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ局面が直撃し、預貸金利ざやの拡大によって本業の収益力が構造的な転換点を迎えている。
- 要点2:PBR改革に伴う積極的な自社株買いと連続増配方針が、市場のバリュエーション見直しを強く後押ししている。
- 要点3:今後の買い時は短期的な過熱感による押し目と、次回決算発表時の業績予想・株主還元の上方修正の有無が見極め基準となる。
【なぜ動いたのか】七十七銀行の株価が急変動している決定的な理由
七十七銀行の株価が急激な値動きを見せている背景には、マクロ経済の地殻変動と個別企業の資本政策という2つの強力な推進力があります。最大の契機となっているのは、地銀株に対する金利上昇の影響です。長年続いたマイナス金利政策およびゼロ金利の呪縛から完全に解き放たれ、貸出金利の上昇が預金金利の調達コスト上昇を上回るペースで利ざやを押し上げています。
公式決算資料やアナリストレポートの推移を確認すると、資金利益の伸びが従来予想を上回るペースで進捗しています。特に東北エリアにおいてシェア首位を堅持する盤石な貸出基盤が、金利感応度の高さをダイレクトに収益へ転換させる構造を作り出しました。さらに、東京証券取引所による「資本コストや株価を意識した経営の実現に向けた対応」の要請を受け、同行が打ち出したPBR改革への強いコミットメントが機関投資家の資金流入を一気に加速させています。
【2026年最新データ検証】業績推移・配当利回り・財務指標の全貌
株式市場においていま最も注視されているのが、資本効率の改善指標です。七十七銀行は利益成長にとどまらず、資本の有効活用と株主還元の拡充を明確に打ち出しています。ここで最新の財務指標および還元数値を整理し、地方銀行セクター内での位置づけを可視化します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約3.6%〜4.1%水準 | 東証プライム平均:約2.0%〜2.3% | 高配当株ポートフォリオとして極めて魅力的な水準を維持。 |
| 実績PBR(株価純資産倍率) | 0.5倍台〜0.6倍台 | 東証目安基準:1.0倍以上 | 依然として純資産対比で大幅な割安。改善余地が大きい。 |
| 総還元性向(配当+自社株買い) | 40%超を目途に引き上げ | 地方銀行平均:30%〜35% | 積極的な自己株式取得枠の設定が下値を固める強力な防壁に。 |
| 自己資本比率(国内基準) | 10%台前半を維持 | 国内規制基準:4.0%以上 | 財務健全性は強固。有価証券ポートフォリオのリスク管理も進捗。 |
開示情報が示す通り、七十七銀行の配当利回りはプライム全銘柄の平均を明確に上回っています。単に高配当であるだけでなく、利益の成長を伴った増配路線を敷いており、配当の継続性に対する市場の信認は厚いと言えます。
【実態検証】投資家掲示板の生の声と機関投資家の思惑ギャップ
株式投資コミュニティや七十七銀行の株価掲示板を覗くと、個人投資家の間では「地方の人口減少懸念」と「利上げ恩恵への期待」という二項対立が日常的に議論されています。しかし、現場で資金を運用するプロの見立ては少し異なる力学で動いています。
機関投資家の取材やポートフォリオ組み入れ動向を精査すると、関心は人口動態そのものよりも、宮城県を中心とする産業インフラ投資や半導体関連工場の立地需要、そしてそれらに伴う大型設備資金の需要集中に向けられています。個人が「地方の衰退」という漠然としたイメージに囚われている間に、大口の機関投資家は貸出金残高の着実な純増と利ざやの改善速度を冷徹に買い材料視してきました。
ネット上の掲示板では決算発表直後の出尽くし売りを警戒する書き込みが散見されますが、実際の株価推移は一時的な調整を挟みつつも下値を切り上げる展開が目立っています。この個人と機関の認知ギャップこそが、ボラティリティを生み出しながら株価を押し上げる土壌となっています。

一般に知られていない盲点とネットの誤解
地方銀行株を分析する際、多くの個人投資家が陥りやすい代表的な誤解が2点存在します。これらを正確に把握しておかなければ、適切な投資判断を下すことはできません。
第1の誤解は、「保有債券の含み損が即座に経営危機につながる」という言説です。金利上昇局面では、過去の低金利期に取得した国債等の債券価格が下落し、評価損が膨らみます。しかし、七十七銀行の決算発表資料を詳細に読み解くと、満期保有目的への振り替えや残存期間(デュレーション)の短期化、ヘッジオペレーションによって影響は綿密にコントロールされています。本業の貸出金利改善による収益増加額が、有価証券関連の減損リスクを十分に吸収できる構造が確立されています。
第2の誤解は、「七十七銀行の株主優待が廃止されるのではないか」という根拠のない噂です。上場企業全体で優待廃止と配当集約の流れがあるのは事実ですが、同行の優待制度は地元・宮城を中心とする特産品カタログなど地域社会への経済還元という意味合いを強く持っています。地域経済活性化という地方銀行のレゾンデートルに直結しているため、株主平等の原則を盾に一律廃止されるリスクは低く、むしろ個人株主をつなぎとめるアンカーとして機能しています。
【株価見通し】最新アナリスト予想と目標株価の妥当性
今後の七十七銀行の株価見通しを占う上で欠かせないのが、主要証券アナリストによるレーティングと目標株価の推移です。直近の調査レポート群を総括すると、各社のアナリストは強気(Buy/Outperform)から中立(Hold)のスタンスを維持しつつ、業績予想の上方修正に合わせて目標株価のターゲット水準を段階的に引き上げています。
アナリスト陣がターゲット株価を算定する主たる根拠は、以下の3点に集約されます。
- 貸出利ざやの拡大継続:次回の日銀金融政策決定会合における追加利上げを見越した収益上振れシナリオ。
- 自己株式取得の継続枠:PBRが1倍を下回る現状が続く限り、七十七銀行の自社株買いは資本効率改善の最優先施策として継続される蓋然性が高いこと。
- 非金利収益の育成:事業承継支援、M&Aアドバイザリー、預かり資産ビジネスの手数料収入が底堅く拡大している点。
現在の市場コンセンサスは、過度な楽観を織り込んだ水準というよりは、実績ベースのEPS(1株当たり当期純利益)の向上に沿った自然な水準訂正の範囲内にとどまっています。したがって、中長期的なファンダメンタルズから乖離したバブル的上昇とは言えません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
七十七銀行株へのアプローチは、投資家自身の投資スタイルや許容できるリスクの性質によって正反対の結論となります。以下の判断基準を参考にしてください。
【向いている人の条件】
- 年3.5%以上の安定した配当利回りを確保しつつ、中長期のインカムゲインを重視したい投資家。
- 国内の継続的な金利上昇をメインシナリオとして想定し、金利高の恩恵をフルに享受したいポートフォリオ構築を目指す人。
- PBR1倍に向けた中長期的な資本政策の恩恵(増配・自社株買い)をじっくりと待ち続けられる中長期投資家。
【慎重になるべき・見送るべき人の条件】
- デイトレードや数日間の短期スイングで爆発的な値幅取りを狙うグロース株志向の投資家。
- 米国の景気後退や急激な円高など、世界的なマクロショックによる株式相場全体の暴落リスクを許容できない人。
- 「地方経済の構造的課題」に対して過剰な不安を感じ、日々の株価下落に心理的ストレスを感じやすい人。

【七 十 七 銀行 株価】に関するよくある質問(FAQ)
Q1:七十七銀行(8341)の株は今から買っても高値掴みになりませんか?
A1:株価水準が過去数年対比で切り上がっているため短期的には押し目形成のリスクがありますが、PBRは依然として0.5〜0.6倍台と解散価値を大幅に下回っています。配当利回りの下値支持もあるため、一括購入ではなく複数回に分けた分散買いであれば、高値掴みのリスクを抑えながら中長期の上値追いに参加しやすい局面です。
Q2:七十七銀行の株主優待を受け取るための条件と内容は?
A2:毎年3月末日時点の株主名簿に記載された株主が対象となります。所定の保有株数(通常100株以上または1,000株以上などの条件別区分あり)および継続保有要件を満たすことで、地元宮城の特産品やグルメを掲載した専用カタログギフトや、定期預金の金利優遇といった魅力的な特典を受けることができます。
Q3:日銀が今後追加利上げを実施した場合、株価はどう動きますか?
A3:基本的に地方銀行の株価にとって金利上昇は本業の利ざや改善をもたらす強力なプラス材料です。短期的には市場全体の金利急騰ショックで振らされる可能性がありますが、中長期的には資金利益の拡大を通じて業績予想の上方修正要因となり、株価の本格的な押し上げエンジンとして機能します。
まとめ:今後の動向と失敗しないための判断基準
七十七銀行の株価急変動は、一時的な仕手筋の仕掛けやバブル的な過熱によるものではありません。日本経済が金利のある正常な状態へと回帰する中で、強固な地域独占力と潤沢な純資産を誇る伝統的金融機関が、本来あるべき正当な評価を取り戻す「構造的リレーティング」の過程にあります。
今後のトレード戦略においては、決算発表ごとに示される七十七銀行の業績予想最新数値と、経営陣がコミットする自社株買いの進捗ペースを冷静に監視することが成功の鍵を握ります。目先の乱高下に惑わされることなく、バリュエーションの歪みと配当の果実を冷静に見極める視線が求められています。 (出典: 七 十 七 銀行 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
