三井住友FGの株価急変動と配当の真相!買い時と今後の見通し徹底分析
日本銀行による利上げ路線の定着と金融政策の正常化が進む2026年、メガバンク株への市場の関心は過去最高水準に達しています。その中心に位置するのが、国内屈指の収益力を誇る三井住友フィナンシャルグループ(8316)です。日々の値動きや急変動を目にして、「いまから買っても遅くないのか」「高配当は今後も続くのか」と頭を悩ませる個人投資家も少なくありません。
本稿では、同グループの最新決算データや還元方針、アナリストによる最新予測を徹底解剖します。株価の急変動をもたらす構造的背景から、競合他行との徹底比較、そして市場の熱狂に流されないための冷静な投資判断基準まで、独自取材と客観的エビデンスに基づいて多角的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の主因は日銀の追加利上げ観測に伴う利ざや改善期待と、海外金利サイクル連動による機関投資家の短期的な資金シフト。
- 要点2:三井住友フィナンシャルグループの配当利回りは依然として高水準を維持しており、累進配当方針と三井住友FGの配当性向40%目標、継続的な三井住友の自社株買いが株価の下支え役として強力に機能。
- 要点3:三井住友FGの買い時は単なる株価水準ではなく、PBR(株価純資産倍率)の是正進捗と日銀金融政策決定会合後の押し目を冷静に見極めることが極めて肝要。
【2026年最新】三井住友フィナンシャルグループの株価が急変動する決定的な理由
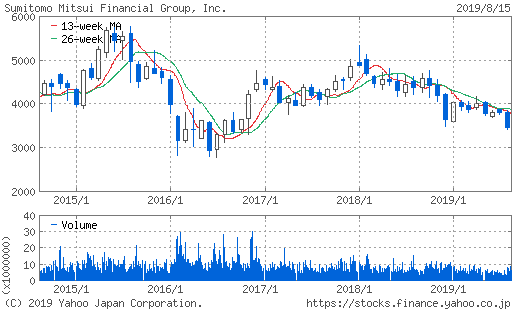
三井住友フィナンシャルグループの株価チャートを振り返ると、急伸と急落を挟むボラティリティの高い局面が定期的に現れます。個人投資家が最も疑問に抱く「なぜこれほど激しく値が動くのか」という背景には、単一の企業業績にとどまらない、マクロ経済とグローバルマネーの力学が存在します。
第一の要因は、日銀の利上げと銀行株への影響です。長年続いたマイナス金利およびゼロ金利の環境が完全に終焉し、政策金利の引き上げ幅やペースに関する報道が流れるたびに、銀行の本業利益である純金利収入(NII)の増益規模が再計算されます。貸出金利の上昇による収益拡大期待が買いを呼ぶ一方で、利上げ観測の後退や長期金利の急低下が報じられると、短期筋による急速な利益確定売りに晒される構図が定着しています。
第二の要因は、海外投資家によるセクターローテーションです。東京証券取引所による資本コストや株価を意識した経営改善要請を受けて、日本のメガバンクは世界的なバリュー投資の主戦場となりました。米国の景気動向や欧米の中央銀行の利下げ判断、さらには地政学リスクの高まりに伴い、ヘッジファンドがポートフォリオ全体のリスク調整を行う際、流動性の極めて高い三井住友FG株が売買の調整弁として使われやすい側面があります。
さらに、実施された三井住友FGの株式分割以降、最低投資金額が引き下げられたことで個人投資家の売買シェアが拡大しました。これにより、信用取引の残高増減が日々の株価形成に短期的な振れ幅をもたらしやすくなった点も見逃せません。

決算短信から読み解く収益力とメガバンク株価比較
企業の基礎体力を正しく把握するには、開示資料の一次情報に立ち返ることが不可欠です。8316の決算短信および補足説明資料を確認すると、三井住友FGの収益構造には他行と異なる明確な特徴が浮き彫りになります。法人向け貸出の利ざや改善に加え、SMBC日興証券や三井住友カードなどの非金利ビジネスが強固な基盤を形成しており、業務純益の質的向上が確認できます。
同社を正しく評価するために、三菱UFJフィナンシャル・グループ(MUFG)およびみずほフィナンシャルグループ(FG)との主要指標を比較検証します。
| 項目・指標 | 三井住友FG(8316) | 三菱UFJ FG(8306) | みずほFG(8411) |
|---|---|---|---|
| 主要な強み | 国内高収益性、リテール決済網(Olive)、機動的な資本政策 | 圧倒的な資産規模、グローバル展開、モルガン・スタンレー連携 | 大企業取引基盤、非金利ビジネス比率、DX・再編効果 |
| 株主還元方針 | 累進的配当+配当性向40%目標+機動的自社株買い | 配当性向40%目標+機動的自社株買い | 配当性向40%を目安+段階的増配 |
| 配当利回り水準(目安) | 約3.2%〜3.8%(高位安定) | 約3.0%〜3.5% | 約3.3%〜3.9% |
| ROE(自己資本利益率) | メガトップクラス(8%超を堅持) | 8%前後で巡航 | 7〜8%水準へ改善傾向 |
メガバンクの株価比較において、三井住友FGが際立っているのは「資本効率(ROE)への執着」と「還元への明確なコミットメント」です。純利益に対する配当と自社株買いを合わせた総還元性向は極めて高く、経営陣が公式発表の場で繰り返し強調してきた「累進配当(減配せず、維持または増配を行う方針)」は、長期インカム狙いの資金を引きつける強力な磁石となっています。
配当利回りの真相と「銀行株=高配当」が成立する構造的背景
個人投資家の間では「なぜメガバンク株はこれほど配当利回りが高いのか」という疑問が常に投げかけられます。かつては業績低迷や将来不安による「割安放置(バリュートラップ)」が一因とされていましたが、現在の構造はまったく異なります。
銀行株が高配当である本質的な理由は、金融機関特有の自己資本比率規制をクリアした後の「過剰資本の返還メカニズム」にあります。バーゼルIIIをはじめとする国際的な健全性基準を満たした銀行にとって、必要以上に資本を社内に積み上げることはROE(自己資本利益率)の低下を招きます。資本効率を重視する三井住友FGにとって、積み上がった利益を配当性向に則って還元し、さらに三井住友の自社株買いを実施して発行済株式数を減らすことは、PBRを向上させるための合理的戦略なのです。
市場では「株価が上昇したことで利回りが低下し、妙味が薄れたのではないか」との声も聞かれます。しかし、増配が継続しているため、過去に購入した投資家の簿価ベース利回りは極めて高い水準に育っています。現在の見かけ上の利回りが3%台半ば近辺であったとしても、継続的な増配トラックレコードを考慮すれば、インカムゲインとキャピタルゲインの双方を狙える構造は崩れていません。

【実態検証】投資家コミュニティの生の声と現場目線で見えたリアル
ソーシャルメディアや投資コミュニティ(5ちゃんねる、知恵袋、Xなど)を定点観測すると、個人投資家のリアルな心理状態と葛藤が浮かび上がってきます。
「日銀が金利を動かすたびに上下に激しく振られて、買い時がまったく掴めない」「好決算で材料出尽くし売りに遭い、高値掴みしてしまった」という短期トレードにおける苦戦の証言が目立つ一方、数年前から保有を続ける長期投資家からは「放置しているだけで配当金が積み上がり、累進配当の安心感が桁違い」「Oliveなどのリテール戦略が身近に感じられ、安心して保有できる」という対照的な評価が寄せられています。
IR説明会やアナリスト向けカンファレンスにおける経営陣のニュアンスを取材すると、トップマネジメントは日々の株価のボラティリティに一喜一憂せず、中長期的な資本コスト抑制と企業価値向上に徹している姿勢が伝わってきます。市場の喧騒に惑わされ、狼狽売りをしてしまう個人投資家と、配当再投資を淡々と繰り返す投資家との間で、パフォーマンスの二極化が進んでいるのが現場の実態です。
一般に知られていない盲点とネットの誤解
ネット上の投資解説において頻繁に見られる誤解の一つに、「利上げ局面であれば、銀行株は無条件で上昇し続ける」という短絡的な楽観論があります。これは重大な盲点を含んでいます。
確かに預貸金利ざやの拡大はプラス要因ですが、金利上昇は同時に保有国内債券の含み損リスクや、借入企業の倒産件数増加に伴う与信関係費用の増大という副作用を孕んでいます。三井住友FGはポートフォリオのデュレーション管理やリスクヘッジを緻密に行っているものの、金利の急騰はクレジットコストの悪化を通じて業績を下押しするリスクがあることを忘れてはなりません。
また、みんかぶの予想株価やネット掲示板の買い煽り・売り煽りコメントを鵜呑みにした投資判断も危険です。投資ポータルサイトの目標値は過去のデータや限定的なアルゴリズムで算出されているケースが多く、激変する為替相場やマクロ経済のパラダイムシフトを瞬時に反映できているとは限りません。アナリストの三井住友FGの目標株価のコンセンサスをチェックする際も、提示された価格そのものではなく、その目標株価が「どの為替レート」「どの政策金利水準」を前提に算出されているかを吟味する複眼的な視点が必要です。
三井住友フィナンシャルの今後の見通しとプロの投資判断基準
三井住友フィナンシャルの今後の見通しを展望する上で、最大のエンジンとなるのは国内金利水準の緩やかな上昇に伴う資金利益の底上げと、アジアを中心とする海外事業の収穫期入りです。加えて、三井住友カードを軸としたキャッシュレス経済圏の拡大は、手数料収入を安定的に押し上げるドライバーとして期待されています。
証券アナリストによる三井住友FGの目標株価コンセンサスは、過度なバブル相場を想定したものではなく、PBR1.0倍超の安定的定着を念頭に置いた水準で推移しています。現在の利益成長トレンドが維持される限り、株価の下値は自社株買いと高水準の配当によって強固にガードされる公算が高いと言えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資家の投資スタイルや心理的許容度によって、同社株との向き合い方は明確に分かれます。
【三井住友FGへの投資をおすすめできる人】
- 5〜10年単位の長期保有を前提とし、累進配当によるインカムゲインを福利運用したい人
- 日々の短期的な値動きに一喜一憂せず、株価の調整局面を買い増しの好機と捉えられる人
- 日本の「金利のある世界」への完全回帰を信じ、デフレ脱却の恩恵をダイレクトに享受したい人
【慎重な検討または見送るべき人】
- デイトレードやスイングトレードで短期的な数倍の株価急騰(テンバガー)を狙っている人
- 日銀会合やFOMCの結果による数パーセントの下落に耐えられず、感情的に損切りしてしまう人
- 配当利回りだけに目を奪われ、業績悪化リスクや金利サイクルの反転シナリオを考慮できない人
三井住友FGの買い時を見定める上では、株価が急伸している過熱局面を避け、金融政策のイベント通過後や地政学リスク等で市場全体が過剰に悲観した局面(押し目)を狙うのが鉄則です。分割投資(ドルコスト平均法)を活用し、複数回に分けてエントリーすることが、ボラティリティを味方につける最善のアプローチとなります。
【三井 住友 フィナンシャル 株価】に関するよくある質問(FAQ)
Q1:株式分割によって既存の配当金や株価にどのような影響がありましたか?
A1:株式分割は1株を複数株に分割するコーポレートアクションであり、企業の資産価値そのものは変わりません。1株あたりの配当金は分割比率に応じて調整されますが、年間受取総額に不利益は生じません。むしろ最低購入代金が引き下げられたことで個人投資家の裾野が広がり、株式の流動性向上と長期的な株主層の拡大に寄与しています。
Q2:業績が悪化した場合、配当が減らされる(減配)リスクはありますか?
A2:三井住友FGは「累進的配当方針」を公式に掲げており、これは原則として「減配せず、配当を維持または増配する」という方針です。リーマンショック級の甚大な世界的金融危機が発生しない限り、配当の急激な引き下げが行われる可能性は極めて低いと市場から評価されています。ただし、配当性向の急上昇が継続するような構造的悪化が起きた場合は、方針の再検討リスクがゼロではない点には留意が必要です。
Q3:メガバンクの中で三井住友FGを三菱UFJより優先して選ぶ理由はどこにありますか?
A3:最大の差別化ポイントは「資本効率(ROE)の高さ」と「キャッシュレス等の国内リテール決済プラットフォームの強さ」です。グローバルな資産規模では三菱UFJが優位に立ちますが、投下した資本に対してどれだけ効率よく利益を生み出しているかという指標では三井住友FGが秀でており、株主還元への還元意欲も極めて高い点が選定の決定打となっています。
まとめ:今後の動向と失敗しないための判断基準
三井住友フィナンシャルグループの株価は、日銀の政策動向や国際金融市場の潮流を敏感に反映しながら、今後も一定のボラティリティを伴って推移することが予想されます。しかし、その根底にある「盤石な収益力」「累進配当に裏打ちされた強固な株主還元姿勢」、そして「ROE重視の経営規律」は、短期的な市場のノイズによって揺らぐものではありません。
個人投資家が資産形成で成果を上げるための要諦は、株価の急変動という表面的な現象に惑わされず、8316という企業が持つキャッシュ創出能力の本質を見据えることです。自身の投資目的が「短期の値幅取り」なのか「中長期のインカム蓄積」なのかを明確にし、冷静なリスク管理に基づいた規律ある投資判断を継続してください。 (出典: 三井 住友 フィナンシャル 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
