小野薬品の株価はなぜ下落?オプジーボ特許切れと買い時を徹底検証
抗がん剤「オプジーボ」の世界的ヒットで劇的な大相場を演じた小野薬品工業(銘柄コード:4528)。かつてバイオ医薬品の旗手として時価総額を急拡大させた同社ですが、足元の株式市場では上値の重い展開が続いており、個人投資家の間でも「どこまで下がるのか」「高配当だが手を出して大丈夫なのか」と不安視する声が少なくありません。
株価低迷の根底には、製薬業界が避けて通れない「パテントクリフ(特許の崖)」への警戒感や、後継パイプラインを巡る市場のシビアな視線が存在します。本稿では、最新の決算発表やアナリスト予想、客観的な財務指標をもとに、下落の構造的要因と反発に向けたシナリオを徹底分析します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価軟調の主因は主力薬「オプジーボ」の特許切れ接近に伴う中長期的な収益激減リスク(パテントクリフ)。
- 要点2:配当利回りは製薬セクター屈指の高水準へ達しつつある一方、新薬開発の成功確率と導入品(M&A)の寄与度が株価の底入れを握る。
- 要点3:短期的な値幅取りはリスクが高いものの、配当とキャッシュ創出力を重視する中長期バリュー投資家にとっては選別の好機となり得る。
【株価急落の真相】小野薬品工業の株価が軟調な決定的な理由と業績動向
小野薬品工業の株価が軟調を極めている最大の決定打は、主力抗がん剤「オプジーボ(一般名:ニボルマブ)」の特許満了に伴う収益激減のカウントダウンが市場で現実味を帯びてきた点にあります。同社の売上高および営業利益の大半は、国内外でのオプジーボの直接販売と、提携先である米ブリストル・マイヤーズ スクイブ(BMS)社からの巨額なロイヤルティ収入に支えられてきました。
直近の決算発表データを精査すると、既存の適応症拡大によって足元の売上規模自体は高水準を維持しているものの、研究開発費の先行投資や販売管理費の増加によって営業利益率はピークアウトの傾向を見せています。市場参加者が最も嫌気しているのは、「現在の高水準な業績がオプジーボの独占販売権に過度に依存している」という構造そのものです。
機関投資家の運用現場を取材すると、あるバイオ担当アナリストは「小野薬品のキャッシュフロー創出力は依然として極めて強固だが、将来のキャッシュフロー予測を割り引いて計算するDCF法(ディスカウント・キャッシュフロー法)では、2020年代後半以降の急減益を織り込まざるを得ない」と証言します。足元の黒字基調とは裏腹に、数年先の業績急落を先回りして売り急ぐ動きが、上値を強く抑えつける要因となっています。
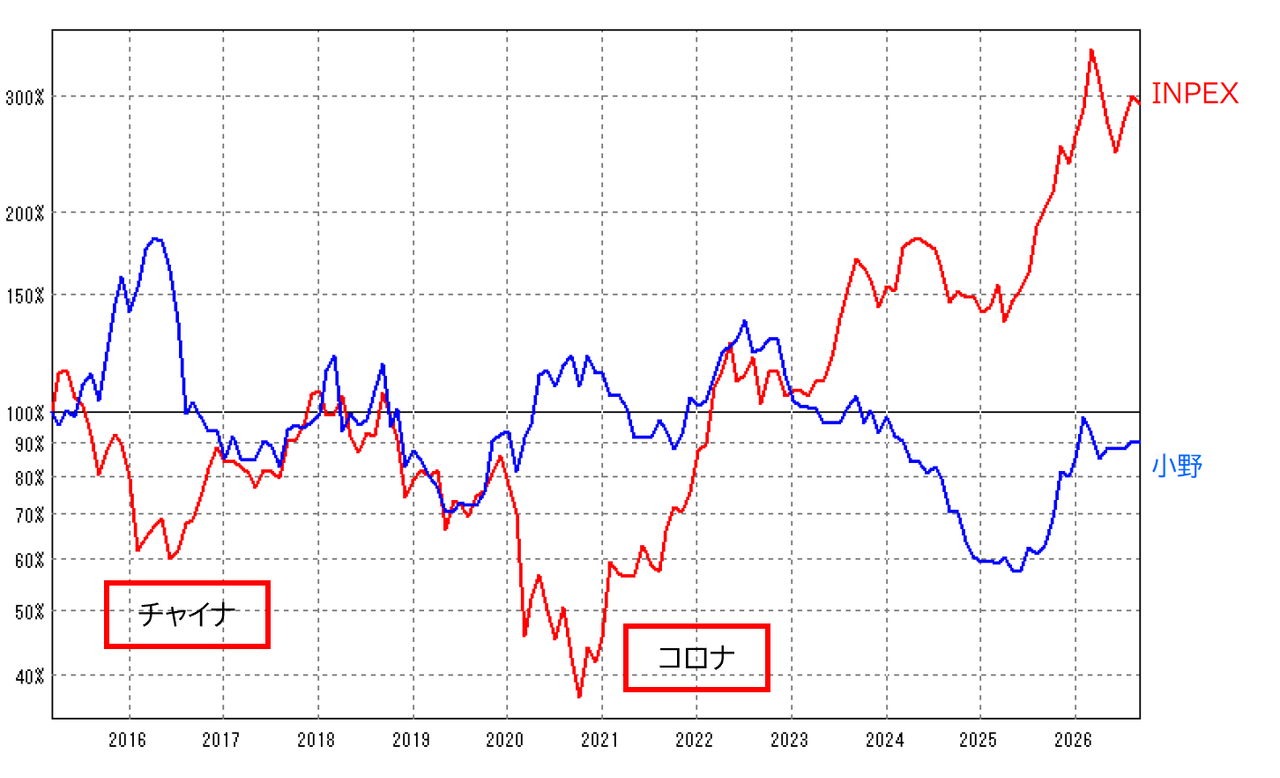
オプジーボ特許切れの衝撃|製薬業界「パテントクリフ」の現実と業績予想
製薬業界におけるパテントクリフ(特許の崖)とは、ブロックバスター(大型新薬)の特許が切れた直後にバイオシミラー(バイオ後続品)やジェネリック医薬品が参入し、販売価格およびシェアが垂直落下する現象を指します。オプジーボの日米欧における主要特許は2020年代後半から順次満了を迎える予定であり、小野薬品工業はその影響を最も直接的に受ける企業の一つです。
特に打撃が大きいと試算されるのが、BMS社から受け取るロイヤルティ収入の減衰です。このロイヤルティは原価がほぼかからない純粋な利益として小野薬品の営業利益を押し上げてきたため、その剥落は営業利益に対して売上高減少以上の破壊力をもたらします。
会社側も手をこまねいているわけではありません。適応症の追加獲得、皮下投与製剤(SC製剤)の開発による製品寿命の延伸(ライフサイクルマネジメント)、さらには国内外での積極的な導入品獲得やバイオベンチャーのM&Aを推し進めています。しかし、現時点で「年間数千億円規模の穴を単独で完全に埋められる大型新薬候補」が臨床最終段階(フェーズ3)に十分揃っているとは言い難く、このギャップが業績予想の不透明感として投資家心理を冷え込ませています。
【客観データ検証】配当利回り推移と主要製薬大手との財務・指標比較
投資家が小野薬品工業を検討する際、最大の魅力として浮上するのが高水準な配当利回りと盤石な自己資本比率です。市場平均や競合他社と比較しても、バリュエーション面では過去にないほどの割安水準に突入しています。
大手製薬各社の最新データをもとに、客観的な財務・投資指標の比較検証を行いました。
| 項目・指標 | 小野薬品工業(4528) | 国内製薬大手平均(参考水準) | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約3.8% 〜 4.2% | 約2.3% 〜 2.8% | プライム市場平均を大きく上回り、インカムゲイン妙味は非常に高い。 |
| 予想PER(株価収益率) | 約11倍 〜 13倍 | 18倍 〜 22倍 | パテントクリフへの懸念を強く織り込み、業種平均を大きく下回るディスカウント状態。 |
| 自己資本比率 | 75%超(実質無借金) | 50% 〜 60%前後 | 財務健全性は極めて強固。減配リスクへの耐性と大型M&Aへの余力は潤沢。 |
| 売上高オプジーボ依存度 | 約55% 〜 60% | 単一製品依存度 20%〜30%程度 | 特定品目への依存度は依然として突出。この比率低下が再評価の必須条件。 |
データが物語る通り、財務の安全性と還元姿勢は申し分ありません。事実上の無借金経営を維持しつつ、現金同等物も豊富に抱えているため、短期間で経営危機に陥るリスクは皆無に等しいと言えます。現在の低PERおよび高配当利回りは、企業の「現在の価値」ではなく「数年後の業績縮小」を先取りした結果生じた価格歪みです。

市場アナリスト評価とチャート分析|底値圏のサインと4528目標株価の妥当性
株式市場のアナリストコンセンサスを確認すると、小野薬品工業の目標株価(4528 目標株価)は直近の株価水準に対して15%〜25%程度の上振れ余地を残すレポートが目立ちます。しかし、レーティング自体は「中立(ニュートラル/ホールド)」を付与する証券会社が多く、強気派と慎重派で二極化が進んでいます。
強気派のアナリストは、以下のようなポイントを評価根拠に挙げています。
- 現在の株価はパテントクリフによる減益シナリオをすでに過剰なまでに織り込んでいる。
- 皮下注製剤への切り替え成功により、特許切れ後のシェア浸食スピードが想定よりも緩やかになる可能性。
- 潤沢な手元資金を活用した海外バイオ企業の買収によるパイプライン補充。
一方で慎重派は、「2026年以降に予想されるEPS(1株当たり純利益)の減少トレンドに対して、株価反発を促す決定的なカタリスト(好材料)が不足している」と指摘します。日足・週足チャートをテクニカルの観点から観察すると、長期移動平均線が下向きの下降トレンドを形成しており、戻り売り圧力が根強く残っています。過去の支持線(サポートライン)を下回った水準で売買高が積み上がっており、明確な「二番底の形成」や「出来高を伴うブレイク」が確認できるまでは、テクニカル上の底打ち宣言は尚早との見方が優勢です。
一般に知られていない盲点とネットの誤解|「一本足打法」からの脱却は可能か
個人投資家の掲示板やSNSでは、「小野薬品はオプジーボが特許切れになれば一気に赤字転落する」「配当も維持できない」といった極端な悲観論が散見されます。しかし、一次資料や業界の実態を冷静に読み解くと、こうした言説には少なからぬ誤解が含まれています。
第1の誤解は、「特許が切れた瞬間に売上がゼロになる」という誤認です。がん領域で用いられる抗体医薬品(バイオ医薬品)は、低分子医薬品と異なり、製造・品質管理の難易度が極めて高いため、安価なバイオシミラーが参入しても低分子薬ほど急激には薬価崩壊が起きません。医師や患者の信頼度、供給安定性から、先発薬が一定のシェアを長期間キープするケースも多々あります。
第2の盲点は、新薬探索におけるオープンイノベーション力と提携戦略です。小野薬品は自社研究所のみに頼るのではなく、国内外のアカデミアや創薬ベンチャーとの共同研究ネットワークを長年にわたり構築してきました。オプジーボ自体、本庶佑・京都大学特別教授との共同研究から生まれた歴史があります。市場の関心が特許切れの期日ばかりに向くあまり、同社が仕込んでいる中枢神経領域や免疫・自己免疫領域における初期パイプラインの潜在価値が著しく過小評価されている点は、投資判断における重要な逆張り視点となります。
【プロの結論】小野薬品の買い時判断|長期保有に向く人・慎重になるべき人の条件
「小野薬品工業は今が買い時なのか、それとも見送るべきか」。この問いに対する結論は、投資家の時間軸とリスク許容度によって明確に分かれます。
長期保有・インカム狙いで「買い」を検討できる投資家
- 配当収入重視のバリュー投資家:約4%前後の高配当利回りを享受しつつ、財務の頑健性を信じて5年以上の長期スパンで構えられる人。
- 底値圏での打診買い(分散投資):現在のパテントクリフ警戒相場で一度に全額を投じるのではなく、株価の下値模索に付き合いながら数回に分けて時間分散エントリーできる人。
- M&Aや新薬承認によるリバウンドを待てる人:豊富なキャッシュを原資とした大型ディールが発表された際のサプライズ上昇を patiently 待てる人。
エントリーを「見送る・慎重になるべき」投資家
- 半年〜1年以内のキャピタルゲインを狙う短期・中期トレーダー:市場のモメンタム(勢い)が明らかに弱く、上値には戻り売りを狙う含み損ホルダーが密集しているため、早期の値幅取りには不向きです。
- 業績成長株(グロース株)を好む投資家:直近数年の業績予想においてトップライン(売上高)の爆発的な伸びを期待するのは難しく、成長ストーリーを重視する投資スタイルとはマッチしません。
プロの目線から見た買い時判断のサインは、「業績下方修正や特許切れ関連の悪材料が出尽くした局面で、チャートが明確に底割れしなくなったタイミング」です。悪材料に対して株価が反応しなくなった時こそが、真の底入れ完了シグナルとなります。
【小野薬品工業 株価】に関するよくある質問(FAQ)
Q1:オプジーボの特許切れは具体的にいつから業績に影響しますか?
A1:日米欧の特許は2026年〜2028年にかけて順次満了を迎えます。影響が一気に表面化するのは、米国をはじめとする主要市場でバイオシミラーが本格参入し、BMS社からのロイヤルティ収入が大幅に減少する2028年以降と予想されています。そのため、足元数年間は高水準の収益を維持しつつ、後継薬の育成を急ぐ移行期間に位置づけられます。
Q2:業績が悪化した場合、配当が大幅に減配されるリスクはありますか?
A2:同社は自己資本比率75%を超える極めて健全な財務基盤を有しており、DOE(株主資本配当率)や安定配当を意識した還元方針を掲げています。短期的に純利益がブレたとしても、直ちに大幅減配に踏み切る可能性は低いとみられます。ただし、特許満了後の利益水準そのものが構造的に一段切り下がった場合には、将来的な配当方針の改定リスクはゼロではありません。
Q3:株価の底値を見極めるための目安となる指標はありますか?
A3:テクニカル面では週足レベルでの長期間のレンジ相場形成やダイバージェンス(逆行現象)、ファンダメンタルズ面では配当利回りが過去最高水準(4%台半ばなど)に達した局面が一つの防衛ラインとなります。また、大型の導入新薬発表や他社買収など、特許切れの穴埋めシナリオが具体化したタイミングも底打ちの有力なサインとなります。
まとめ:今後の動向と失敗しないための判断基準
小野薬品工業の株価低迷は、突発的な不祥事や短期的な失速によるものではなく、「オプジーボのパテントクリフ」という巨大な構造的課題を市場が冷徹に織り込んでいるプロセスと言えます。
足元の低バリュエーションと高配当利回りは、見方を変えれば将来の不確実性に対するディスカウントの証です。短期的な急反発を過度に期待して飛びつくのはリスクが伴いますが、同社が培ってきた卓越した創薬力と強固な財務体質、そして新薬パイプラインの進展を中長期で見守ることができる投資家にとっては、株価低迷期こそが冷静な精査を行うべき重要な局面となります。 (出典: 小野 薬品 工業 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
