税理士と公認会計士の違いとは?年収・難易度・独占業務を徹底比較
日本における「お金と数字の最高峰プロフェッショナル」として並び称される税理士と公認会計士。どちらも企業や個人事業主の経済活動を支える国家資格ですが、両者の業務領域、求められる思考回路、そしてキャリアパスには根本的な違いが存在します。ネット上では「会計士の方が上位資格」「税理士の方が独立しやすい」といった言説が飛び交っていますが、その内実を正確に把握している人は多くありません。
2026年現在の法改正動向や企業のDX推進、インボイス制度定着後の実務環境を踏まえ、仕事内容、年収のリアル、試験難易度からダブルライセンスの実態までを徹底的に解体します。「どちらを目指すべきか」「自分に向いているのはどちらか」という疑問に、現場の実態データを交えて結論を下します。
📌 【この記事の重要ポイントまとめ】
- 要点1:最大の違いは「独占業務」にあり、税理士は中堅・中小企業や個人の「税務申告代理」、公認会計士は大企業を対象とした「財務諸表監査」を担う。
- 要点2:試験難易度は公認会計士が一括合格を迫られる「超難関一発勝負」型、税理士は科目合格制による「長期継続」型と、戦い方の構造が全く異なる。
- 要点3:公認会計士資格を取得すれば「無試験で税理士登録」が可能だが、実務ノウハウのギャップから独立開業のしやすさは一概に一致しない。
【決定的な差】税理士と公認会計士の独占業務の違いとは?
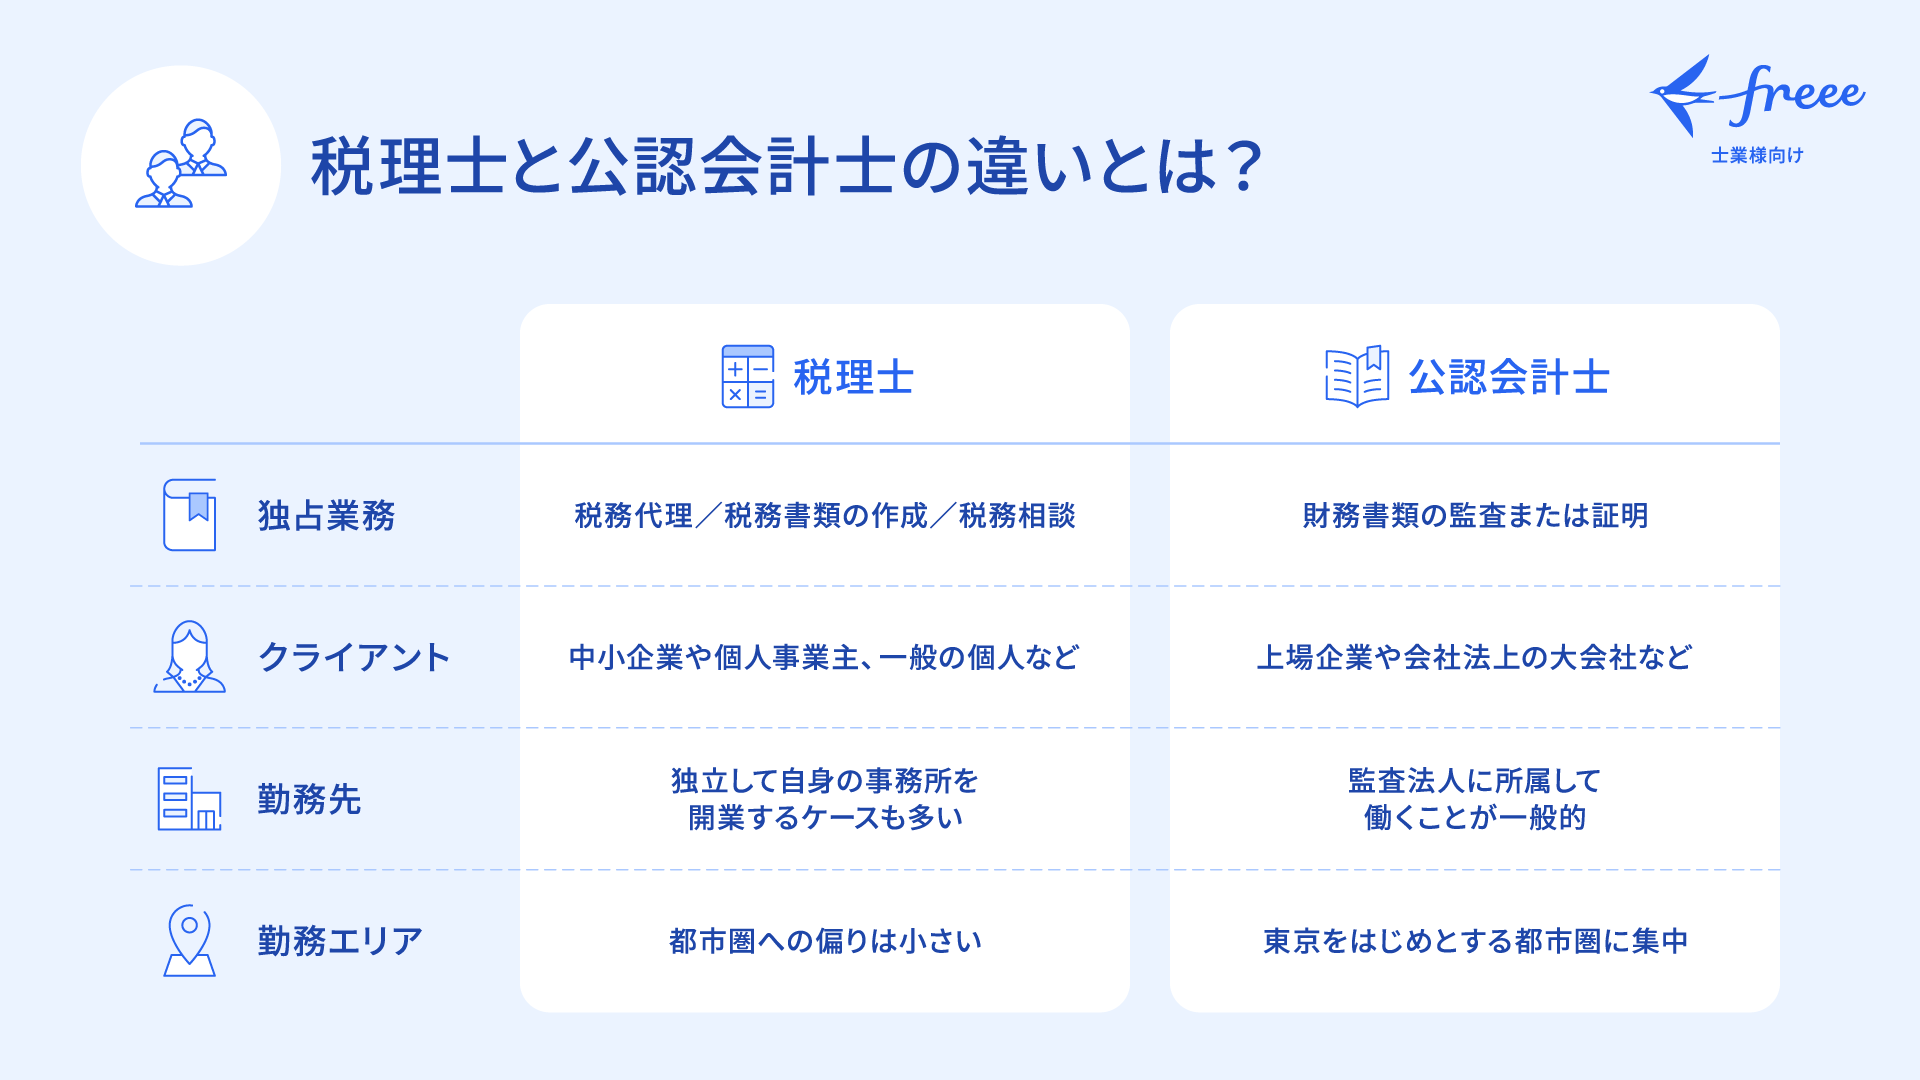
両者の本質的な違いを理解する鍵は、法律によって定められた独占業務の違いにあります。名称が似ているため混同されがちですが、保護する対象もクライアントの規模も明確に分かれています。
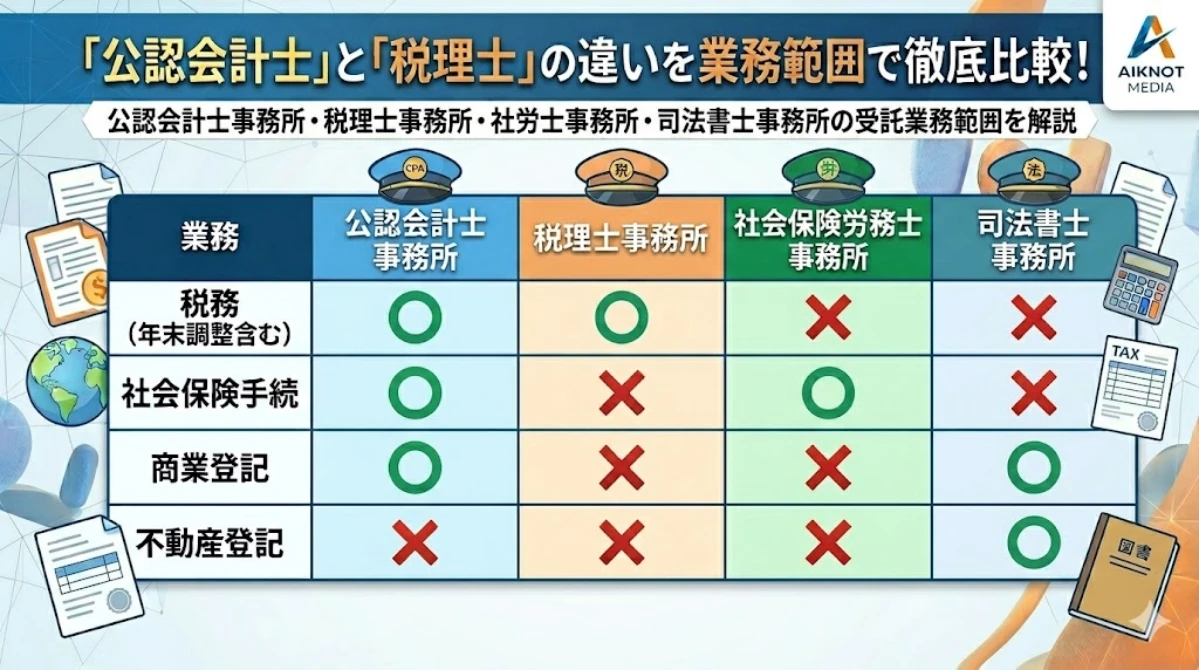
税理士法第2条に基づく税理士の独占業務は、主に「税務の代理(税務申告代理)」「税務書類の作成」「税務相談」の3つです。主なクライアントは、国内企業数の大半を占める中堅・中小企業、小規模事業者、そして確定申告や相続税申告を行う個人です。税理士の立ち位置は一貫して「納税者の代理人・味方」であり、税法の枠組みの中で合法的に税負担を最適化し、企業の資金繰りや経営改善を支援するパートナーシップが基本となります。
一方、公認会計士法第2条に基づく公認会計士の唯一無二の独占業務は「財務諸表監査」です。上場企業などの大企業が作成した財務諸表(決算書)が、一般に公正妥当と認められる会計基準に準拠して適正に表示されているかを、第三者の独立した立場から検証・証明します。クライアントから報酬を受け取りつつも、その成果物は株主、金融機関、投資家といった市場全体の利害関係者を保護するために作成されます。つまり、公認会計士の基本スタンスは「資本市場の番人」であり、時にクライアント企業の不正や誤りを厳しく指摘する監査人としての役割が求められます。

【2026年最新データ】年収・合格率・勉強時間の徹底比較
厚生労働省の「賃金構造基本統計調査」および各士業連合会の最新動向をもとに、両者の年収水準、試験制度、勉強時間を一覧で比較します。数字の表面だけでなく、その背景にある雇用形態や独立リスクを読み解くことが重要です。
| 項目 | 公認会計士 | 税理士 | 編集部の見解・分析 |
|---|---|---|---|
| 独占業務 | 財務諸表監査(監査・証明) | 税務代理・税務書類作成・相談 | 市場の審判役か、企業の参謀役かで二分される。 |
| 平均年収(組織内) | 約900万〜1,100万円(大手監査法人) | 約650万〜800万円(中堅税理士法人) | 監査法人の初任給引き上げにより若年層の年収差が拡大傾向。 |
| 独立後の年収幅 | 500万〜3,000万円超(コンサル領域依存) | 400万〜5,000万円超(顧問先数に比例) | 独立開業の再現性と顧問料モデルの安定性は税理士に軍配。 |
| 合格率と勉強時間 | 最終合格率約7〜10% 目安時間:約3,500〜4,500時間 | 5科目官報合格率約1.5〜2%(各科目10〜15%) 目安時間:約3,000〜5,000時間 | 会計士は短期間の専業型、税理士は数年に及ぶ働きながら型が主流。 |
| 受験資格の違い | 誰でも受験可能(学歴・職歴・年齢不問) | 学歴・職歴等の要件あり(※会計科目は撤廃済) | 税理士法改正により簿記論・財務諸表論は誰でも受験可能に。 |
年収比較において、20代から30代前半の会社員・勤務時代は公認会計士が大きくリードします。大手監査法人(Big4:PwC、EY、デロイト、KPMG)に入所すれば、1年目から年収600万円前後が期待でき、マネージャーに昇格すれば30代前半で1,000万円の大台に届くのが一般的です。
一方の税理士は、中小規模の監査法人と税理士事務所で給与体系が異なります。税理士事務所の初任給は一般的な民間企業と同等水準にとどまることも多く、30代勤務税理士の平均は600万〜800万円前後です。しかし、税理士は顧問契約というストック型のビジネスモデルを持つため、独立開業のしやすさにおいては税理士が圧倒的に有利であり、軌道に乗れば年収3,000万〜5,000万円超を稼ぎ出す個人の割合は税理士のほうが高いという逆転現象が起きます。
試験難易度と受験構造のリアル|短期集中型か、長期消耗戦か
「税理士と公認会計士、どちらの試験が難しいのか?」という問いに対して、単純な偏差値比較で答えることはできません。両者の試験難易度は、ゲームのルールそのものが違います。
公認会計士試験は、第1次試験である「マークシート式短答式試験」と、第2次試験である「記述式論文式試験」で構成されます。短答・論文ともに全科目を網羅的に学習し、一括で高水準の仕上がりを求められる「短距離走・スプリント型」です。大学生や20代前半の受験専念生が多く、1日8〜10時間の学習を2〜3年継続して一気に突破するスタイルが王道です。一度リセットされると精神的ダメージが大きい反面、短期で決着をつけられる構造になっています。
対する税理士試験は、必須2科目(簿記論・財務諸表論)と選択3科目(法人税法・所得税法・消費税法・相続税法など)の合計5科目に合格する「科目合格制」を採用しています。一度合格した科目は生涯有効であるため、「働きながら毎年1科目ずつ受験する」社会人が大半を占めます。この制度設計ゆえに、税理士試験は「過酷な長距離マラソン」となります。特に法人税法や相続税法などの税法科目は膨大な理論暗記が要求され、5科目揃えるまでに5〜10年を費やす受験生も珍しくありません。勉強時間の累計では税理士試験の方が結果的に多くなるケースも多発しています。
一般に知られていない盲点とネットの誤解
資格コミュニティやSNSで頻繁に語られる言説の中には、実務の実態からかけ離れた誤解が数多く散見されます。
誤解1:「公認会計士になれば、自動的に税理士としても第一線で活躍できる」
公認会計士法第16条の規定により、公認会計士資格の保有者は所定の研修等を経ることで無試験での公認会計士の税理士登録が可能です。制度上は「会計士資格1つで税理士業務も行える」ため、上位互換のように扱われます。
しかし、現場の実情は大きく異なります。公認会計士試験で学ぶ税法は計算の骨子が中心であり、実務で必須となる「相続税の実務」「固定資産の評価」「精緻な法人税別表作成」といった細かな規定は試験範囲外です。大企業の監査しか経験してこなかった会計士が、いきなり中小企業の税務調査に対応したり、オーナー社長の相続相談を受けたりすることは実質的に不可能です。現場の税理士事務所からは「会計士上がりの税理士は税法実務の基礎が抜けていることがある」と指摘されることも少なくなく、独立後に改めて税務をゼロから学び直す会計士が大半です。
誤解2:「AIとインボイス制度で税理士の仕事は消滅する」
数年前から「AIに代替される職業ランキング」の常連となっていた税理士ですが、インボイス制度や改正電子帳簿保存法が定着した現場で起きたのは、仕事の消滅ではなく「二極化と相談需要の爆発」でした。単純な記帳代行の単価は下落傾向にありますが、複雑化する税制に対応できない中小企業経営者からの駆け込み相談はむしろ急増しています。過去の決算書を作るだけの「作業代行」は淘汰される一方、未来の資金繰りや事業承継を提案できるコンサルティング型税理士の価値は跳ね上がっています。
【実態検証】監査法人と税理士事務所で見えるキャリアパスの深淵
両者の進路は、初任地となる組織のカルチャーによっても決定づけられます。それぞれが歩む典型的なキャリアパスの変遷を検証します。
公認会計士の多くは、合格後にBig4を中心とする監査法人へ進みます。大企業の内部統制や決算書の数値の裏付けを追い、チームで監査調書を作成する日々が始まります。組織規模が大きく、年収や福利厚生は極めて恵まれていますが、クライアントとの関係は「チェックする側とされる側」という一定の緊張感が漂います。30代以降は、監査法人のパートナーを目指す道、事業会社のCFO(最高財務責任者)や経営企画への転職、FAS(財務アドバイザリー)でのM&A支援、ベンチャー企業のIPO(株式公開)支援など、選択肢は極めて多彩です。
一方、税理士の主戦場は税理士事務所です。入所直後から中小企業の社長と直接向き合い、売上の推移や従業員の給与、果ては家族関係の悩みまで共有する深いリレーションシップが築かれます。中小企業の現場では、会計数値だけでなく経営者の人間臭い葛藤に寄り添うメンターとしての資質が求められます。勤務税理士として番頭役を担う道もありますが、最終的には自ら事務所を構え、地域の経営者を支える「生涯一国一城の主」として独立するケースが王道です。
近年では、両資格のメリットを併せ持つべく、会計士が中小企業支援のために税務を極めたり、税理士が企業価値評価の知見を深めて事業承継M&Aに特化したりするダブルライセンス的思考を持つプロフェッショナルが市場価値を高めています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
膨大な時間とエネルギーを投資する前に、自らの性格と人生設計に照らしてどちらが適合するかを冷徹に見極める必要があります。
【公認会計士を目指すべき人】
- 20代〜30代前半で、1〜3年間勉強にフルコミットできる環境がある人
- 大企業、上場企業、グローバルビジネスを舞台に大規模な案件に関わりたい人
- 若手のうちから確実に高年収(800万〜1,000万円以上)を手にしたい人
- 将来、CFOやコンサルタント、スタートアップ役員など柔軟なキャリアを望む人
【税理士を目指すべき人】
- 社会人として働きながら、着実にステップアップして資格を勝ち取りたい人
- 中小企業の経営者や個人と顔を合わせ、直接「ありがとう」と感謝される距離感で働きたい人
- 定年のない世界で、自らの看板を掲げて一生涯独立して食いっぱぐれない基盤を作りたい人
- 地道な法解釈や計算、緻密なルール適用を苦にせず追求できる職人気質の人
【税理士 公認 会計士 違い】に関するよくある質問(FAQ)
Q1:公認会計士試験に合格すれば、税理士試験を受ける必要は全くないのですか?
A1:法律上、公認会計士は無試験で税理士登録が可能です。そのため、会計士が改めて税理士試験を受験する必要はありません。ただし、税理士会への登録実務講習の受講が必要であり、前述の通り実務上の税務知識(特に資産税や消費税の実務運用)は自学や現場経験で補う必要があります。
Q2:学歴に自信がない社会人ですが、どちらを目指すのが現実的ですか?
A2:税理士試験の会計科目(簿記論・財務諸表論)は受験資格が撤廃され、誰でも受験可能になりました。税法科目には一定の要件がありますが、日商簿記1級の合格などでクリアできます。働きながら1科目ずつ積み上げられる点でも、社会人には税理士が現実的です。ただし、完全な学歴不問で一発逆転を狙う専業の若手であれば、受験資格が一切ない公認会計士試験に全振りするルートも有力です。
Q3:独立して大きく稼ぎたい場合、どちらが有利ですか?
A3:小資本での「独立開業の再現性」という点では税理士が圧倒的に有利です。中小企業の税務顧問は毎年継続するサブスクリプション型モデルのため、固定客を数十社抱えれば安定した高収益基盤が完成します。公認会計士の独占業務である監査業務は個人事務所では受注が難しく、独立する場合はコンサルティングや税務への業態転換が前提となります。
まとめ:今後の動向と失敗しないための判断基準
税理士と公認会計士は、いずれも「企業の計数管理」を扱う点では共通していますが、その使命、クライアントの規模、そして日々の業務で発揮すべきマインドセットは完全な対極に位置しています。
資本市場のインフラとして大企業の適正性を厳格にジャッジし、グローバルや組織のダイナミズムの中でキャリアを広げたいのであれば公認会計士。地域の中小企業や経営者の最も身近な相談相手となり、深い信頼関係を築きながら独立自営の道を切り拓きたいのであれば税理士。自身の年齢、生活環境、そして「誰のために、どのような形で数字のプロフェッショナルとして貢献したいか」という価値観に照らし合わせ、後悔のない選択を進めてください。 (出典: 税理士 公認 会計士 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
