ハーモニック・ドライブ株価の乱高下はなぜ?業績と買い時を徹底解剖
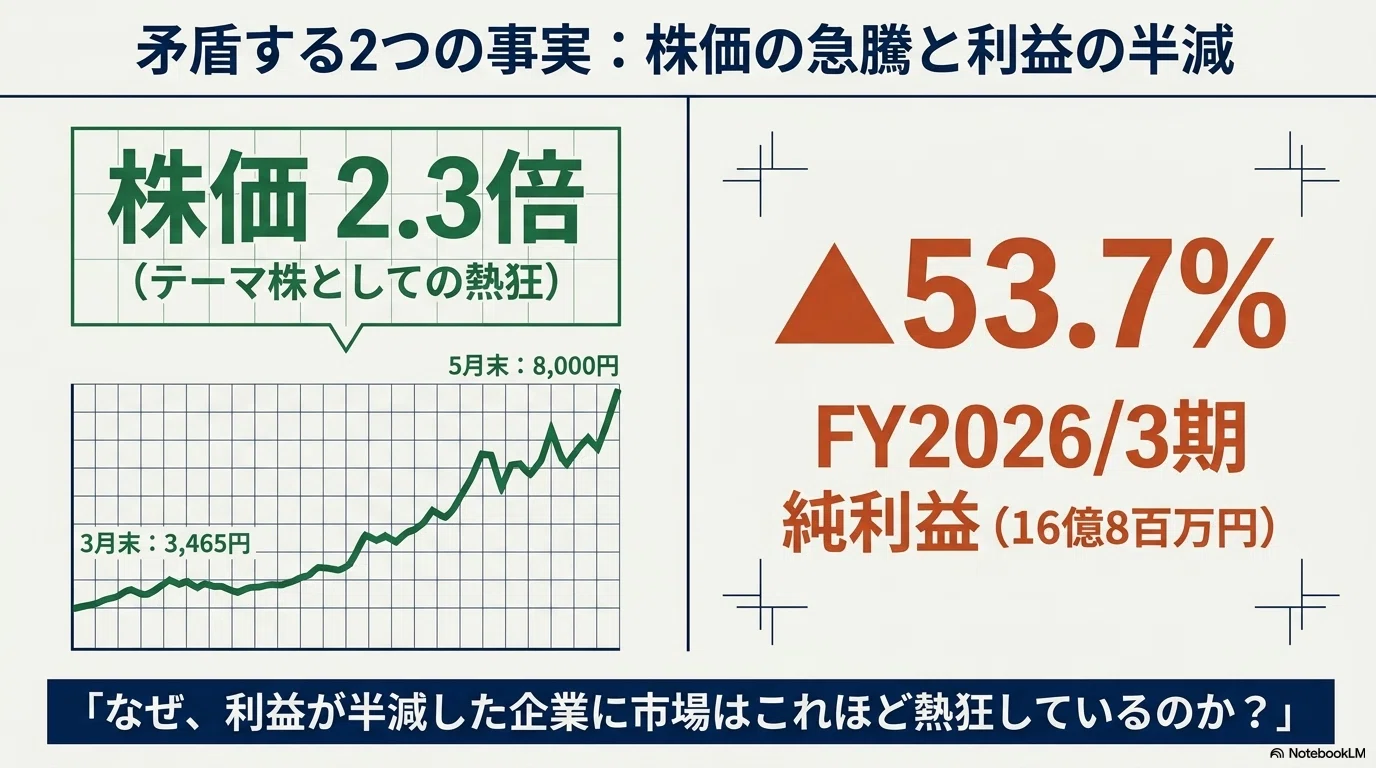
産業用ロボットの関節部分に不可欠な精密減速機で圧倒的な存在感を誇るハーモニック・ドライブ・システムズ(証券コード:6324)。世界的な自動化の流れや人型ロボット(ヒューマノイド)開発の熱狂を背景に、成長株として常にマーケットの熱い視線を集めてきました。しかし、直近の株式市場では期待先行の急騰と業績実態に伴う急落を繰り返し、投資家の間でも「底入れしたのか」「まだ手を出すのは危険か」と議論が紛糾しています。
同社の株価形成には、世界景気や設備投資サイクルの波が極端な形で反映されやすいという構造的な特徴があります。本稿では、決算数値の推移や最新の需給動向、アナリストの評価、さらには競合他社との立ち位置の違いまでを現場視点で深掘りし、現在の乱高下の背景にある真相と中長期の投資判断ポイントを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価乱高下の背景には、中国を中心とするFA市場・半導体製造装置向けの設備投資停滞と、過剰在庫調整の長期化による業績下方修正がある。
- 要点2:小型精密減速機で世界トップシェアを維持する強みは健在だが、ナブテスコなど競合の動向やヒューマノイド関連の思惑先行相場に注意が必要。
- 要点3:自社株買いや配当方針の下支えはあるものの、本格反転にはファクトリーオートメーション(FA)受注残高の明確な底打ち確認が必須条件となる。
株価が乱高下する決定的な理由|業績悪化とロボット需要低迷の真相
ハーモニック・ドライブ・システムズの株価推移を振り返ると、急ピッチな上昇の後に厳しい下落局面へ転じるボラティリティの高さが際立ちます。最大のハーモニックドライブシステムズ株価下落理由として挙げられるのが、主要顧客である産業用ロボットメーカー各社の長引く在庫調整と設備投資サイクルの悪化です。
同社が手がける精密減速機「ハーモニックドライブ®」は、産業用ロボットのアーム関節や半導体製造装置の搬送系など、微細な位置決めが求められるハイエンド領域に組み込まれます。コロナ禍後のサプライチェーン混乱期には、顧客側で部材の過剰確保(仮需)が発生し、驚異的な受注高を記録しました。しかしその反動として、顧客企業に積み上がった在庫が想定以上に重くのしかかり、新規発注が急減する現象に見舞われたのです。
さらに、中国市場における設備投資の減速が直撃しました。中国のEV(電気自動車)関連投資やスマートフォン向け製造ラインの新設が一巡し、産業用ロボット需要動向が冷え込んだことで、同社の決算短信業績下方修正が相次ぐ事態となりました。期待値が高くPER(株価収益率)が高位に買われていた銘柄ゆえに、利益計画の未達が発表されるたびに失望売りが加速し、急落劇を招いたのが乱高下の構図です。

【徹底比較】減速機世界シェアと競合ナブテスコとの決定的な違い
ロボット用減速機市場を理解する上で外せないのが、同社とナブテスコ(6268)による住み分けの構造です。両社ともに高い参入障壁を誇りますが、得意とする荷重領域と用途が明確に分かれています。
| 項目 | ハーモニック・ドライブ(6324) | ナブテスコ(6268) | 編集部の見解・評価 |
|---|---|---|---|
| 主力製品・技術 | 波動歯車減速機(軽量・小型・高精度) | 精密RV減速機(高剛性・高トルク耐性) | 小型重視か、重量可搬重視かで用途が棲み分け |
| 減速機世界シェア | 小型ロボット関節向けで世界シェア首位級 | 中大型ロボット関節向けで世界シェア約6割 | 特定領域において両社とも寡占的強みを有する |
| 主要用途 | 小型・協働ロボット、半導体装置、航空宇宙 | 自動車溶接ライン等の中大型産業用ロボット | 半導体と先端ロボットの恩恵はハーモニックが色濃い |
| 業績連動リスク | 半導体サイクルやハイテク設備投資への感応度高 | 自動車各社の設備投資計画・更新需要に依存 | 競合他社ナブテスコ比較ではボラティリティ差が顕著 |
比較表が示す通り、ハーモニック・ドライブ・システムズは「小型・軽量・ゼロバックラッシ(バックラッシなし)」という唯一無二の設計自由度を誇ります。この特性は、近年爆発的な注目を集めるヒューマノイドロボット(人型ロボット)の指先や腕部関節、さらには半導体製造装置向け売上の回復局面で極めて強いレバレッジをもたらします。一方で、景気変動に対するベータ値(感応度)が高く、ナブテスコに比べて株価の振れ幅が極めて大きくなりやすい点には注意が必要です。
【実態検証】投資家の本音とネットの評判に見るギャップ
株式市場やコミュニティにおけるネットの評判と投資家反応を検証すると、熱狂と警戒が真っ向から対立している様子がうかがえます。
SNSや掲示板の個人投資家の間では、「世界シェアを押さえた日本の宝であり、長期ホールド一択」「テスラなどのヒューマノイドが本格量産されれば株価は数倍に化ける」といった技術力への絶対的な信頼を寄せる声が根強く存在します。展示会やメディアで同社の微細減速機が披露されるたび、その職人技とも言える加工精度に賞賛が集まるのは事実です。
その一方で、決算数値を冷徹に精査する機関投資家や専業トレーダーからはシビアな意見が噴出しています。取材やアナリストレポートの行間からは、「技術は本物だが、PERが好業績時のピーク前提で買われすぎている」「業績下方修正を繰り返す体質が改善されない限り、本格的な買い増しは控えるべき」という指摘が絶えません。高い技術的優位性が、即座に安定した株価成長を意味するわけではないという「市場の現実」が、個人投資家の期待との間に深いギャップを生み出しています。
一般に知られていない盲点|特許の壁と中国メーカーの猛追リスク
「ハーモニック・ドライブ製品は他社に真似できないから永久に安泰」という言説は、市場でしばしば語られる誤解の一つです。実態を詳細に追うと、投資家が見落としがちな構造的リスクが浮き彫りになります。
かつて同社を強固に守っていた波動歯車機構の基本特許は、すでに期間満了を迎えています。現在も材料配合や特殊な歯形設計、極限環境下での耐久試験ノウハウなど、膨大な製造ノウハウ(ブラックボックス技術)によって高い参入障壁を築いてはいますが、中国の地場メーカー(リーダーモジュールなど)が安価な代替品を武器に猛追を仕掛けています。
低価格帯のサービスロボットや汎用工作機械の分野では、中国勢によるコモディティ化の圧力が着実に強まっており、同社は高精度・超耐久性を要求される最先端領域への特化を余儀なくされています。市場の拡大ペースと価格競争の狭間で、いかに高い営業利益率を維持できるかという課題は、カタログスペックの優位性だけでは解決できないシビアな経営課題です。
財務指標とリターン|6324配当金推移と自社株買いの効果
株価の調整局面において、下値支持要因として機能するのが配当政策や株主還元策です。同社の還元姿勢を客観的な指標から確認しておきましょう。
同社の6324配当金推移を見ると、業績連動型の配当方針を採用しているため、純利益が落ち込んだ期には容赦ない減配が実施される傾向があります。安定配当を最優先するディフェンシブ銘柄とは異なり、配当利回り目的での長期保有には慎重な見極めが求められます。
一方で、会社側も資本効率の維持には配慮を見せており、株価が急落した局面では自社株買い発表最新情報がサプライズとして好感され、短期的なリバウンドの起爆剤となるケースが散見されます。しかし、自社株買いによる株価下支えは一時的な需給改善にとどまることが多く、持続的な上昇トレンドを形成するためには、最終的に本業の営業利益のV字回復が欠かせません。
今後の見通しと将来性|チャート分析から導く買い時判断
将来的な成長シナリオとして最大のアップサイドは、AIと融合した次世代ヒューマノイドロボットの普及と、半導体サイクルの本格回復です。人型ロボット1体には数十個の精密減速機が搭載されるため、商用化が世界規模で立ち上がった際、同社の受ける恩恵は計り知れません。アナリスト目標株価予想においても、弱気派と強気派のレンジが大きく乖離しているのは、この潜在需要を織り込む時期のズレを物語っています。
では、今後の見通しと将来性を踏まえたチャート分析買い時判断はどう考えるべきでしょうか。テクニカル面では、週足・月足レベルの長期移動平均線が下向きの段階で安易にナンピン買いを入れるのはリスクが大きすぎます。底打ちのシグナルとして確認すべきは、以下の3点です。
- 四半期決算において、四半期ベースの新規受注高が2四半期連続で前年同期比プラスへ転じること。
- 日足チャート上で下値を切り上げ、出来高を伴って中長期の抵抗線を明確にブレイクすること。
- 半導体製造装置メーカー(東京エレクトロン等)やロボット大手(ファナック等)の決算コメントで在庫調整の完全終了が宣言されること。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
マーケットのボラティリティを味方につけ、後悔しない投資行動をとるための明確な判断基準を提示します。
【投資に向いている人】
・数年スパンでヒューマノイドや先端工場の自動化による爆発的成長を信じられる長期投資家。
・株価の30%〜40%の下落にも動じず、決算ごとの受注残データを確認しながら分割エントリーできる資金的・心理的余力のある人。
【購入に慎重になるべき人】
・安定した配当利回りを期待し、元本の安全性を重視するインカムゲイン志向の人。
・「急落したから割安だろう」という値頃感だけでエントリーし、短期的な損切りラインを設定できない人。
【ハーモニック ドライブ システムズ 株価】に関するよくある質問(FAQ)
Q1:ハーモニック・ドライブ・システムズの株価が急落した最大の要因は何ですか?
A1:中国をはじめとする世界的なファクトリーオートメーション(FA)投資の低迷と、半導体装置メーカーの在庫調整長期化による業績の下方修正が主因です。過剰在庫がはけるまでの間、新規受注が急減したことが嫌気されました。
Q2:配当目当てで新NISAなどの長期保有に向いていますか?
A2:あまり向いていません。同社は業績に連動して配当額が大きく変動するため、減益期には減配リスクが顕著になります。インカムゲインよりも、市況回復期や技術革新時の株価上昇(キャピタルゲイン)を狙うグロース・シクリカル銘柄として捉えるのが適切です。
Q3:ヒューマノイドロボット関連としての将来性は本物ですか?
A3:製品の小型・軽量・高トルク特性から、最有力候補であることは間違いありません。ただし、ヒューマノイドが一般工場や家庭へ大量普及する時期には不確実性があり、短期的な業績寄与度よりも期待先行のテーマ性で買われやすい点には留意が必要です。
まとめ:今後の動向と失敗しないための判断基準
ハーモニック・ドライブ・システムズは、卓越した技術力とニッチトップのシェアを誇る日本を代表する高収益企業です。しかし、そのビジネスモデルは景気変動や設備投資サイクルに激しく揺さぶられるシクリカルグロース株の典型でもあります。
目先の株価乱高下に一喜一憂するのではなく、製造業の在庫調整完了のシグナルと四半期ごとの受注動向を冷徹に監視し、テクニカルな底打ちを確認した上で戦略的なポジションを構築することが、同社株で成果を上げるための鉄則と言えます。 (出典: ハーモニック ドライブ システムズ 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
