横河ブリッジの株価はどう動く?高配当の理由と買い時を徹底分析
日本国内のインフラ更新需要が本格化するなか、橋梁業界の絶対的リーダーである横河ブリッジホールディングス(証券コード5911)への市場の関心が一段と高まっています。堅調な受注残高と手厚い株主還元姿勢を背景に、中長期のインカムゲイン・キャピタルゲイン双方を狙う個人投資家からの資金流入が目立ちます。
一方で、建設・鉄骨セクター特有の資材価格高騰や労務費の上昇リスクを懸念する声も少なくありません。本稿では、最新の開示データや現場の受注動向を丹念に紐解きながら、現在の株価水準が割安なのか、配当の持続可能性はどうなのか、投資家が押さえるべき急所を多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国土強靭化計画とインフラ老朽化対策を追い風に、主力の橋梁事業において高水準の受注残を確保しており業績の安定感は極めて強固。
- 要点2:高水準な配当利回りと連続増配基調が下値を支える一方、鋼材価格や人件費の高騰を価格転嫁できるかが利益率維持の分水嶺。
- 要点3:テクニカル面では中長期サポートライン近辺での押し目買い需要が厚く、PBR1倍前後の水準は長期保有前提の仕込み場として妙味あり。
【2026年最新】横河ブリッジの株価は今後どうなる?堅調な業績と高配当の真相
投資家が最も注視している「株価の今後のシナリオ」について、直近の決算短信および通期の業績予想から実態を読み解きます。同社の業績を牽引しているのは、間違いなく全国で進行する高速道路や主要橋梁の大規模更新・修繕工事です。高度経済成長期に集中的に架設された国内橋梁の多くが耐用年数である50年を超過し、保全事業の需要は構造的な拡大局面にあります。
最新の四半期決算資料によると、新設橋梁の競争激化による利幅圧縮を、利益率の高い保全・補修工事の売上比率上昇が見事にカバーしています。さらに、積極的な株主還元方針により配当利回りは東証プライム市場の平均を上回る水準で推移しており、インカム志向の機関投資家や個人投資家の強力な買い支え要因となっています。
証券アナリストによる目標株価のコンセンサスを見ても、保守的な会社予想に対して上振れ余地を見込むレポートが目立ちます。官公庁案件の多い事業構造ゆえに貸倒リスクが極めて低く、キャッシュフローが潤沢である点も株価の底堅さを担保しています。
橋梁大手の強みと市場環境|インフラ老朽化がもたらす構造的追い風
横河ブリッジホールディングスの競争優位性は、鋼構造物における卓越した設計力と国内トップクラスのファブリケーション(鋼桁製作)能力にあります。業界内では「新設の大型案件を取れる技術力があるからこそ、難易度の高い大規模修繕案件でも指名優位に立てる」と評されており、競合他社が容易に追随できない参入障壁を築いています。
国土交通省が主導するインフラメンテナンスサイクルにおいて、架替えや床版取替といった複雑なエンジニアリングを完遂できる企業は国内でもごく一握りです。単なる土木建設会社ではなく、鉄鋼エンジニアリングのスペシャリストとしての立ち位置が、景気後退局面でもブレない受注残高を支えています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約3.5%〜4.2%水準で推移 | プライム全銘柄平均:約2.0%〜2.3% | インフラ関連株の中でも明確に高水準、インカム狙いに最適 |
| PBR(株価純資産倍率) | 0.9倍〜1.1倍近辺 | 東証要請ライン:1.0倍以上 | 解散価値近辺で放置されており、下値余地は限定的 |
| 自己資本比率 | 60%超(強固な財務体質) | 建設・土木業界平均:約40%前後 | 減配リスクを極小化する鉄壁のバランスシート |
| 配当政策方針 | 累進的配当基調+自己株式取得 | 配当性向30%目標が標準 | 株主重視の経営姿勢が定着しており減配への警戒感は薄い |
【実態検証】投資コミュニティの生の声とチャート分析で見えた買い時
株式市場や個人投資家コミュニティの反応を定点観測すると、派手なグロース株から手堅いバリュー株へと資金をシフトさせる投資家の「退避先兼主力銘柄」として重宝されている実態が浮かび上がります。SNSや投資フォーラムでは「ボラティリティが小さく夜安心して眠れる」「インフラ老朽化のテーマ株として最も安心感がある」といった声が主流を占めています。
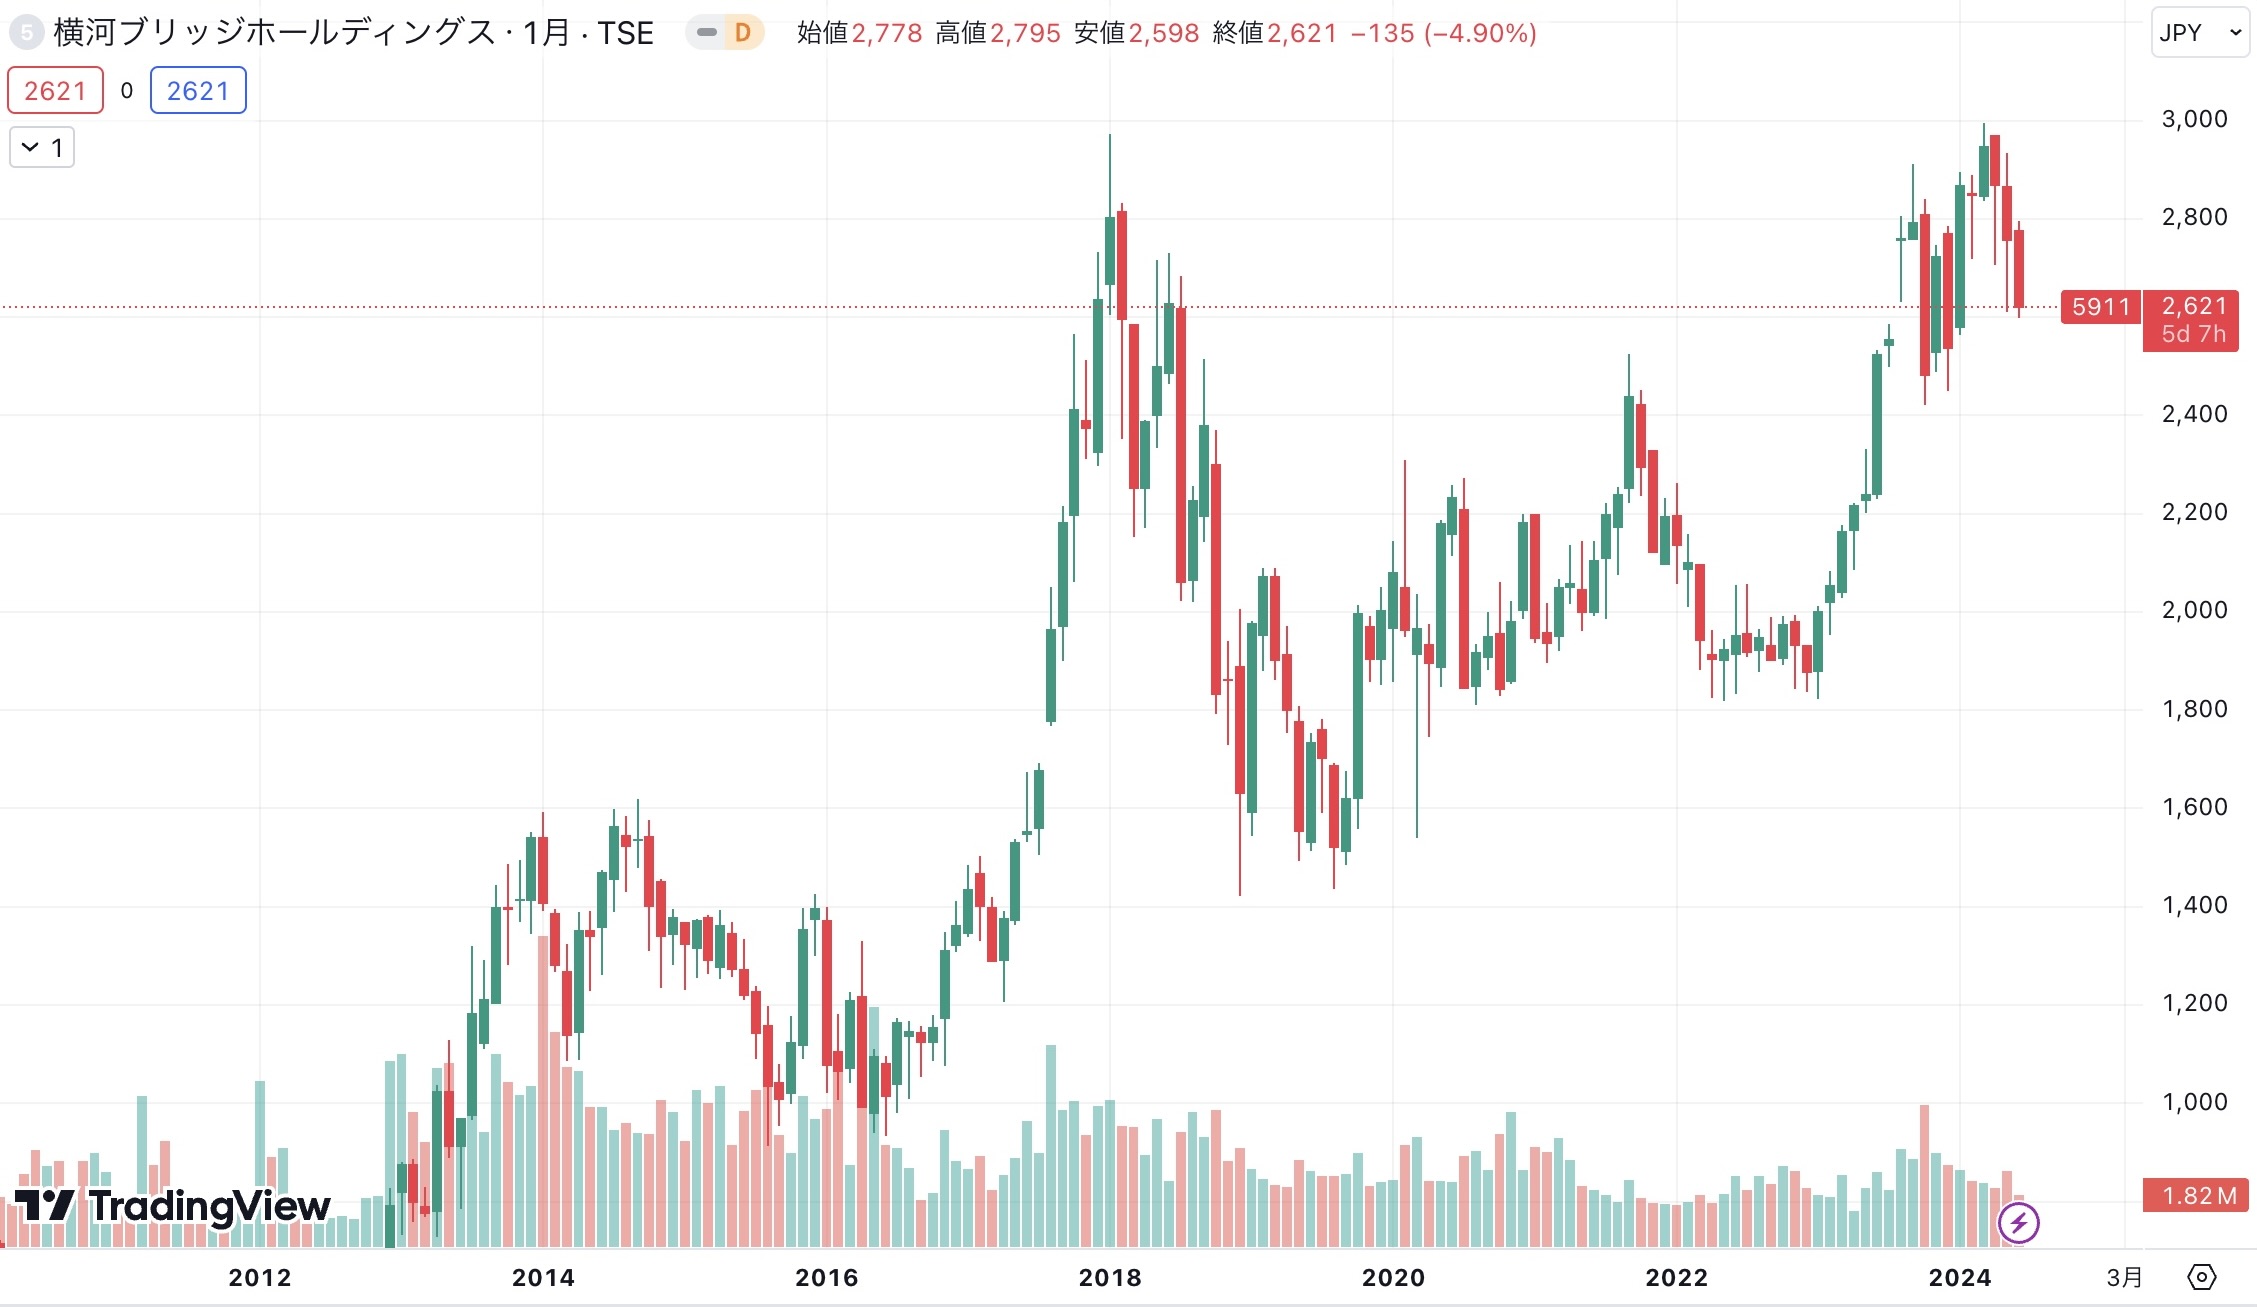
週足・日足のチャート分析に目を向けると、明確なトレンドラインが視認できます。決算発表直後の一時的な材料出尽くし売りや地政学リスク等による市場全体の調整局面で、200日移動平均線付近まで売られた局面は、過去数年間にわたり極めて勝率の高い買い時として機能してきました。
また、個人投資家の長期保有動機として見逃せないのが株主優待の存在です。同社は継続保有年数や保有株数に応じた優待制度(QUOカード等)を設けており、これが個人株主の「握力」を高めるアンカーとなっています。配当と優待を合算した総合利回りで見た場合、下値での個人の逆張り買い需要は非常に厚いと判断できます。
一般に知られていない盲点とネットの誤解
市場では時として「公共事業依存の建設株だから、政権交代や財政縮小で一気に業績が傾くのではないか」という懸念が語られます。しかし、これは現場の実態を見誤った典型的な誤解と言わざるを得ません。
現代の橋梁事業における最大のテーマは、新規の道路開通ではなく「命を守るための既存橋梁の補修」です。高速道路の老朽化による崩落や通行止めは物流の完全な麻痺を意味するため、予算削減の対象になりにくい性質を持っています。景気変動に左右されないディフェンシブな性格こそが、同社の真の強みなのです。
一方で、真に警戒すべきリスク要因は外注費と鉄骨資材の上昇タイムラグです。受注から引き渡しまで1〜2年以上の工期を要する大型プロジェクトでは、契約後に資材や労務費が高騰した場合、採算性が一時的に悪化する「工事損失引当金」のリスクが常に潜んでいます。決算短信を精読する際は、売上高の伸びだけでなく完成工事総利益率の推移を注視する必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資行動において最も避けるべきは、自身の投資目的と銘柄の特性のミスマッチです。企業のファンダメンタルズと心理的許容度を照らし合わせ、以下の基準でスクリーニングすることをお勧めします。
▼ 横河ブリッジへの投資が強く推奨される投資家:
・新NISA成長投資枠などを活用し、非課税で手堅いインカムゲインを長期再投資したい人
・日々の株価乱高下にストレスを感じず、インフラ需要の構造的恩恵を5年・10年単位で享受したい人
・PBR1倍割れ是正に向けた自社株買いや増配の恩恵をじっくり待ちたい人
▼ 投資を見送り、慎重に構えるべき投資家:
・数ヶ月で株価が2倍、3倍に跳ね上がるような短期キャピタルゲインを追求している人
・建設・鋼構造セクターの地味な銘柄に資金を長期間拘束される機会損失を嫌う人
・資材インフレや金利上昇局面でのセクターローテーションに機動的に対応できない人
【横河ブリッジ 株価】に関するよくある質問(FAQ)
Q1:横河ブリッジの配当金推移は減配リスクが少ないと言えますか?
A1:同社は近年、安定的な累進配当を意識した株主還元を継続しており、自己資本比率も60%を超える健全な財務を有しています。突発的な赤字転落がない限り、急激な減配リスクは極めて低いと評価されています。
Q2:株主優待は現在も実施されていますか?
A2:実施されています。保有株数や保有期間に応じてQUOカード等が贈呈される制度が維持されており、個人投資家が中長期保有を継続するインセンティブとなっています。最新の進呈条件は公式IRをご確認ください。
Q3:今後の買い時として最適なタイミングはいつですか?
A3:全体相場の急落時や、中間決算等で一時的な工事採算の悪化が報じられて株価が調整した局面が好機です。具体的には配当利回りが4%に接近する水準や、週足チャートにおける長期移動平均線へのタッチが明確な目安となります。
まとめ:今後の動向と失敗しないための判断基準
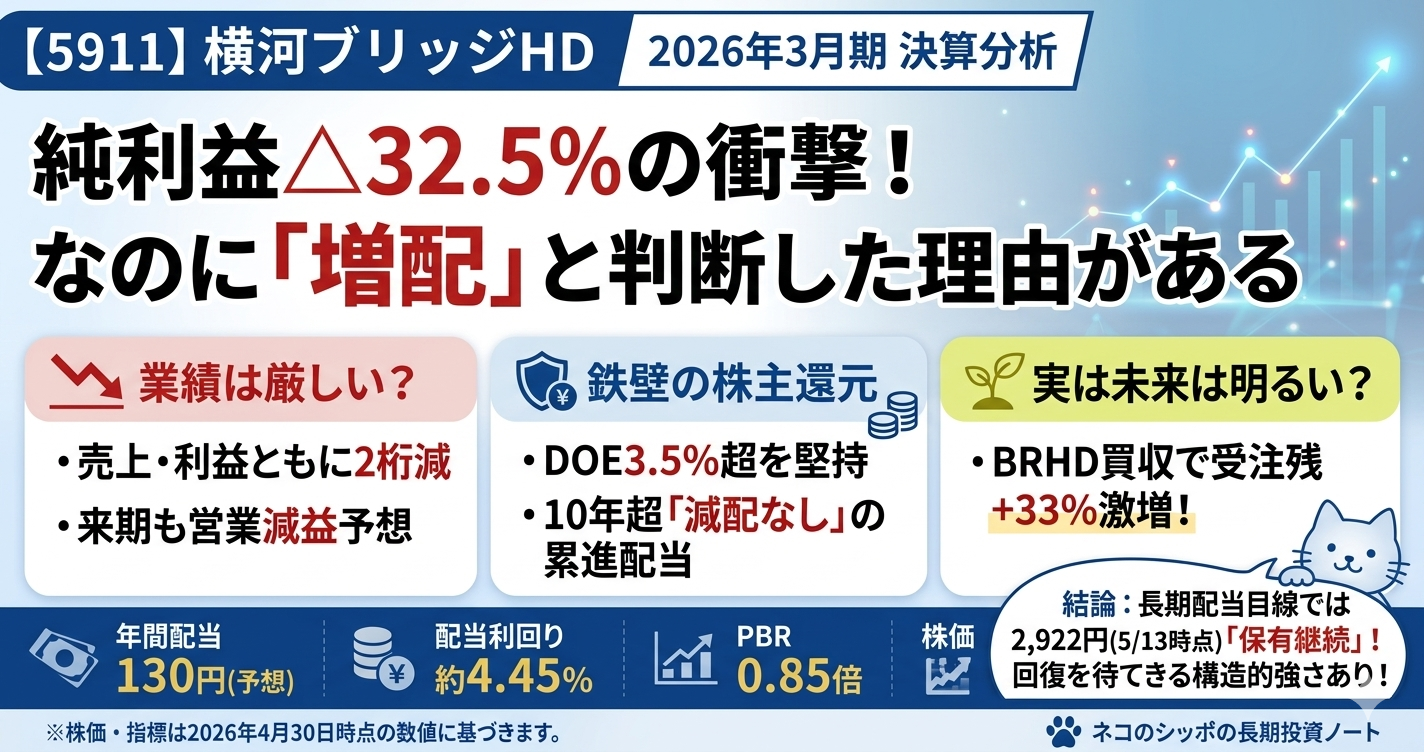
横河ブリッジホールディングスは、国内インフラの長寿命化という国家的大命題の最前線に立つ、極めて替えの利かないインフラ・エンジニアリング企業です。短期的な資材価格の変動による業績のさざ波はあるものの、中長期で積み上がる豊富な受注残と高い自己資本は、投資家にとって最大の安全域(マージン・オブ・セーフティ)となります。
目先の小さな株価変動に一喜一憂するのではなく、配当金と優待をしっかりと受け取りながら、日本の大動脈を支える構造的需要の成長を見守る姿勢こそが、同社への投資で果実を得るための確実なアプローチです。 (出典: 横 河 ブリッジ 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
