雇用保険とは?給付金の種類から加入条件・最新の法改正まで徹底解説
毎月の給与明細を眺めるたび、控除欄に並ぶ「雇用保険料」の文字に疑問を抱いた経験はないでしょうか。「失業したときのための掛け捨て保険」程度に捉えているなら、それは制度の価値を半分も見落としています。雇用保険は単なる失業手当の支給窓口ではなく、育児休業中の収入補填やキャリア形成を後押しするリスキリング支援まで、働く人の生活とキャリアを包括的に支える公的セーフティネットです。
終身雇用の形骸化と労働移動の活発化が進むなか、2024年に成立した雇用保険法等改正の諸規定が順次施行され、加入対象者の拡大や自己都合退職時の給付制限見直しなど、制度はかつてない大きな転換期を迎えています。知らずに天引きされ続ける側から、制度の仕組みを理解して使いこなす側へシフトするために、押さえておくべき給付の実態と手続きの要点を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:失業時の基本手当だけでなく、育児休業給付や学費が最大80%戻る教育訓練給付など多角的な給付体系を持つ。
- 要点2:週所定労働時間20時間以上等の雇用保険加入条件は、法改正により2028年10月から「週10時間以上」へと大幅拡大が決定。
- 要点3:自己都合退職時の給付制限期間の短縮やリスキリング時の制限撤廃など、自発的キャリア移行を支援する新ルールが定着。
雇用保険とはどんな制度?給与天引きの正体と知られざる3大メリット
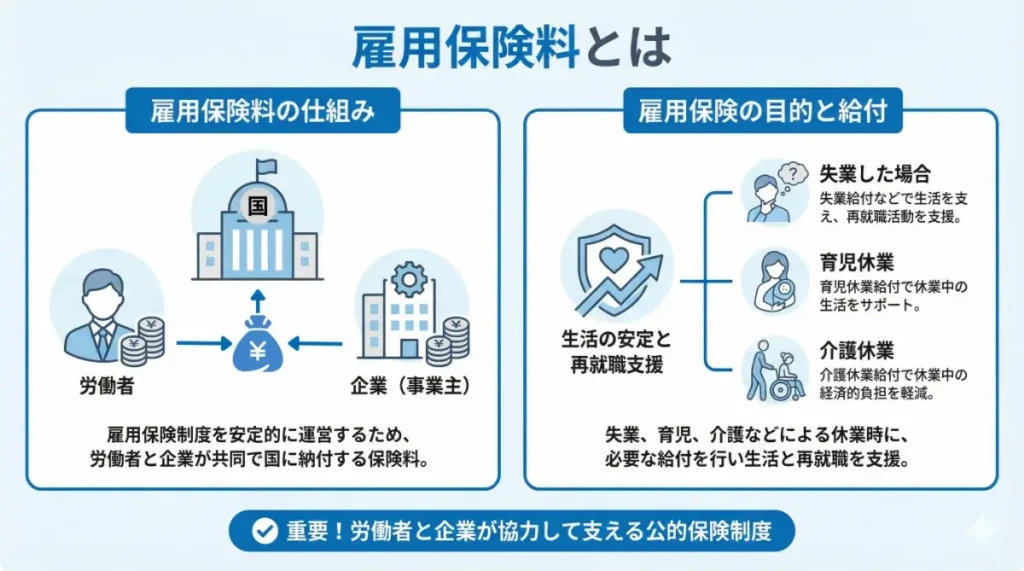
雇用保険とは、労働者が失業した際や雇用の継続が困難になった場合に、生活の安定と再就職を支援するために国が運営する強制保険制度です。事業主と労働者の双方が保険料を拠出し合い、政府(厚生労働省・ハローワーク)が管掌しています。給与から天引きされている金額は、厚生労働省が毎年雇用情勢に応じて決定する「雇用保険料率の推移」に連動しており、一般の事業所であれば労働者負担分は賃金総額の千分の6(0.6%)前後で推移しています。
この制度が持つ最大の恩恵は、主に次の3つの機能に集約されます。
第1に、生活防衛としての「求職者給付」です。会社都合や自己都合を問わず、仕事を失った際に支給される「基本手当(いわゆる失業手当・失業保険)」がこれに該当します。再就職先が決まるまでの生活費を支え、焦燥感から望まない就職をしてしまうリスクを防ぐ役割を果たします。
第2に、仕事と家庭の両立を支える「雇用継続給付」です。特筆すべきは、育児休業給付金申請によって休業前の手取り水準の大部分をカバーできる仕組みです。休業開始から180日間は休業開始時賃金日額の67%、それ以降は50%が支給され、さらに非課税かつ社会保険料も免除されるため、実質的に手取りの約8割近くが維持されます。近年は「出生時育児休業(産後パパ育休)」の普及も手伝い、受給実績は男女問わず急増しています。
第3に、キャリアアップを金銭面で支える「教育訓練給付」です。自発的に指定講座を受講した場合、学費の一部がハローワークからキャッシュバックされます。単なる生活救済ではなく、労働者の市場価値向上を後押しする投資型給付として、いま最も注目を集める領域です。
【一覧表で比較】雇用保険の主要給付と受給要件・支給額シミュレーション
雇用保険の給付は多岐にわたり、それぞれ受給要件や支給期間が明確に定められています。主要な給付について、受給条件と給付率を以下の表で整理しました。
| 給付の名称 | 主な受給条件 | 支給額の目安・給付率 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 基本手当(求職者給付) | 離職前2年間に被保険者期間が通算12か月以上(倒産・解雇・病気等は直近1年間に通算6か月以上) | 前職の賃金日額のおよそ45%〜80%(低賃金者ほど給付率が高く設定される傾斜配分) | 自己都合退職でも給付制限が緩和傾向にあり、条件を満たせば早期受給が可能。 |
| 育児休業給付金 | 休業開始前2年間に被保険者期間が12か月以上あり、1歳未満の子を養育するために休業すること | 休業開始から180日までは賃金の67%、181日目以降は50%(非課税・社保免除) | 両親ともに取得した場合の手取り10割相当の給付措置など、拡充が顕著な柱。 |
| 専門実践教育訓練給付 | 雇用保険の加入期間が原則通算3年以上(初回受給は2年以上)。指定講座の修了と資格取得等 | 受講費用の50%〜最大80%(年間上限40万〜64万円、最長3年間) | ITスキルや看護・MBA取得など、キャリア転換を目指す在職者にとって最も費用対効果が高い。 |
| 介護休業給付金 | 休業開始前2年間に被保険者期間が12か月以上。対象家族1人につき通算93日まで取得可能 | 休業開始前賃金の67%(最大3回まで分割取得が可能) | 離職防止のための体制構築期間に充てる制度であり、長期介護資金ではない点に注意。 |
知っておくべき雇用保険加入条件と「適用拡大」の最新動向
現在、雇用保険の基本的な適用基準は「1週間の所定労働時間が20時間以上であること」かつ「31日以上の雇用見込みがあること」の2点です。正社員はもちろん、パートやアルバイト、派遣労働者であってもこの基準を満たせば、会社側の意向にかかわらず法律上必ず加入させなければなりません。
しかし、働き方の多様化や短時間労働者のセーフティネット強化を目的とした雇用保険適用拡大最新動向には注意が必要です。労働政策審議会での議論を経て成立した法改正に基づき、2028年(令和10年)10月1日からは、適用要件が従来の「週20時間以上」から「週10時間以上」へと引き下げられることが確定しています。これにより、新たに数百万人規模の短時間就労者が雇用保険の対象となり、兼業・副業ワーカーやスキマ時間で働く層にも公的保障が届くようになります。
現場では、「手取りが減るから加入したくない」と考えるパートタイマーの声も散見されます。しかし、雇用保険料の負担は月給10万円程度であれば月額数百円レベルにとどまり、健康保険や厚生年金のような重い負担感はありません。わずかな自己負担で失業保障や育休給付、リスキリングの権利を獲得できる点において、加入するメリットは保険料負担を大きく上回ります。

【実態検証】退職現場のリアル|離職票提出手続きからハローワーク失業認定までの落とし穴
失業手当を実際に手にするまでの道のりには、現場特有のタイムラグや手続き上のハードルが存在します。「退職すればすぐにハローワークでお金がもらえる」という思い込みは禁物です。
第一の壁は「離職票の到着待ち」です。会社を辞めた後、企業側がハローワークへ離職証明書を提出し、交付された「離職票-1」および「離職票-2」が退職者の手元に届くまでに通常10日から2週間程度を要します。退職者がこの離職票を持って管轄のハローワークへ行き、求職の申込みと離職票提出手続きを完了させた日(受給資格決定日)が、給付プロセスのスタート地点となります。
退職時に必ず確認すべき書類が「雇用保険被保険者証」です。これは入社時に会社が保管しているケースが多く、退職時に返却されます。万が一紛失している場合でも、ハローワークで本人確認書類を提示すれば再発行可能であり、会社やマイナポータルを通じて雇用保険被保険者番号調べ方を確認することも難しくありません。
第二の壁は、待期期間と給付制限です。受給資格決定日から通算7日間の「待期期間」は、離職理由にかかわらず全員給付を受けられません。さらに注目すべきは自己都合退職給付制限のルール改定です。以前は自己都合退職に対して一律2〜3か月の受給制限が課されていましたが、法改正により制限期間は原則1か月に短縮され、さらに自発的に国が指定するリスキリングに取り組む場合は給付制限そのものを撤廃する制度設計が運用されています。
給付を受けるためには、原則4週間に1度の「ハローワーク失業認定」に出頭し、月に原則2回以上の求職活動実績を報告しなければなりません。求人への応募や窓口での職業相談、指定セミナーへの参加などが実績としてカウントされます。「求職の意思と能力があるにもかかわらず就職できない状態」を公的に証明し続けることが、受給の絶対条件です。
一般に知られていない盲点とネットの誤解
ネット上のQ&AサイトやSNSでは、雇用保険にまつわる誤った情報が広く出回っています。特に多い誤解を3つ紐解きます。
第1の誤解は、「退職後ならいつでも失業保険を満額もらえる」という思い込みです。基本手当には厳格な「基本手当受給期間」が定められており、原則として「離職した日の翌日から1年間」と決まっています。支給日数が90日〜150日残っていても、離職から1年が経過した瞬間に受給資格は消滅します。病気・ケガ・妊娠・出産などで直ちに働けない場合は、受給期間の延長申請を速やかに行わないと、給付日数を捨ててしまう結果になります。
第2の誤解は、「会社都合退職の方が常にお得」という短絡的な判断です。会社都合退職(特定受給資格者)になれば給付制限がなく、支給日数も手厚くなりますが、退職理由を巡って会社側と紛争になり離職票の発行が何カ月も遅延するトラブルが多発しています。数カ月間も無給で係争状態に陥る精神的・時間的コストを考慮すれば、自己都合の短期制限を活用して早期に次の一歩を踏み出した方が結果としてキャリア形成に寄与するケースは少なくありません。
第3の誤解は、「在職中は雇用保険の恩恵を受けられない」という先入観です。在職者こそ積極的に活用すべきなのが教育訓練給付制度対象の各種講座です。近年ではAIプログラミング、クラウドエンジニア養成、データサイエンスといった最先端ITスキルから、宅建や簿記、社会保険労務士などの国家資格まで対象が大幅に広がっています。一般教育訓練給付(上限20%・10万円)だけでなく、特定一般教育訓練給付(40%・上限20万円)や専門実践教育訓練給付(最大80%・年間上限64万円)を戦略的に利用することで、自己負担を最小限に抑えながら市場価値を向上させることが可能です。

【プロの結論】雇用保険を武器に変えるキャリア戦略と賢い選択基準
労働市場の流動化が進む時代において、雇用保険を「守りの保険」として受け身に捉えるか、「攻めのインフラ」として自律的なキャリア形成に組み込むかで、生涯賃金やスキル獲得スピードに決定的な差がつきます。
【雇用保険をフル活用すべき人】 自発的なリスキリングを通じて異職種・異業界へのステップアップを狙う方、将来的な出産・育児とキャリアの両立を計画している方、ならびに一時的な雇用の空白期間を利用して資格取得や転職活動に専念したい方です。給付制限の短縮や教育訓練給付の大幅拡充は、主体的に動く労働者にとって強力な資金的バックボーンとなります。
【制度利用において慎重な判断が求められる人】 退職直後に個人事業主やフリーランスとして開業・副業の本格化を予定している方です。失業手当はあくまで「就労の意思と能力がある失業者」を対象としているため、事業開始の準備段階に入った時点で受給資格を喪失します。受給資格の有無についてハローワークへの事前相談を怠ると、不正受給とみなされ給付額の3倍返し(返還+2倍の納付命令)という過酷なペナルティを課される危険性があります。
雇用保険とは、労働者が毎月の対価として積み立てている「自己投資と生活防衛のファンド」に他なりません。ルールを正確に把握し、自らのキャリアの分岐点で適切な給付を引き出す知識を持つことこそが、激変する労働市場を生き抜くための最も確実なリスクマネジメントです。
【雇用保険とは】に関するよくある質問(FAQ)
Q1:アルバイトやパートでも雇用保険に加入できますか?拒否することは可能ですか?
A1:週所定労働時間が20時間以上かつ31日以上の雇用見込みがある場合は、雇用形態を問わず法律上必ず加入となります。労働者や会社側の希望で加入を拒否することはできず、強制適用されます。なお、2028年10月からは「週10時間以上」に対象が拡大されます。
Q2:雇用保険被保険者番号は転職しても変わりませんか?どこで確認できますか?
A2:被保険者番号は1人に1つ割り振られる終身番号であり、転職しても原則として生涯引き継がれます。手元の「雇用保険被保険者証」に記載されているほか、前職の給与明細、離職票、マイナポータル、またはハローワークの窓口で本人確認書類を提示することで照会・確認が可能です。
Q3:退職後に受給できる失業保険受給要件を教えてください。自己都合でもすぐもらえますか?
A3:原則として離職前2年間に被保険者期間が通算12か月以上あることが要件です(倒産・解雇・病気等は直近1年間に通算6か月以上)。自己都合退職の場合、7日間の待期期間後に原則1か月の給付制限期間がありますが、ハローワーク指定のリスキリングや自発的教育訓練を受講する場合は制限なしで早期受給できる制度が整っています。
まとめ:2026年以降の雇用環境を見据えた賢い雇用保険の活用法
給与明細から毎月引かれている雇用保険料は、単なる税金まがいの出費ではありません。それは、いざという時の所得補償を確保しつつ、自らの人的資本を高めるための強力な公的権利です。退職時の失業手当はもちろん、育児休業給付や教育訓練給付など、現役世代を後押しするメニューは拡充の一途をたどっています。
適用拡大のロードマップが進む今だからこそ、自らの加入状況を確認し、どのようなライフイベントやキャリアチェンジでどの給付が使えるかを把握しておくことが肝要です。受け身の労働者から脱却し、制度の設計思想を理解したうえで、自分のキャリアを切り拓くための頼れる武器として雇用保険を活用していきましょう。 (出典: 雇用 保険 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
