ドル円為替推移の真相と2026年今後の見通し
外国為替市場において、ドル円レートは激動の局面を通過し、2026年現在も多くの個人投資家や企業の実務家を翻弄し続けています。1ドル=160円台を記録した歴史的局面から、為替介入や日米金融政策の転換期を経て、相場はどこへ向かうのでしょうか。「円安ドル高はいつまで続くのか」「なぜここまで乱高下するのか」という疑問は、日々の生活防衛や資産形成において避けて通れない最大の関心事です。
本稿では、複雑怪奇に見える為替推移の深層を解き明かすべく、過去数十年の長期チャート推移から日米金利差の構造変化、日銀とFRBの政策方針までを徹底解剖します。単なるニュースの要約にとどまらず、市場の歪みや行動経済学的な集団心理の側面にも切り込み、2026年のドル円為替市場を生き抜くための実践的な視座をお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:歴史的な円安の根本要因は、表面的な日米金利差だけでなく、日本の構造的な貿易・サービス収支赤字と実質金利の乖離にある。
- 要点2:日銀の段階的利上げとFRBの金融引き締め終了に伴い、従来の「一方的な円売りキャリートレード」は巻き戻しの段階に入っている。
- 要点3:2026年の相場は130円台後半から150円台前後の広いレンジで推移する公算が高く、過度な円安盲信や一方向へのフルインベストメントは危険。
【2026年最新】歴史的円安の理由と乱高下が続く決定的な背景
なぜここまでドル円相場は乱高下を繰り返し、円安圧力が根強く残るのか。最大の要因は、日米の金融政策のベクトルの違いが生み出した圧倒的な日米金利差の推移にあります。米連邦準備制度理事会(FRB)が高インフレを抑え込むために政策金利を5%超の高水準に引き上げた一方、日本銀行はマイナス金利解除後も緩和的な金融環境を維持せざるを得ず、市場では円を借りてドルを運用する「円キャリートレード」が極端な規模まで膨らみました。
しかし、為替を動かしているのは金利差だけではありません。財務省の国際収支統計が示す通り、デジタル関連サービスやエネルギー輸入に伴う日本企業の恒常的な円売り・ドル買い需要(構造的需給要因)が下値を支え続けています。短期筋の投機的なポジションと実需のドル買いが重なった結果、相場は上下に激しく振れるボラティリティの高い地合いを形成しています。
| 項目 | 詳細・数値データ | 一般的な基準・過去水準 | 編集部の見解・評価 |
|---|---|---|---|
| 米政策金利(FFレート) | 4.25%〜4.50%水準 | 利下げ前は5.25%〜5.50% | 利下げ局面に移行したものの、歴史的高水準を維持しドルの底堅さを支える |
| 日銀無担保コール翌日物 | 0.75%前後を意識 | 長年のマイナス0.10%〜0.25% | 追加利上げを模索するが、実質金利のマイナス幅は依然として大きい |
| 日米長期金利(10年債)差 | 約2.8%〜3.2%ポイント | ピーク時は4.0%超 | 差は縮小傾向にあるが、キャリートレードを完全に崩壊させるには至っていない |
| 政府・日銀の為替介入規模 | 単月5兆〜9兆円超の断続的実施 | 過去最大級の覆面介入 | 急激なピッチを抑える効果はあるが、ファンダメンタルズの反転には限界がある |

ドル円為替チャート過去推移|10年・30年の長期サイクルが語る真実
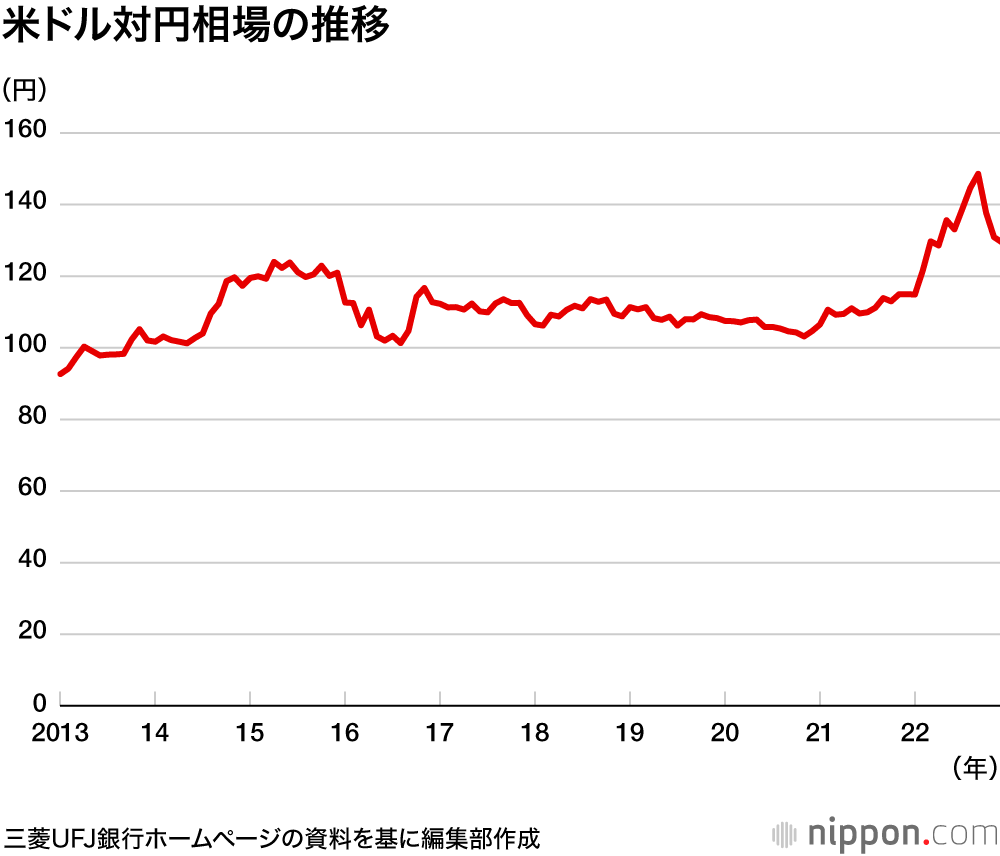
為替相場を正しく把握するには、数日の値動きだけでなくドル円長期推移10年30年のマクロ視座が欠かせません。1990年代初頭のバブル崩壊以降、1995年には1ドル=79円台という当時の最高値を付け、2011年の東日本大震災後には歴史的最高値となる75円32銭まで急伸しました。この時代、日本は「デフレと超円高」の象徴として世界から見られていたのです。
潮目が劇的に変わったのは、2012年末からの「アベノミクス」と黒田東彦総裁による大規模金融緩和でした。ドル円為替チャート過去推移を振り返ると、80円近辺から125円近辺までの急激な円安が進み、その後数年間の100〜115円前後のボックス相場を経て、2022年以降の世界的インフレ局面へと突入しました。かつての「円高不況」から「円安による物価高」へと、日本社会が直面する課題は180度転換したのです。
日銀金融政策決定会合とFRB|日米の思惑が交錯する政策転換
今後の相場シナリオを左右する最大のカギは、日本銀行の政策正常化のペースと、FRBの金融政策スタンスの綱引きです。日銀金融政策決定会合利上げが意識される局面では、投機筋の円ショートが急速に縮小し、短期間で数円から十円単位の円高急騰が発生します。日銀総裁の会見における発言ニュアンスや追加利上げに対するトーンは、市場参加者が固唾をのんで見守る最重要イベントとなっています。
一方、FRB政策金利とドル相場の関係においては、米CPI消費者物価指数の影響が極めて強烈です。米国の雇用統計や物価指数が市場予想を上振れれば「利下げ見送り・高金利長期化」の思惑からドル買いが再燃し、逆に下振れればドル売りが加速します。市場のドル円リアルタイムレートは、毎月発表される米国の経済指標によって神経質に乱高下するサイクルを繰り返しています。

為替介入の過去履歴と影響|通貨防衛戦の限界と実効性
相場が急激に一方向へ傾いた際、市場を揺るがすのが財務省による為替介入です。為替介入の過去履歴と影響を紐解くと、2022年秋や2024年春から夏にかけて、財務省・日銀は1日に数兆円規模のドル売り・円買い介入を電撃的に敢行しました。相場が一瞬で5円以上押し戻されるなど、投機筋に対する「痛烈なしっぺ返し」としての威力を誇示しました。
しかし、中央銀行や財務当局の介入は、相場の進行スピードを抑制する「スピードブレーカー」としての役割が主であり、日米金利差や通商収支といった根本構造を変えることはできません。外貨準備高という有限の原資を削って行われる円買い介入には物理的制約があり、過度な介入依存は市場機能の麻痺を招くリスクを孕んでいます。
【実態検証】個人投資家の生の声と市場心理の歪み
SNSやネット掲示板、投資コミュニティを観察すると、個人投資家の間では強烈なバイアスが支配的になっています。「円の価値はもう戻らない」「ドル資産を持っていなければ確実に貧困化する」という強い危機感から、高値圏にもかかわらず盲目的な外貨買いを急ぐ層が急増しました。これは行動経済学で言う「群集心理(ハーディング現象)」と「フォモ(FOMO: 取り残される恐怖)」の典型例です。
実際の取引現場では、円安が極点に達した局面でレバレッジをかけてドル買いを積み増した個人トレーダーが、要人発言や指標ショックによる急激な円高調整に巻き込まれ、ロスカットを余儀なくされる悲劇が後を絶ちません。公の場で見せる当局者の硬い表情や、最新為替ニュース速報まとめに踊る刺激的な見出しの背後には、市場参加者の恐怖と強欲が複雑に絡み合っています。
一般に知られていない盲点とネットの誤解
ネット上の言説で頻繁に見られる最大の誤解は、「金利が上がれば必ず円高になり、昔の1ドル=100円に戻る」という極端な二元論です。日本の金利が上昇したとしても、米国との絶対的な金利水準の差は依然として大きく、単に日銀が数回の利上げを実施しただけでドル円が急落するわけではありません。
さらに見落とされがちな盲点が、日本のエネルギー輸入構造や海外IT大手へのクラウド利用料支払い(デジタル小作人問題)に伴う、恒常的なキャピタルフライトです。実需筋による「毎月途切れることのない円売り」が存在する以上、金利環境が平準化しても、平成初期のような超円高局面が再来するハードルは極めて高いのが実情です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ドル円相場の長期的な構造変化を踏まえ、為替ポジションや外貨建て投資に向き合う際の明確な基準を提示します。
【外貨積立・ドル保有を推奨できる人】
- 長期保有が前提の積立投資家:為替の短期変動を気にせず、10〜20年スパンで国際分散投資を行える人。
- 実需でドルを利用する人:海外出張や海外移住、海外サービス決済など、円転を急ぐ必要がない人。
- 余裕資金で資産形成をしている人:仮にドル円が10〜20円乱高下しても、生活基盤が一切揺らがないポートフォリオを組めている人。
【外貨投資・積極的なドル買いを慎重にすべき人】
- 目先の値上がり益を狙う短期トレーダー:ボラティリティが高く、要人発言一発で数円吹き飛ぶリスク管理ができない人。
- 数年以内に使う予定の円資金を投じる人:住宅購入や教育資金など、使う時期が決まっている資金を高値圏の外貨に換える行為は極めて危険です。
- 「円は紙くずになる」という過激な言説に煽られている人:感情的なバイアスで全財産を一方向へ傾けるのは、投資ではなく投機に過ぎません。
【為替 推移 ドル 円】に関するよくある質問(FAQ)
Q1:ドル円今後の見通し2026年版として、相場はどのレンジで動く可能性が高いですか?
A1:日米金利差の緩やかな縮小と、日本の構造的な円売り需要の綱引きにより、中心レンジは1ドル=130円台後半から150円前後の推移がメインシナリオと見られます。日米の突発的な景気後退や金融危機がない限り、極端な80〜90円台への円高や、歯止めの利かない170円超への円安は進みにくい膠着状態が想定されます。
Q2:円安ドル高はいつまで続くのでしょうか?
A2:日米の金利差が1〜2%台まで本格的に縮小するか、米国の深刻なリセッション(景気後退)入りによってFRBが緊急大幅利下げに追い込まれるまでは、構造的な円安基調が完全に払拭されることはありません。時間軸としては数年単位の緩やかな調整過程をたどる可能性が高いです。
Q3:個人は今からドルを買うべきですか?それとも円預金が無難ですか?
A3:一括でドルを購入するのは高値掴みのリスクがあるため避けるべきです。資産防衛として外貨を保有したい場合は、毎月決まった金額を積み立てる「時間分散」を取り入れ、円預金と世界株式や外貨資産のバランスを最適に保つアプローチが最も堅実です。
まとめ:今後の動向と失敗しないための判断基準
ドル円の為替推移は、単なる投機的なマネーゲームではなく、日米両国の国力、インフレ動向、中央銀行の金融政策スタンスがダイレクトに反映される鏡です。かつての常識であった「デフレ・円高」の記憶を捨て去り、通貨価値の変動を前提とした資産管理が求められる時代が到来しています。
短期的な為替ニュース速報のヘッドラインに一喜一憂し、感情的な売買を繰り返すことこそが個人投資家の最大の失敗原因です。客観的なファンダメンタルズのデータと長期チャートの節目を冷静に見極め、自身の資金性格に合わせた規律ある立ち回りを徹底してください。 (出典: 為替 推移 ドル 円(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
