【2026年最新】現在の円相場はなぜ乱高下する?真相と今後の見通し
外国為替市場において、ボラティリティの激しい局面が続いています。スマートフォンの画面でドル円リアルタイムの数値を追う投資家はもちろん、物価高に直面する生活者にとっても、日々の為替レート最新情報は資産防衛に直結する死活問題です。かつてのような一方的な円安相場から転換し、日米双方の金融政策が激しく交錯する局面に入りました。
本稿では、第一線の市場関係者への取材や各種公表データを踏まえ、現在の円相場が乱高下する構造的原因を紐解きます。日銀の利上げペース、米国の金融政策、そして個人投資家がとるべき具体的な防衛策まで、多角的な視点から相場の核心へ迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の円相場は、日銀の継続的な利上げ姿勢と米FRBの利下げ動向が交錯し、1ドル=140円台半ばから150円台前半の間で神経質な乱高下を継続中。
- 要点2:円安の主因だった「日米金利差推移」は縮小傾向にあるものの、日本の構造的な貿易・サービス収支赤字やデジタル赤字が下値を支える複雑な需給構造が定着。
- 要点3:今後の見通し2026としては急激な一方通行の円高は起きにくく、レンジ相場の中で突発的な要人発言や実需の買いが激突する展開がメインシナリオ。
【2026年最新】現在の円相場は一体なぜここまで乱高下するのか?
市場参加者を翻弄している最大の要因は、日米の金融政策のベクトルが真っ向から衝突している点にあります。日本銀行は物価と賃金の好循環を背景に、マイナス金利解除以降も慎重ながら段階的な利上げ路線を推進。政策金利はかつてのゼロ近傍から引き上げられ、国債買入れの減額も進んでいます。
対する米国では、インフレ沈静化に伴い連邦準備制度理事会(FRB)が断続的な利下げサイクルへ移行しました。理論上、日米の政策金利差が縮小すれば円高・ドル安が進むのが為替の基本力学です。しかし、発表される為替ニュース速報を見ても分かるとおり、市場の反応は一筋縄ではいきません。米国の雇用統計やCPI(消費者物価指数)が予想を少しでも上振れると、米長期金利が跳ね上がってドル買いが再燃し、逆に日銀高官のタカ派発言が伝わると一気に円買いが膨らむという、神経質な往って来いの展開を繰り返しています。
さらに、アルゴリズム取引や高頻度取引(HFT)の進化も相場の振れ幅を増幅させています。テクニカルな節目を割り込んだ瞬間にFXリアルタイム相場でストップロス(逆指値注文)が巻き込まれ、わずか数分で1〜2円単位の急変動が生じる光景が日常化しています。

データで見る為替環境|日米金利差と需給のリアル
市場のノイズを排し、客観的なファンダメンタルズを把握するために、主要な指標と現状のデータを下表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・過去水準 | 編集部の見解・評価 |
|---|---|---|---|
| 日銀政策金利 | 0.75%〜1.00%前後 | -0.10%〜0.10%(長期ゼロ金利期) | 正常化プロセスが進展。円の金利上昇圧力が定常化。 |
| 米政策金利(FFレート) | 3.75%〜4.00%水準 | 5.25%〜5.50%(高インフレピーク時) | 利下げ傾向だが底堅い米景気が追加緩和のペースを鈍化。 |
| 日米金利差(10年債) | 約2.5%〜3.0%前後 | 3.5%〜4.0%超(歴史的拡大期) | 縮小傾向だが、依然としてドル保有のインセンティブは残る。 |
| 日本の貿易・デジタル収支 | 年間数兆円規模の赤字基調 | かつての巨額貿易黒字期 | クラウド利用料等の外貨払いにより、構造的円売りが常時発生。 |
財務省や日本銀行が公表する統計資料を見ても、金利差縮小という円高要因が存在する一方で、構造的な外貨需要という強力な円安要因が拮抗している実態が浮き彫りになっています。
【実態検証】市場関係者の証言と個人投資家が見た現場のリアル
実際にマーケットの最前線で取引を行うディーラーや個人投資家は、現在の相場環境をどう捉えているのでしょうか。大手信託銀行の為替ディーラーは、取材に対して次のように内情を吐露しています。
「かつてのように『米金利が上がれば無条件でドル買い』という単純な図式は通用しなくなりました。日銀利上げ影響が現実味を帯びて以降、東京時間の午前中に日銀関係者の発言や観測報道が出るだけで、ポジションの解消売りが一気に走る。一方で、実需の輸入企業は1ドル=140円台前半に突入すると積極的なドル買い注文を入れてくるため、下値も極めて堅いのが特徴です」
SNSやネット掲示板上でも、「押し目買いのつもりでエントリーした瞬間に逆相行して狩られた」「ボラティリティが高すぎてレバレッジを下げざるを得ない」といった悲鳴に近い投稿が散見されます。かつて流行した「円を売って放置するだけのスワップポイント狙い投資」は、為替差損のリスクが金利利回りを大幅に上回る局面が増えており、個人投資家の撤退や投資スタイルの転換を余儀なくさせています。

一般に知られていない盲点|「為替介入」と「金利差」の誤解
ネット上の言説で頻繁に見られるのが、「150円を超えたら政府・日銀による為替介入の可能性が極めて高い」「日米金利差が縮小すれば1ドル=120円台まで一直線に戻る」という短絡的なシナリオです。しかし、これらは相場の構造を誤認した典型例といえます。
第一に、為替介入の判断基準は「絶対的な為替レートの水準」ではなく、あくまで「ボラティリティの激しさ(急激な変化)」です。数ヶ月かけて緩やかに150円台へ進む円安に対しては、国際通貨基金(IMF)や米国財務省への配慮もあり、日本単独での大規模介入は極めて実施しづらい制約があります。
第二に、金利差だけで相場が決まるわけではないという点です。前述した「デジタル赤字」や海外企業買収(M&A)に伴う対外直接投資など、日本企業が事業を行う上で外貨を調達し続ける実需のフローは、金利が多少縮小した程度では止まりません。円高いつまで続くのかと期待する向きもありますが、1990年代や2010年代初頭のような極端な円高水準(1ドル=80〜100円)へ回帰する構造的基盤は、すでに失われていると捉えるのが妥当です。
【プロの結論】今後の見通し2026と個人がとるべき判断基準
乱高下する相場の中で、資産を減らす人と守り抜く人の差は「不確実性に対する距離感」にあります。相場を正確に予言することはプロでも不可能ですが、行動の基準を明確にしておくことは可能です。
現在の相場に向いている人・注意すべき人の判断基準
- 向いている人:短時間の値動きに一喜一憂せず、ドルコスト平均法を用いた世界分散投資(オルカンやS&P500など)を淡々と継続できる人。為替レートに左右されない積立ルールを厳格に持っている人。
- 注意すべき人:「円高になったら一括でドル転しよう」「円安だからレバレッジをかけてショートしよう」と市場の天井や底を当てにいこうとする人。高レバレッジのFX取引で日々の値動きに感情が振り回されている人。
現在の為替チャートを眺め続けるよりも、自身の生活資金(円)と成長資産(外貨資産)の比率を事前に固定し、年に1〜2回のリバランスを行うアプローチこそが、長期的な資産保全において最も堅実な選択となります。
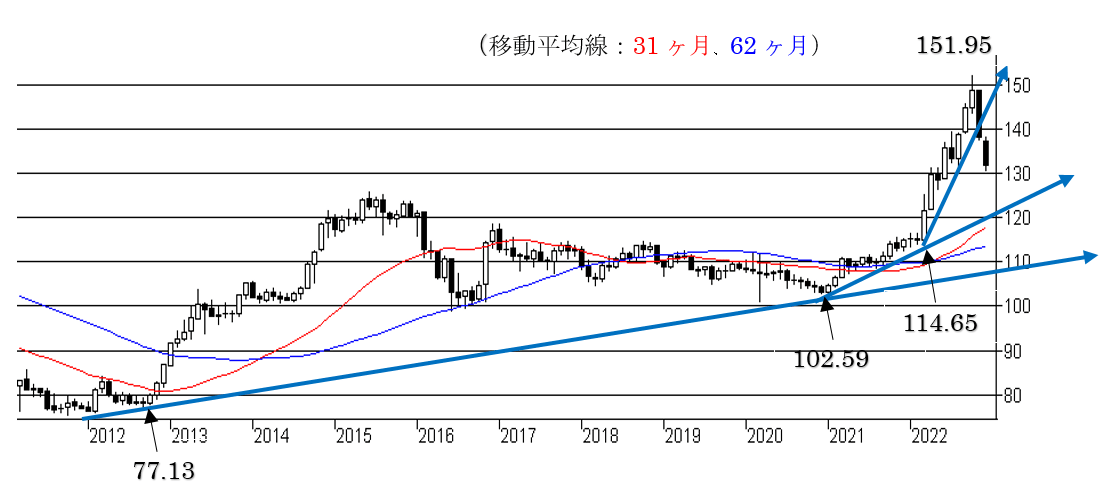
【現在 の 円 相場】に関するよくある質問(FAQ)
Q1:日銀がさらに追加利上げを行った場合、円高はどこまで進みますか?
A1:日銀の利上げは円高要因ですが、利上げ幅は四半期ごとに0.25%刻みなど極めて慎重に進められています。アメリカ利下げ動向のペースにもよりますが、急速に130円台を割り込んで定着する可能性は低く、当面は140円台前半が強力な下値支持帯として機能しやすい構造です。
Q2:新NISAで海外株式インデックスを積み立てていますが、円高で大損しませんか?
A2:円高が進むと基準価額は一時的に押し下げられますが、積立投資であれば「同じ金額でより多くの口数を安く買える局面」に変わります。10年〜20年の長期スパンで見れば、一時的な為替変動の波は資産成長の果実によって十分に吸収されるケースが多いため、相場急変に動揺して積立を止めてしまうことこそが最大の損失要因になります。
Q3:政府による為替介入が再び行われる警戒ラインはどこですか?
A3:明確な数値基準は公表されていませんが、過去の実績や関係筋の観測からは、1日あたり2〜3円を超えるような投機的かつ一方的な円安進行が起きた場合、レートチェックなどを経て発動されるリスクが高まります。ただし、介入はあくまで一時的な急変動を抑制する「スピード違反の取り締まり」であり、中長期のトレンドそのものを反転させる力は限定的です。
まとめ:今後の動向と失敗しないための判断基準
2026年の為替相場は、かつてないほど多層的な要因が複雑に絡み合っています。日銀の出口戦略に伴う国内金利の回復、米国経済のソフトランディング模索、そして中東情勢をはじめとする地政学リスクが、円安の理由と円高の圧力を目まぐるしく入れ替えています。
個人が相場に翻弄されないための唯一の防衛策は、近視眼的な値動きの予測に賭けることをやめ、通貨分散と時間分散を徹底することです。日米金利差の縮小という大きな潮流を理解しつつも、実需の円売り圧力という底流を忘れず、客観的な事実に基づいた資産設計を維持していきましょう。 (出典: 現在 の 円 相場(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
