NTT株価が低迷する理由と2026年の買い時
日本を代表するメガキャップ通信株である日本電信電話(NTT)の株価が、多くの個人投資家の想定を裏切るボックス圏での低迷を続けています。2023年7月に実施された歴史的な1株から25株への大規模株式分割以降、新NISAの成長投資枠・つみたて投資枠双方で個人株主が急増したものの、「買っても買っても上がらない」というもどかしい展開に直面している投資家は少なくありません。
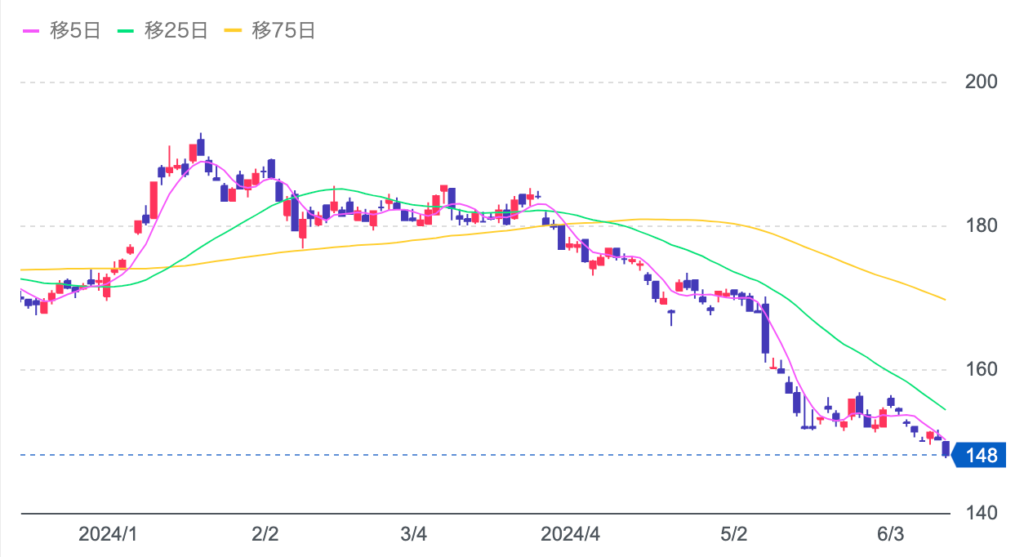
日経平均株価が高値を更新する局面においても上値が重い展開が続いた背景には、単なる地合いの問題だけではなく、需給悪化、法改正に伴う政府保有株の売却懸念、中核事業であるドコモの成長鈍化といった構造的要因が横たわっています。本稿では、最新の市場データとアナリストの分析に基づき、NTT株価が低迷する決定的な要因と今後の反発シナリオ、そして今が本当に「買い時」なのかを冷徹に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価低迷の主因は、25分割による個人信用買い残の累積と、NTT法改正に伴う政府保有株(約3分の1)の段階的放出懸念という需給要因が直撃したこと。
- 要点2:業績面では通信ARPUの伸び悩みとインフラコスト増が重石となる一方、配当利回りは3%台後半へ上昇し、連続増配記録も継続中。
- 要点3:短期的な急反発は望み薄ながら、次世代光技術「IOWN構想」の実用化進展と機動的な自社株買いを下支えに、長期インカム狙いなら絶好の仕込み場となり得る。
【なぜ上がらない?】NTT株価が低迷する決定的な3つの構造的理由
個人投資家が熱視線を送る中で、なぜNTTの株価は上値を抑え込まれているのか。市場アナリストのレポートや取引所の売買代金動向を精査すると、3つの明確な要因が浮かび上がってきます。
第1の要因は、「25分割」がもたらした強烈な需給の歪みです。最低購入金額が1万円台半ばまで引き下げられたことで、新NISA口座開設を機に参入した初心者層が大量に流入しました。しかし同時に、信用取引を使った短期値幅取りの買い建玉が膨張。株価がわずかに反発する局面を迎えるたびに「戻り待ちのやれやれ売り」が上値を叩く悪循環に陥り、株価の「重石」として機能し続けています。
第2の要因は、NTT法改正議論と政府保有株の売却リスクです。財政規律や防衛財源確保の議論に関連し、政府が保有する発行済み株式の約3分の1(いわゆる政府保有株)について、将来的な売却方針が取り沙汰されたことが機関投資家の警戒感を呼びました。市場関係者は「数兆円規模の潜在的な売り圧力が数年から十数年にわたって市場に残留するリスクを、海外ヘッジファンドが執拗に織り込みにいっている」と指摘しています。
第3の要因は、国内通信事業(NTTドコモ)の利益成長鈍化とコスト増です。KDDIやソフトバンク、楽天モバイルとの価格競争が激化した結果、通信料収入を示すARPU(1契約あたりの平均収入)は頭打ち傾向が続いています。さらに、生成AIデータセンターへの電力網投資や5G基地局整備、人件費の上昇が利益を圧迫しており、決算発表のたびにコンセンサス未達が嫌気される構造が続いています。
【指標比較】NTTの投資指標と通信大手ライバルとの定量的ポジショニング
感情論やネットの悲観論を排し、冷徹に数字を比較することが重要です。以下の表は、NTTの主要指標を競合他社と比較した実態データです。
| 項目 | 日本電信電話(NTT) | 通信セクター平均 / 競合水準 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約3.6%〜3.8% | 約3.2%〜4.2%(KDDI、ソフトバンク等) | 過去10年レンジで見ても上限圏。ディフェンシブ株として割安圏に到達。 |
| 予想PER(株価収益率) | 約11倍〜12倍 | 東証プライム平均(約15倍) | 市場平均を明確に下回っており、業績悪化リスクを相当織り込んだ水準。 |
| PBR(実績ベース) | 約1.2倍〜1.3倍 | 1.5倍〜2.0倍 | 解散価値である1倍割れは回避しているものの、資本効率の改善余地は大きい。 |
| 株主優待制度 | 保有期間に応じたdポイント付与 | Pontaポイント、カタログギフト等 | 単元未満・少額保有者でも条件を満たせば利回りを大きく押し上げる特典。 |
| 自社株買い姿勢 | 毎期数千億円規模の機動的取得枠設定 | セクター全体で総還元性向高め | 下値支持線として極めて強力。EPS下支え効果を着実に発揮している。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやネット掲示板、個人投資家コミュニティを丹念に追跡すると、NTT株を巡る個人投資家の心理は極端な二極化を見せています。
「1株150円台で買えるため、余った資金でコツコツ買い増している」「新NISAで毎月10株ずつ積み立てて配当をもらうのが楽しい」という積立派がいる一方で、「日経平均が史上最高値を更新しているのに、NTTだけがマイナスで資産効率が最悪」「『国策銘柄だから安心』と言われて買ったのに含み損が消えない」といった悲痛な叫びも少なくありません。
金融リテール現場のファイナンシャルプランナーは次のように証言します。「分割後に初めて個別株を買った方の多くが、値動きの鈍さに耐えきれず投げ売りしています。日経平均のような指数と同じスピードで動くことを期待していた層にとって、時価総額13兆円超の超大型ディフェンシブ株の値動きは退屈極まりなく、機会損失に感じられるのでしょう」。
つまり、NTT株価の低迷は「株価が暴落している」というよりも、「株価のボラティリティが小さく、短期的なキャピタルゲインを狙う投資家の資金が抜けている」という実態が浮き彫りになっています。
一般に知られていない盲点とネットの誤解
ネット上ではびこる最大の誤解は、「NTT法改正=政府が株を市場に一気に投げ売りして株価が崩壊する」という極端なシナリオです。
公式発表資料および過去の法制審議会の議論を検証すれば明らかな通り、仮に政府保有株の売却条項が緩和・撤廃されたとしても、政府が市場価格を破壊するような売却を行うことは制度的・常識的に不可能です。市場の急変を防ぐため、「NTTによる自己株式取得(自社株買い)を通じて政府保有分を吸収させる」手法や、数十年規模の信託を活用した時間的分散売却が検討されています。市場内で直接大量の売り玉が降ってくるわけではありません。
もう一つの誤解は「ドコモがオワコンだからNTTに将来性はない」という見方です。一般消費者向けのモバイル通信事業は確かに成熟期にありますが、NTTグループ全体の営業利益構造を見ると、グローバルデータセンター事業、法人向けクラウド受託(NTTデータ)、そして光半導体を中心とする次世代通信基盤「IOWN(アイオン)構想」への布石が着実に進行しています。低消費電力と大容量伝送を実現する光電融合デバイスは、データセンターの電力消費爆発に悩む世界のビッグテックにとって極めて重要な技術であり、長期的な収益ドライバーとしての潜在能力は過小評価されています。
【今後の見通し】買い時はいつか?シナリオ別の価格レンジ
主要証券会社のアナリスト予想(目標株価コンセンサス)を統合すると、NTTの目標株価は170円〜200円前後に集約されています。現在の株価水準は、アナリスト平均目標に対して15%〜25%程度のディスカウント状態で取引されている計算になります。
テクニカル分析およびファンダメンタルズの観点から導き出される買い時シナリオは以下の通りです。
【保守的シナリオ(押し目買い)】:
配当利回りが3.8%〜4.0%に接近する価格帯(140円台前半〜中盤)は、過去のバリュエーションから見ても下値が非常に堅いゾーンです。信用買い残の整理が進み、出来高が細ったタイミングでの指値買いは、中長期投資として負けにくい戦略となります。
【アグレッシブシナリオ(ブレイクアウト買い)】:
中長期の移動平均線を明確に上抜け、自社株買い発表やIOWNの商用展開に関する具体的な大型提携ニュースが出た局面です。トレンド転換を確認した160円台後半からの追随買いでも、十分な上昇余地を狙えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
NTT株への投資適性は、投資家自身の投資期間とポートフォリオの目的に完全に依存します。
【おすすめできる投資家】:
- 新NISAの非課税枠を活用し、10年〜20年の長期スパンで配当金を再投資したい人
- 銀行預金代わりに、元本割れリスクを抑えつつ3%後半のインカムゲインを確保したい人
- 数万円単位の少額から分散投資を始め、優待のdポイントも合わせて実質利回りを高めたい人
【慎重になるべき・見送るべき投資家】:
- 数週間〜数ヶ月で10%〜20%以上の値上がり益(キャピタルゲイン)を狙いたい人
- 株価が数円上下しただけで一喜一憂し、日々のストレスを感じやすい人
- 半導体株やAIグロース株のようなダイナミックなボラティリティを期待している人

【エヌ ティ ティ 株価】に関するよくある質問(FAQ)
Q1:NTTの株価は1株いくらから買えますか?
A1:NTTは2023年7月の1株→25株の株式分割により、単元株(100株)でも約1万5,000円〜1万7,000円前後の資金で購入可能です。また、単元未満株(S株・プチ株など)を取り扱う主要ネット証券であれば、1株(約150円〜170円)から投資できます。
Q2:株主優待のdポイントはいつ、どのようにもらえますか?
A2:毎年3月31日時点の株主名簿に基づき、100株以上を2年以上3年未満継続保有した株主に対して1,500ポイント、5年以上6年未満継続保有した株主に対して3,000ポイントが付与されます。単元株を長期保有することで、総合利回りを大幅に押し上げることが可能です。
Q3:業績が悪化して減配されるリスクはありませんか?
A3:NTTは公式に「継続的な増配の実施」を株主還元方針として掲げており、過去数十年にわたり非減配・連続増配を継続しています。盤石なインフラ基盤から生み出されるフリーキャッシュフローと強固な財務体質を考慮すると、急激な減配リスクは極めて低いと市場では評価されています。
まとめ:今後の動向と失敗しないための判断基準
足元のNTT株価の停滞は、事業の崩壊ではなく、歴史的な株式分割による需給の軟化と、NTT法改正に伴う将来リスクへの過剰警戒が招いた「需給相場」の産物です。本業の収益力やインフラの独占性、将来のIOWN技術を巡る技術力には揺らぎがありません。
短期的なキャピタルゲインを焦る投資家にとってはもどかしい展開が続く可能性がありますが、配当利回り3%台後半を確保しつつ長期的に資産を形成したいインカム志向の投資家にとって、市場が悲観に傾いている現在の水準は、歴史的な買い場となり得ます。日々の値動きに惑わされず、自身の投資目的を再確認した上で、冷静なポジション構築を行うことが肝要です。 (出典: エヌ ティ ティ 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
