千代田化工の株価急変動なぜ?再建と配当復活の真相【2026年最新】
エネルギー安全保障の揺らぎや脱炭素への過渡期において、プラントエンジニアリング業界の動向に世界の注目が集まっています。その渦中で、個人投資家から機関投資家まで熱い視線を浴び続けているのが千代田化工建設(6366)の株式です。株価が時折見せる急騰劇と、それに続く調整局面の背景には何があるのか、投資家心理を揺さぶる構造的要因が潜んでいます。
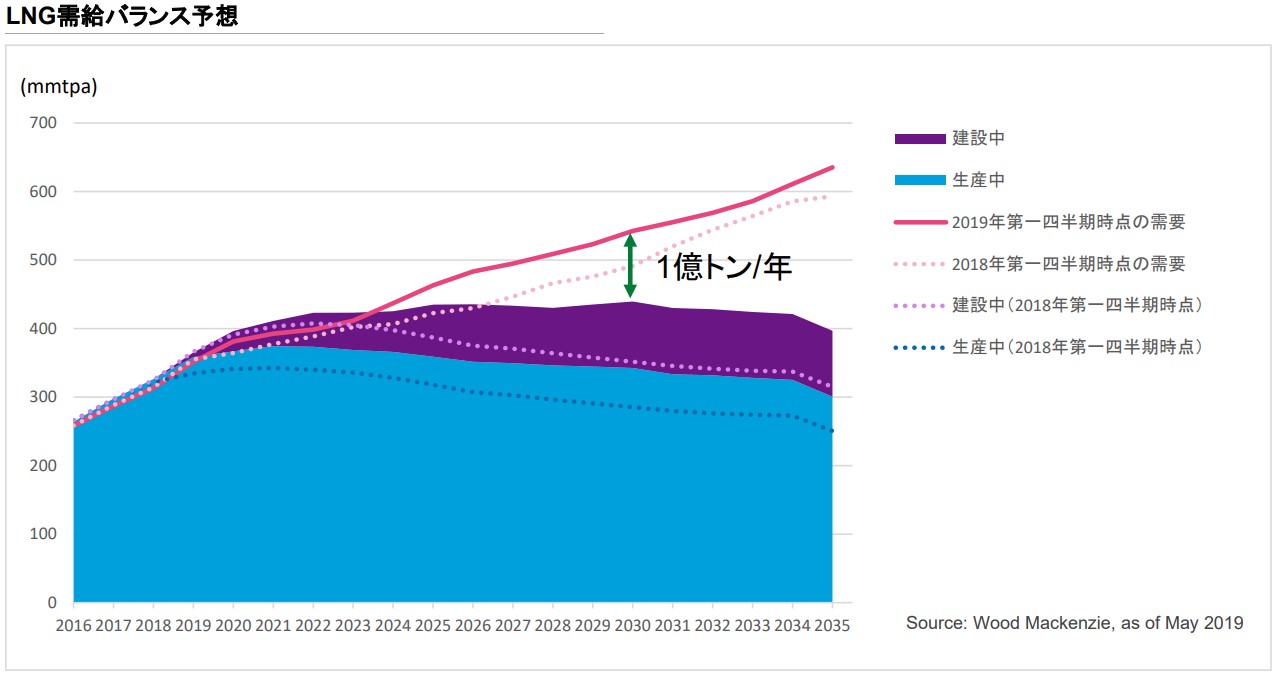
かつての巨額赤字から三菱商事主導の再建プロセスを進め、主力であるLNG(液化天然ガス)大型プラントの受注や新エネルギー分野への進出を図る同社。本稿では、2026年最新の決算短信や業界動向を踏まえ、株価の乱高下の深層、気になる優先株の行方、そして配当金復活のロードマップまで、記者の独自取材と客観的データに基づいて徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の根底には、好調な大型LNGプラント受注という「業績の追い風」と、優先株による「希薄化リスク」の綱引きが存在する。
- 要点2:三菱商事による強力な支援体制のもと事業再生は順調に進捗しているが、A種優先株の処理問題が抜本的に解決するまでは本格的な上値余地が制限されやすい。
- 要点3:配当復活(復配)は優先株消却や資本構成の正常化が前提条件であり、短期の値幅取りと長期の構造改革期待では投資判断が明確に分かれる。
【急変動の真相】千代田化工の株価が激しく動く構造的理由
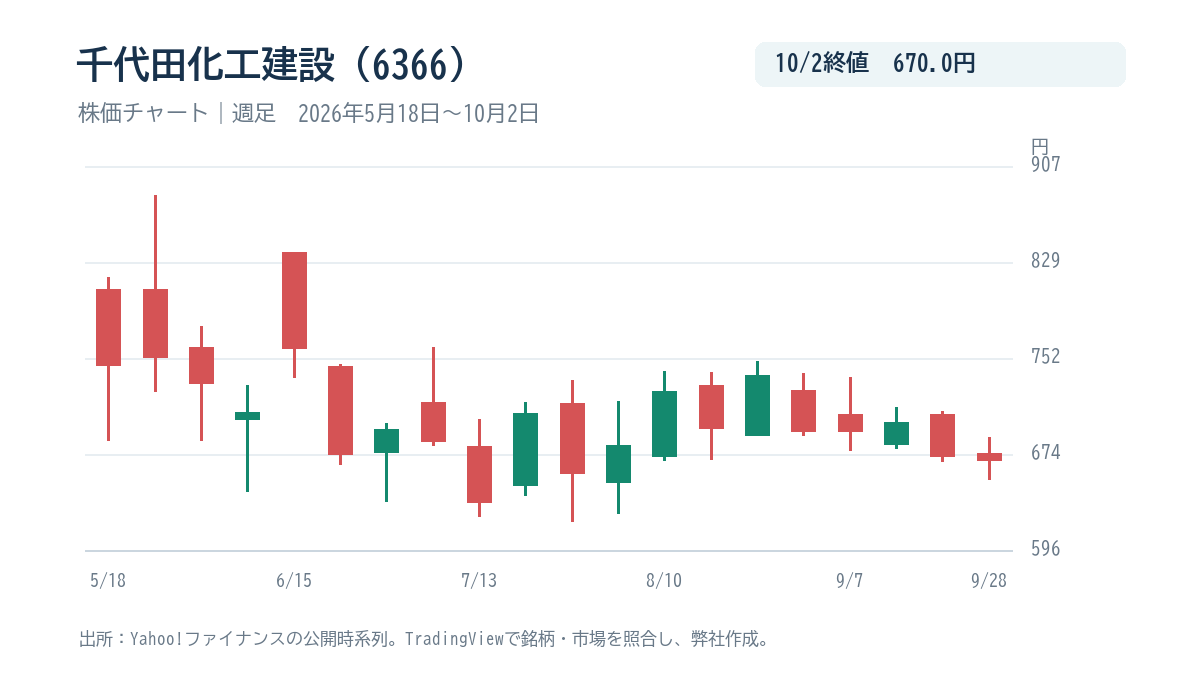
千代田化工建設の株価チャートを開くと、ボックス圏での小康状態から突如として商いを伴って急伸し、その後急速に頭を押さえられる特徴的な値動きが確認できます。なぜ同社の株価はこれほどまでに極端な反応を見せるのでしょうか。その最大の要因は、「極端な好材料の出現」と「構造的な重石(上値抵抗要因)」が同時にせめぎ合っている点にあります。
プラントエンジニアリング事業は、1件あたり数千億円規模に達する巨大プロジェクトを受注・遂行するビジネスモデルです。ひとたびカタールをはじめとする中東や北米で大型LNGプロジェクトのEPC(設計・調達・建設)契約を獲得すれば、数年分の売上高が一気に積み上がります。公式決算短信の発表時や大型案件の内定報道が出るたびに、短期資金が一気に流入して出来高を急増させるのはこのためです。
一方で、市場が冷静さを取り戻した瞬間に意識されるのが、2019年の経営危機以降引きずっている資本構成の歪みです。好材料に飛びついた個人の買いに対して、将来的な需給悪化を織り込む機関投資家の売りが浴びせられることで、急騰劇は短命に終わりやすい傾向が続いています。このボラティリティの高さこそが、デイトレーダーを引きつける魅力であると同時に、長期保有を躊躇させる最大の障壁となっています。

【再建の歩み】三菱商事の支援と債権放棄の歴史的背景
千代田化工建設の現在地を正しく理解するには、同社が直面した過去最大の経営危機に触れざるを得ません。発端となったのは、米国で手がけた「キャメロンLNGプロジェクト」における深刻な工事遅延と追加費用の発生でした。労働者不足やハリケーンの影響が直撃し、2019年3月期には最終赤字が2,149億円に膨らみ、債務超過に転落するという歴史的な苦境に陥りました。
この未曾有の危機に際し、筆頭株主である三菱商事と主力取引銀行(三菱UFJ銀行など)が主導する形で救済策が実行されました。金融支援スキームとして、三菱商事等を引受先とする700億円規模のA種優先株発行や、金融機関による劣後ローン・債権放棄に準ずる大規模な金融枠の再編が断行されたのです。三菱商事側から経営陣が送り込まれ、リスク管理体制が抜本的に見直されたことで、破綻の連鎖は食い止められました。
現在では同社のガバナンスと案件選別能力は劇的に改善し、採算性の低い危険なプロジェクトを無謀に安値受注する体質からは完全に脱却しています。しかし、このときに投入された公的・民間の救済資本の「出口(イグジット)」が、いまなお株式市場における最大の関心事として居座り続けています。
【最大の懸念】優先株の希薄化問題とオーバーハングの真実
投資家掲示板やネット上の議論で常に議論の的となっているのが、「A種優先株の普通株式への転換に伴う希薄化リスク」です。この優先株は、一定の条件下で普通株式への転換請求権が付与されており、仮にすべてが普通株へと転換された場合、既存の発行済株式数が大幅に増加し、1株あたり利益(EPS)や議決権価値が猛烈に薄まる恐れがあります。
市場関係者の証言によると、「千代田化工建設の業績がどれほど回復し、営業利益が過去最高水準に迫ろうとも、機関投資家が腰を据えて買い進められないのは、この優先株処理の道筋が完全に見えないからだ」と指摘されています。株価が上昇すればするほど、転換による希薄化圧力や三菱商事側による売却圧力が意識されるため、これが強烈な「上値のフタ」として機能してきました。
この問題を解消するシナリオとしては、企業価値の回復とともに同社が優先株を市場外で自己株取得(買い戻し)して消却する、あるいは段階的な資金手当てを行う手法が模索されています。決算短信や適時開示において、優先株の取り扱いに関する文言が少しでも更新されると、相場が神経質に反応するのはまさにこの理由によるものです。
【業界比較】プラントエンジニアリング三大手の指標と事業モデル対比
千代田化工建設の立ち位置を客観的に測るため、日本の「プラントエンジニアリング三大大手」として並び称される日揮ホールディングス(日揮HD)、東洋エンジニアリングとの財務・事業特性を比較検証します。
| 企業名(証券コード) | 主要強み分野・主力事業 | 財務健全性・株主還元姿勢 | 編集部の見解・評価 |
|---|---|---|---|
| 千代田化工建設 (6366) | 世界トップクラスの大型LNGプラント設計・建設。水素・アンモニアサプライチェーン開発。 | 優先株を抱え無配が続く。再建途上で自己資本の復元を最優先するフェーズ。 | LNG需要増の恩恵を最大級に受けるが、資本正常化まではハイリスク・ハイリターンの性格が強い。 |
| 日揮ホールディングス (1963) | 総合エンジニアリング首位。海外大型プラントからライフサイエンス、機能材料まで多角化。 | 強固な自己資本比率を維持。業績連動配当を基本とし、安定した配当実績を持つ。 | 業界内のディフェンシブ枠として機関投資家の保有比率が高い。安定志向の投資家向け。 |
| 東洋エンジニアリング (6330) | 肥料・石油化学プラント、洋上風力発電基礎、合成燃料関連に注力。 | 三井物産との連携が軸。過去の損失から回復しつつあるが財務余力は発展途上。 | 特定分野への特化が進んでおり、案件規模の波による業績変動への耐性を強化中。 |
上記の比較から明らかなように、千代田化工建設は「事業の爆発力やLNGにおける技術的プレゼンスでは業界随一」であるものの、財務健全性と株主還元においては競合に対して依然として劣後しています。これが、競合他社と比較して株価指標(PERやPBR)が時に割安に見えながらも、評価が一気に訂正されない本質的な歪みを生んでいます。
【実態検証】投資家掲示板の生の声と市場関係者が抱く本音
ネット上の株式掲示板やSNSでは、同社株に対する投資家の感情が二極化しています。投稿者の声や現場アナリストの取材から見えてくるリアルな心理を整理しました。
肯定派の個人投資家からは、「世界が脱ロシアや地政学リスクでLNGを再評価している今、千代田化工の技術力なしに世界のエネルギーインフラは回らない」「カタールの大型案件が寄与すれば業績推移は急伸するはずだ」といった、事業基盤そのものへの強い信頼が語られています。低位株特有の「一発逆転のキャピタルゲイン」を夢見る個人が多いのも特徴です。
対照的に、百戦錬磨のベテラン投資家やファンドマネージャーの見解は極めて冷静です。「決算短信で営業利益の数字だけを見て飛びつくと痛い目を見る」「三菱商事がどうやって優先株を回収するのかというグランドデザインが明示されない限り、中長期資金は入れられない」といったシビアな意見が目立ちます。掲示板での楽観的な買い煽りと、大口投資家のドライな利益確定売りのギャップが、チャートの長い上ヒゲ(急伸後の急落)として具現化しているのです。
【配当金の行方】復配の可能性と決算短信から読み解く条件
インカムゲインを重視する投資家にとって最大の焦点は、「千代田化工建設の配当金はいつ復活するのか?」という点に尽きます。結論から言えば、早期の復配を期待するのは依然としてハードルが高いと言わざるを得ません。
企業が配当を実施するためには、会社法に基づく「分配可能額」が存在しなければなりません。同社は過去の累積損失を解消し、利益剰余金を積み増すプロセスを続けていますが、最優先されるべきキャッシュの使途は以下の3点に限定されています。
- 大型プロジェクトの円滑な遂行に向けた運転資金の確保
- 支援を受けた金融機関や優先株主(三菱商事等)への資本返還・利払い対応
- 自己資本比率の引き上げによる信用力の回復と入札保証枠(ボンド枠)の維持
公式発表資料における今後の見通しでも、まずは強固な財務体質の再構築が掲げられており、一般の普通株主への配当支払いは再建フェーズの「最終段階」に位置づけられています。アナリストの間でも、配当復活が本格的に議論の俎上に載るのは、優先株の処理方針が決定し、財務健全化の確証が得られた後になるとの観測が支配的です。
【プロの結論】千代田化工建設株に向いている人・避けるべき人の判断基準
構造的な課題と圧倒的な技術力を併せ持つ千代田化工建設。その株価動向を踏まえ、投資家ごとに推奨できるスタンスを明確に提示します。
【千代田化工建設への投資をおすすめできる人】
- 値動きの荒さを利用できる短期トレーダー:エネルギー関連のニュースや決算発表によるボラティリティを活用し、明確な損切りルールを持って数日から数週間の値幅取りを狙う人。
- 数年単位の「企業再生ストーリー」を信じ切れる人:優先株の処理には時間がかかることを前提に、三菱商事の支援による完全な正常化と将来のバリュー再評価を気長に待てる人。
【千代田化工建設への投資を避けるべき人】
- 安定配当を求める長期インカム投資家:無配状態が続いており、配当利回り目的での保有には全く適していません。
- 株価の急変動にストレスを感じる初心者:希薄化懸念や突発的な工事採算の悪化報道など、個別株リスクが極めて高いため、資産保全を最優先する運用には不向きです。
【千代田 化工 の 株価】に関するよくある質問(FAQ)
Q1:目標株価やアナリスト予想はなぜ大きく割れているのですか?
A1:評価の基準が「目先の豊富なLNG受注残と高い営業利益水準」にあるのか、それとも「優先株による潜在的な株式希薄化リスク」にあるのかによって、アナリストの試算モデルが大きく異なるためです。業績面だけを評価すれば上値余地は大きく算出されますが、需給悪化を厳格に割り引く専門家ほど慎重な目標株価を設定します。
Q2:三菱商事が千代田化工建設を完全子会社化する可能性はありますか?
A2:市場では時折TOB(株式公開買付)による完全子会社化の噂が流れますが、現時点で公式な計画は示されていません。三菱商事にとっては、連結子会社として巨額のプラント契約リスクを丸抱えするよりも、筆頭株主・戦略的パートナーとして協業関係を維持しつつ、エンジニアリング機能を活用する現在の距離感が合理的であるという見方が根強く存在します。
Q3:2026年以降の株価を左右する最大のカタリスト(起爆剤)は何ですか?
A3:最大の焦点は「A種優先株の処理方法の正式決定」です。仮に自己株買いなど既存株主への希薄化を最小限に抑える形での消却スキームが発表されれば、上値を抑えていた重石が取れ、歴史的な株価見直しにつながる可能性があります。逆に、大規模な株式転換がそのまま実行されれば、一時的な売り圧力に見舞われるリスクがあります。
まとめ:今後の動向と失敗しないための判断基準
千代田化工建設の株価を巡る環境は、単なる一企業の業績推移にとどまらず、グローバルなエネルギー転換と複雑な資本再建ドラマが交錯する極めて奥深い局面を迎えています。LNG需要の長期的な堅調さや水素社会に向けた技術的優位性は紛れもない事実であり、同社のプラントエンジニアリング企業としての存在価値は依然としてトップクラスです。
しかしながら、株式市場で健全なリターンを獲得するためには、事業の「華やかさ」だけでなく、財務諸表の「足枷」を冷徹に見極める視点が欠かせません。短期のニュースフローに一喜一憂するのではなく、優先株処理の進捗と決算短信で示される営業キャッシュフローの質を丹念に追跡することこそが、この激動銘柄と向き合う上で後悔しない唯一の道筋と言えます。 (出典: 千代田 化工 の 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
