傷病手当金の計算方法と手取り額|支給期間の落とし穴まで徹底解説
突然の病気やケガで働けなくなったとき、生活を支える最後の砦となるのが健康保険の「傷病手当金」です。しかし、申請にあたって多くの人が直面するのが、「結局、自分の給与だと毎月いくらもらえるのか」「ボーナスは反映されるのか」という計算上の疑問です。
厚生労働省の統計や協会けんぽの運用基準をもとに、実際の支給額算出ステップから、2022年の法改正で定着した「受給期間の通算化」、さらに社会保険料の控除を踏まえた実質的な手取り額のシミュレーションまで、現場取材の視点を交えて分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
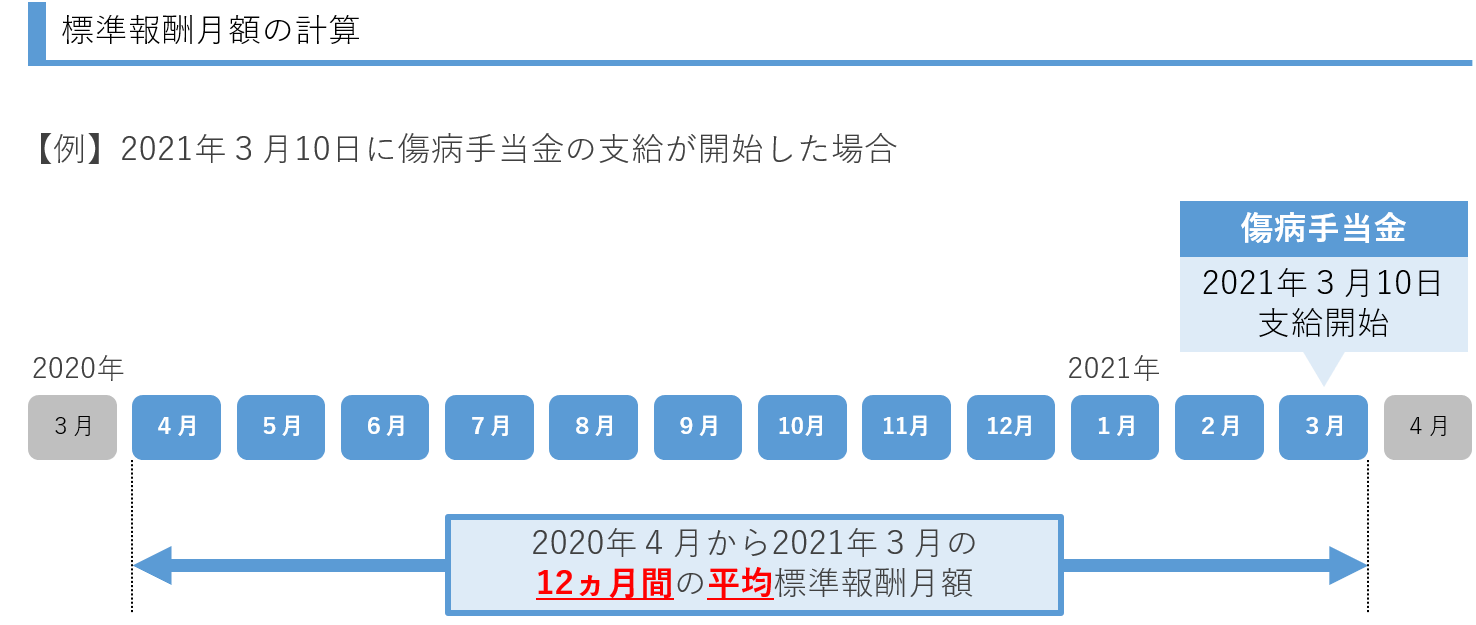
- 要点1:基本支給額は「支給開始日以前の直近12ヶ月平均の標準報酬月額÷30」の支給日額の3分の2で算出される。
- 要点2:非課税所得である一方、休職中も「健康保険料・厚生年金保険料・住民税」の支払いは免除されず、手取りは約8割前後となる。
- 要点3:待期期間3日間の成立要件や有給休暇併用の順序、退職後の継続給付の要件を誤ると受給資格を喪失するリスクがある。
【基本計算式】標準報酬月額から支給日額の2/3を算出する具体的ステップ
傷病手当金の受給額を割り出す基本ルールは法律で厳格に定められています。給与明細に記載されている額面給与をそのまま当てはめるのではなく、健康保険上の区分である「標準報酬月額」を用いる点が最大の特徴です。
具体的な計算手順は次の3つのステップで進みます。
ステップ1:直近12ヶ月の標準報酬月額の平均を算出する
支給を始める日(支給開始日)が属する月を含めず、その直前の継続した12ヶ月間の標準報酬月額を合算し、12で割って平均額を出します。もし被保険者期間が12ヶ月未満の場合は、「本人の全期間の平均」または「加入する健康保険組合の全被保険者の平均(協会けんぽの場合は例年30万円前後)」のいずれか低い額が適用されます。
ステップ2:支給日額を算出する(1日あたりの支給額)
算出した平均標準報酬月額を30日で割り、その金額の「3分の2」を計算します(50銭未満切り捨て、50銭以上1円未満切り上げ)。
【計算式】
1日あたりの支給額 = 直近12ヶ月の標準報酬月額の平均 ÷ 30日 × (2 / 3)
ステップ3:支給対象日数を掛ける
1日あたりの支給額に、療養のために仕事を休んだ日数(土日祝日などの公休日を含む)を掛け合わせたものが総支給額となります。
| 月収の目安(額面) | 標準報酬月額 | 1日あたりの支給額(概算) | 1ヶ月(30日休職)の支給額 |
|---|---|---|---|
| 約25万円 | 26万円(第20等級) | 5,778円 | 約17万3,340円 |
| 約30万円 | 30万円(第22等級) | 6,667円 | 約20万0,010円 |
| 約40万円 | 41万円(第27等級) | 9,111円 | 約27万3,330円 |
| 約50万円 | 50万円(第30等級) | 11,111円 | 約33万3,330円 |
現在では各健康保険組合のポータルや公的支援サイト上に傷病手当金計算ツールや傷病手当金シミュレーションが用意されており、手元の健康保険証やねんきん定期便に記載された標準報酬月額を入力するだけで、数秒で正確な試算が可能です。

「満額もらえない?」傷病手当金の手取り額と固定費の真実
実務上の相談で最も多く寄せられるのが、「額面の3分の2が振り込まれると思っていたら、実際の生活費が足りない」という傷病手当金手取り額に関するギャップです。
まず前提として、傷病手当金は非課税所得に分類されるため、所得税および翌年の住民税の算定対象にはなりません。また、受給額から直接雇用保険料が引かれることもありません。
しかし、休職中であっても「社会保険の被保険者資格」は継続しています。そのため、毎月の健康保険料・厚生年金保険料の自己負担分は免除されず、前年の所得に基づいて決定されている住民税の納付義務も残ります。
会社から給与が支払われない無給休職の状態になると、企業側は給与天引きができないため、会社から社会保険料相当額の請求書が届き、個人で振り込む形が一般的です。手当金の額面からこれらの固定費を差し引くと、実質的な可処分所得は「病気前の手取りの概ね80%程度」に落ち着きます。この資金ショートを防ぐため、休職初期のキャッシュフロー管理が極めて重要になります。
【実態検証】利用者の生の声と現場目線で見えたリアル
休職経験者が実際に直面するハードルについて、当事者の手記やメンタルヘルス休職者のコミュニティを取材すると、金銭面・心理面双方の切実な声が浮かび上がります。
大手IT企業で適応障害を発症し、4ヶ月間の休職を余儀なくされた30代エンジニアは次のように振り返ります。
「最初の1ヶ月半は完全に無収入でした。『傷病手当金いつ振り込まれるのか』と預金通帳を眺める毎日が、精神的な休養を一番阻害していたと感じます。会社への書類提出、主治医の証明書取得、健保への郵送、審査を経て、初回振込まで約2ヶ月かかりました。生活防衛資金として最低でも生活費3ヶ月分の貯蓄がないと、精神的療養に専念するのは難しいのが現実です」
知恵袋やSNSなどの投稿検証でも、以下の3つの盲点で混乱に陥るケースが目立ちます。
- 有給休暇との優先順位:有給消化中は給与が発生しているため手当金は支給されない。給与が満額出る有給を使い切ってから手当金に移行するのが通例だが、傷病手当金の受給期間との兼ね合いで迷う人が多い。
- 医師の証明欄のタイムラグ:協会けんぽ申請書の「療養担当者が意見を記す欄」は、原則として申請対象期間が過ぎてからでないと医師が証明できないため、どうしても申請が1ヶ月遅れになる。
- 傷病手当金と賞与ボーナスの影響:算定基礎となる標準報酬月額は「毎月の基本給や残業代」をベースにしており、年3回以下の賞与は算定対象から除外される。そのため、年俸制やボーナス比率が極端に高い給与体系の社員は、直前の年収対比で支給額が大幅に目減りする。

一般に知られていない盲点とネットの誤解
ネット上の情報には古い法制度の記述が散見され、受給者が不利益を被る事例が後を絶ちません。特に注意すべき2大ポイントを整理します。
1. 「受給期間通算化」による救済と注意点
健康保険法の改正により、2022年1月1日以降は受給期間通算化が完全適用されています。従来の制度では「支給開始日から暦の上で1年6ヶ月」が経過した時点で、途中で体調が回復して復職していた期間があっても打ち切られていました。しかし現行ルールでは、病気による「実休職日数のみ」をカウントし、通算して1年6ヶ月に達するまで手当を受給できるようになりました。これにより、寛解と再発を繰り返しやすい疾患でも安心して療養と復帰を試みることが可能です。
2. 待期期間3日間の数え方と有給併用の落とし穴
手当金の受給には、労務不能となった日から連続して3日間の待期期間を完成させる必要があります。土日祝日や有給休暇であっても待期期間としてカウントされますが、「連続」していなければなりません。「2日休んで1日出勤し、また休む」という場合はカウントがリセットされます。有給休暇を最初の3日間に充てることで、無給期間を作らず4日目からスムーズに傷病手当金へ移行するテクニックが実務上有効です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
経済的支援として強力な傷病手当金ですが、退職やキャリアプランと絡む場面では戦略的な判断が求められます。
退職後の継続給付を狙うべき人
「被保険者期間が継続して1年以上あること」「退職日に労務不能であり、すでに手当を受けているか待期期間を満たしていること」という要件をクリアすれば、退職後の継続給付として退職後も最長通算1年6ヶ月まで手当金を受け取り続けることができます。完全に回復するまで焦らず療養したい人や、雇用保険の失業手当を受給延長して治療を優先したい人にとって、極めて有用なセーフティネットです。
申請や退職のタイミングに慎重になるべき人
一方で、最も警戒すべきなのは「退職日の挨拶出勤」です。退職日に荷物の片付けや引き継ぎのために1時間でも業務を行ってしまうと、健康保険法上「労務不能ではなかった」とみなされ、退職日以降の受給資格を永久に喪失します。また、退職後に別の社会保険(家族の扶養や再就職先の健保)へ移る場合や、雇用保険の基本手当(失業給付)との同時受給はできないため、受給期間のスケジュール調整には専門知識と入念な準備が不可欠です。
【傷病 手当 金 計算】に関するよくある質問(FAQ)
Q1:傷病手当金は申請してからいつ振り込まれますか?
A1:初回申請の場合、協会けんぽや組合健保での書類審査・会社への照会が行われるため、書類提出からおよそ2週間から1ヶ月半程度かかります。2回目以降の申請は審査がスムーズに進み、2〜3週間程度で振り込まれるのが一般的です。
Q2:休職中に副業で少しだけ収入を得た場合、計算はどうなりますか?
A2:労務不能と診断されている期間中に労務の対価として収入を得た場合、その日数分の傷病手当金は不支給、あるいは得た収入分が減額調整されます。不正受給と判断されると全額返還命令や加算金が課されるリスクがあるため、自己判断での副業は厳禁です。
Q3:パートやアルバイトでも傷病手当金の計算方法は同じですか?
A3:勤務形態に関わらず、勤務先で社会保険(健康保険)に加入していれば正社員と全く同一の計算式が適用されます。ただし、国民健康保険(自営業者や社会保険未加入者)には原則として傷病手当金の制度がないため受給できません。
まとめ:今後の動向と失敗しないための判断基準
傷病手当金は、予期せぬ休職リスクから生活を守るための極めて合理的な公的補償です。支給日額の計算式は「直近12ヶ月の標準報酬月額平均の3分の2」という明確な基準に基づいているからこそ、事前にシミュレーションを行い、控除される社会保険料を加味した実質手取り額を把握しておくことが精神的な安定につながります。
受給期間の通算化など近年の制度改善を正しく理解し、申請書の準備や待期期間のカウント、退職時の条件などを一つひとつ着実にクリアしていくことが、損をせず最短で生活再建を図るための確実なアプローチとなります。 (出典: 傷病 手当 金 計算(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
