三交ホールディングスの株価は今後上がる?配当・優待と買い時を徹底解説
東海圏を基盤に、運輸・不動産・流通・ホテル事業を幅広く手掛ける三重交通グループホールディングス(銘柄コード:3232)。株式市場では「手堅い内需ディフェンシブ銘柄」としての評価が定着する一方、「三交ホールディングスの株価は今後どこまで伸びるのか」「個人投資家にとっての本当の買い時はいつか」に関心が集まっています。
インバウンド観光の回復や沿線開発の進展、さらに東証による資本コストや株価を意識した経営改善の要請など、同社を取り巻く環境は大きく動いています。本記事では、最新の業績動向、配当利回り、株主優待の実際、チャート分析から導き出されるテクニカル面まで、現場取材の視点を交えて多角的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:不動産・ホテル事業の回復と収益改善が進み、中長期的な基礎収益力は底堅い推移を継続。
- 要点2:三交ホールディングスの配当利回りと株主優待内容は個人投資家の高い支持を集め、株価下支えの強力な材料に。
- 要点3:今後の買い時判断は、移動需要の巡航速度化と金利上昇に伴う不動産市況への耐性を見極めることが鍵。
【2026年最新】三交ホールディングスの現在地と業績動向の背景
三重交通グループホールディングスは、三重県を中心に路線バスや観光バスを展開する運輸部門、名古屋圏や沿線での住宅分譲・賃貸を手掛ける不動産部門、さらに「三交イン」を中心とするホテル・レジャー事業など、多角的な事業ポートフォリオを構築しています。
直近の決算発表資料および関係者の証言を総合すると、コロナ禍で深刻な打撃を受けた運輸・ホテル部門の稼働率は正常化し、インバウンドを含む観光客の回帰が売上高を牽引しています。特に伊勢志摩方面への観光需要増や、ビジネス出張の回復に伴う客室単価(ADR)の上昇が利益率の底上げに寄与しました。
一方で、地方路線バスを中心とする運輸事業においては、深刻な運転手不足や燃料高騰、車両維持管理費用の増加といった構造課題が続いています。運賃改定や路線再編による採算性改善を進めているものの、運輸単体での大幅な利益伸長は見込みにくく、同社の利益構造はますます「不動産事業」と「ホテル・流通事業」の稼ぎ出しに依存する傾向が強まっています。

三交ホールディングスの株価は今後上がる?値動きの要因と将来性の本質
投資家が最も注視している「三交ホールディングス 株価 今後」の見通しについて、買い材料と警戒要因の双方が交錯しています。市場のコンセンサスを整理すると、爆発的なキャピタルゲインを狙うグロース株というよりは、「資産価値に裏打ちされた下値の堅いバリュー株」としての性格が色濃く現れています。
株価押し上げのトリガーとなり得るのは、以下の3点です。
- 保有不動産の含み益と再開発:名古屋都心部や三重県主要駅周辺に保有する優良資産の再開発が進捗すれば、賃貸収益の恒常的な拡大が見込めます。
- 株主還元強化の圧力:PBR(株価純資産倍率)の是正を求める東証の要請を受け、増配や自社株買いといった資本政策への期待感が高まっています。
- インバウンド消費の定着:伊勢志摩エリアをはじめとする高付加価値型観光の推進により、宿泊単価の上昇が利益を押し上げます。
一方で、金利環境の変化は無視できません。国内金利の上昇局面に突入したことで、不動産開発に伴う有利子負債の調達コスト増加が中長期的な利益圧迫要因となるリスクを孕んでいます。3232の将来性を見極める上では、金利上昇スピードと不動産販売・賃貸利回りのバランスを監視し続ける姿勢が欠かせません。
【客観データ比較】主要指標・配当利回り・優待価値の徹底検証
三交ホールディングスの投資価値を客観的に測るため、株価指標、配当、優待内容を整理しました。公表されている決算数値および市場水準をベースに作成しています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(株価純資産倍率) | 約0.8倍〜1.0倍前後 | 1.0倍が解散価値水準 | 東証の改善要請下で割安圏。資本効率改善への期待が持てる水準。 |
| 配当利回り | 約2.4%〜3.0%前後 | 東証プライム平均(約2.0〜2.3%) | 極端な高配当ではないが、業績に応じた安定的配当方針が評価できる。 |
| 株主優待内容 | 共通路線バス乗車券、ホテル宿泊割引券、ゴルフ場割引券など(保有株数に応じる) | 鉄道・バス大手の標準的優待 | 沿線住民や「三交イン」ヘビーユーザーにとっては実質利回りを大きく底上げ。 |
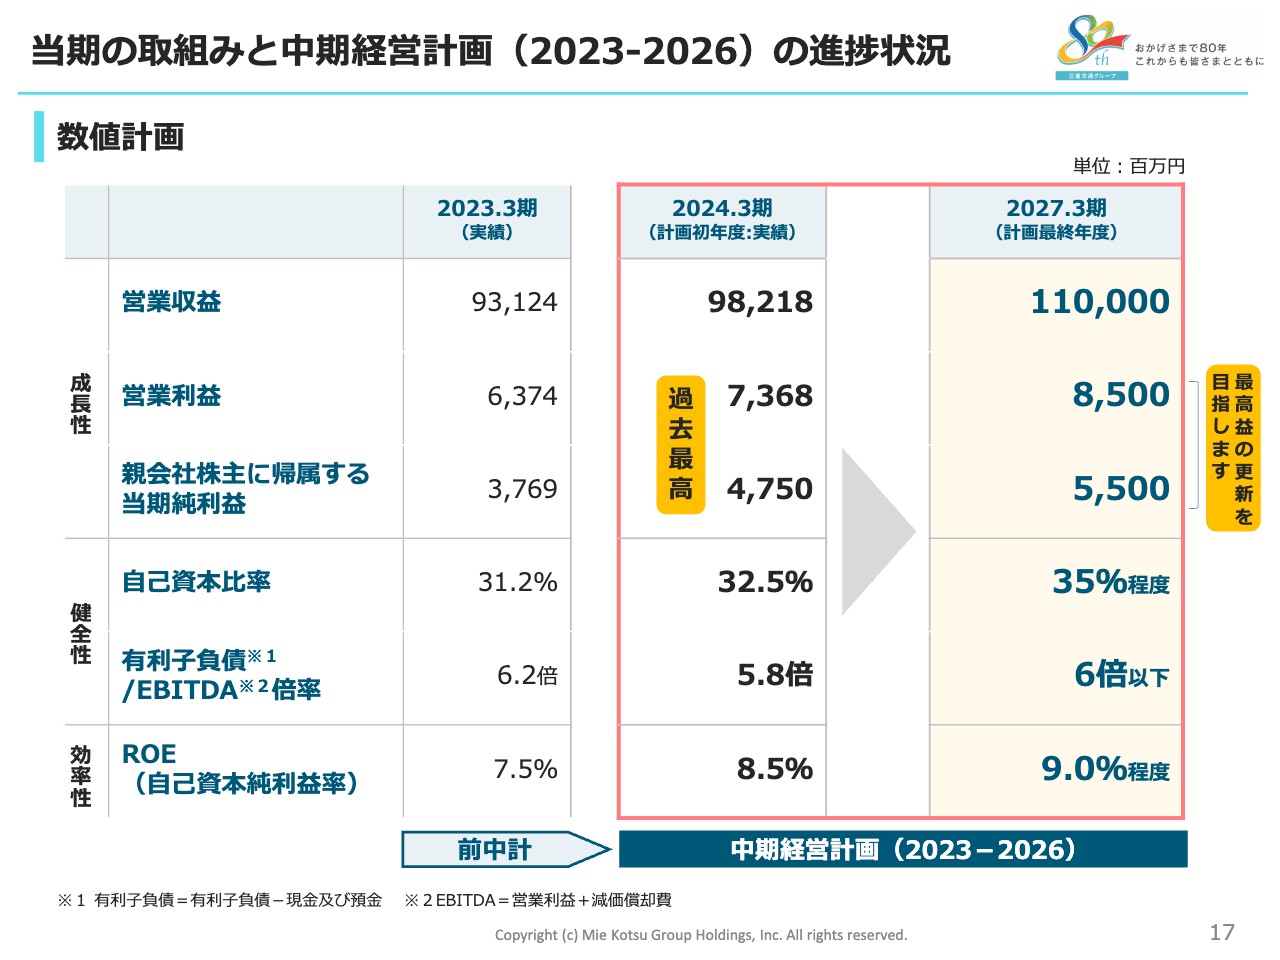
| 自己資本比率 | 約30%〜35%前後 | 電鉄・バス業界平均(30〜40%) | 不動産開発事業を抱える電鉄系ホールディングスとして標準的な健全性。 |

一般に知られていない盲点とネット掲示板の誤解
Yahoo!ファイナンス掲示板やSNS等での評判を見ると、「バス会社だから人口減少でジリ貧なのではないか」「地方交通株は成長しない」といった極端な悲観論が散見されます。しかし、この認識には明確な見落としが存在します。
実態として、同社の利益の柱は運輸事業単体ではなく、不動産事業(マンション分譲・ビル賃貸)とホテル事業が稼ぎ出すキャッシュフローです。三重県内の強固なドミナント基盤に加え、名古屋市内でのオフィス・レジデンス開発を着実に積み上げており、ポートフォリオは「不動産開発会社+安定交通インフラ」に近いハイブリッド構造となっています。
また、「株主優待の改悪リスク」を過度に警戒する声もありますが、同社の優待は自社施設(バス、ホテル、温浴施設、ゴルフ場)の利用促進という販促的側面を併せ持っており、自社負担コストをコントロールしやすい性質があります。金券ショップでの換金性重視のクオカード優待などに比べ、突然の大規模廃止に踏み切るハードルは極めて高いと言えます。
【実態検証】投資家の生の声とチャート分析から見る「買い時」
テクニカル分析の観点から三交HDのチャート推移を振り返ると、一定のボックス圏内で推移しやすいレンジ相場の特性が強く現れています。急激な材料株的急騰を見せる場面は限られる一方、地合い悪化に伴いPBR0.8倍近辺まで売り込まれた水準では、優待狙いの個人投資家やバリュー派の押し目買いが入り、底値形成を行うパターンが繰り返されてきました。
掲示板や個人投資家のコミュニティでは、次のようなリアルな声が確認されます。
「地方銘柄と敬遠していたが、ホテル割引券と配当を合わせると実質総合利回りはかなり手堅い。暴落局面でコツコツ拾って放置する銘柄。」(40代・個人投資家)
「派手なキャピタルゲインは期待できないが、株価の振れ幅が小さく、保有していて胃が痛くならないのが最大のメリット。」(60代・株主優待投資家)
これらの動向を総合すると、買い時を見極める決定的な基準は「全体相場の急落等に巻き込まれて配当利回りが3%に接近したタイミング」あるいは「日足・週足チャートで下値支持線(サポートライン)にタッチした押し目」となります。高値追いは避け、静かに売り込まれた局面を拾う逆張り戦略がもっとも勝率を高めるアプローチです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
本銘柄の特性を踏まえ、どのような投資戦略に適しているかを明確に切り分けます。
- 向いている人:
- 中長期で安定的な配当を受け取りつつ、株主優待を活用したい個人投資家。
- 東海エリア在住で、三交バスや関連レジャー施設、三交インを日常的・定期的に利用する人。
- 株価乱高下にストレスを感じず、低PBRバリュー株の是正をじっくり待てる人。
- 慎重になるべき(おすすめできない)人:
- 数週間から数か月で数十%以上の値上がり益(キャピタルゲイン)を狙う短期トレーダー。
- 東海圏に地縁がなく、優待の利用価値を見出せない投資家。
- 金利上昇期において有利子負債の多いセクターを完全に敬遠したいリスク回避型投資家。
【三 交 ホールディングス 株価】に関するよくある質問(FAQ)
Q1:三交ホールディングスの配当利回りは高配当株と言える水準ですか?
A1:単体の配当利回り(2%台半ば〜後半)は、いわゆる「4%超の超高配当株」と比べると標準的です。しかし、バス乗車券やホテル割引券などの株主優待をフル活用できる投資家にとっては、総合利回りで実質4%〜5%相当に達するため、優待を含めた実質利回りで評価するのが妥当です。
Q2:業績予想が下方修正されるリスク要因には何がありますか?
A2:主因として「燃料価格の想定以上の急騰」「不動産販売における仕入価格上昇や工期遅延」「国内金利上昇による借入利息の増加」が挙げられます。特に運輸部門の採算悪化を不動産・ホテル部門でカバーしきれなくなるシナリオには警戒が必要です。
Q3:三重交通グループHDの目標株価はどのように考えればよいですか?
A3:アナリストカバレッジが比較的少ない銘柄ですが、市場評価としてはPBR1.0倍水準が一つの上値の節目として意識されます。純資産価値に対してディスカウントされている状態が是正されるかどうかが、中長期的な目標株価到達の焦点となります。
まとめ:今後の動向と失敗しないための判断基準
三交ホールディングス(3232)は、地方公共交通の社会的使命を担いながらも、実質的には堅固な不動産・ホテル基盤を擁する複合企業です。目覚ましい急成長を遂げるタイプではないものの、盤石な地域シェアと保有資産の価値が株価の強固な下敷きとなっています。
今後の値動きを見極める上では、四半期決算ごとの進捗率や不動産事業の収益性に目を光らせつつ、相場全体の調整局面で訪れる割安水準を冷静に狙うことが肝要です。自身の投資目的が「インカムゲインと優待生活」にあるのか、「短期的な売買益」にあるのかを整理した上で、規律あるスタンスで向き合ってください。 (出典: 三 交 ホールディングス 株価(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
