年末調整の給与所得と収入の違いは?損しない書き方と控除計算を徹底解説
毎年秋から冬にかけて勤務先から提出を求められる年末調整の書類。用紙に並ぶ「収入金額」と「所得金額」の違いが分からず、手が止まってしまった経験を持つ会社員は少なくありません。国税庁の統計や税理士の現場ヒアリングによると、この2つの数値を混同して記入し、本来受けられるはずの控除枠を逃してしまっているケースが後を絶ちません。
会社員にとって年末調整は、払いすぎた税金を取り戻すための極めて重要な手続きです。書類の記入不備は、手取り額の減少に直結します。本稿では、給与所得控除額の計算方法から各申告書の具体的な記入手順、知っておくべき最新の税制動向までを網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「給与収入」は額面年収(総支給額)であり、「給与所得」は収入から給与所得控除を差し引いた後の金額を指す。
- 要点2:基礎控除申告書や配偶者控除申告書には「所得」を書く欄が多く、収入額をそのまま書くと控除が受けられず損をするリスクがある。
- 要点3:副業収入が年間20万円を超える場合や複数箇所から給与を得ている場合は、年末調整だけでなく所得税の確定申告が必要になる。
【基本のキ】給与収入と給与所得の違い|書き間違いで損をするカラクリ
税務書類において最も頻出するミスが、「給与収入」と「給与所得」の混同です。この2つは似た言葉ですが、税務上の意味合いは明確に異なります。
給与収入とは、基本給、残業代、各種手当、ボーナスなどを合算した、いわゆる「額面の年収(総支給額)」です。非課税交通費などを除いた総額であり、源泉徴収票の「支払金額」欄に記載される数値に該当します。
一方の給与所得とは、給与収入から会社員の「みなし経費」とされる「給与所得控除」を差し引いた後の金額です。自営業者が売上から必要経費を引いて事業所得を計算するように、会社員も収入から控除を引いた残額が課税対象の「所得」となります。
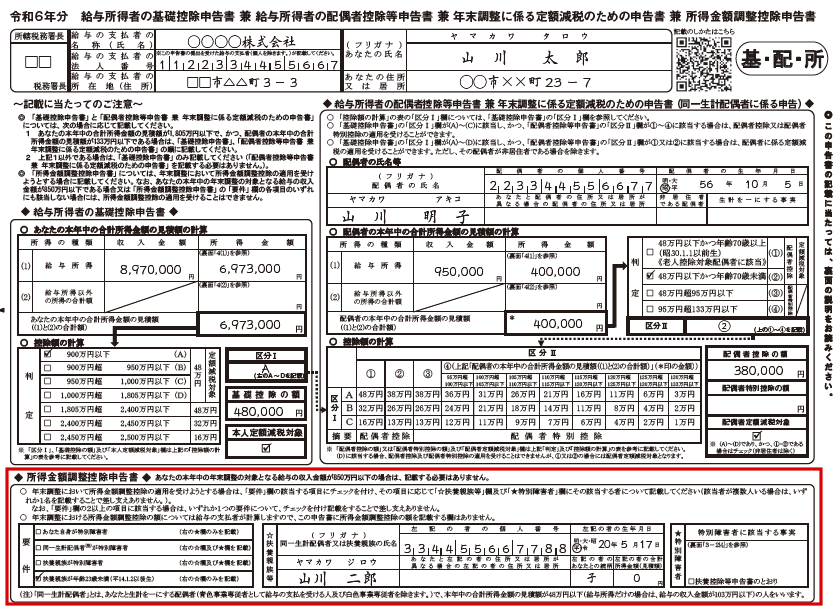
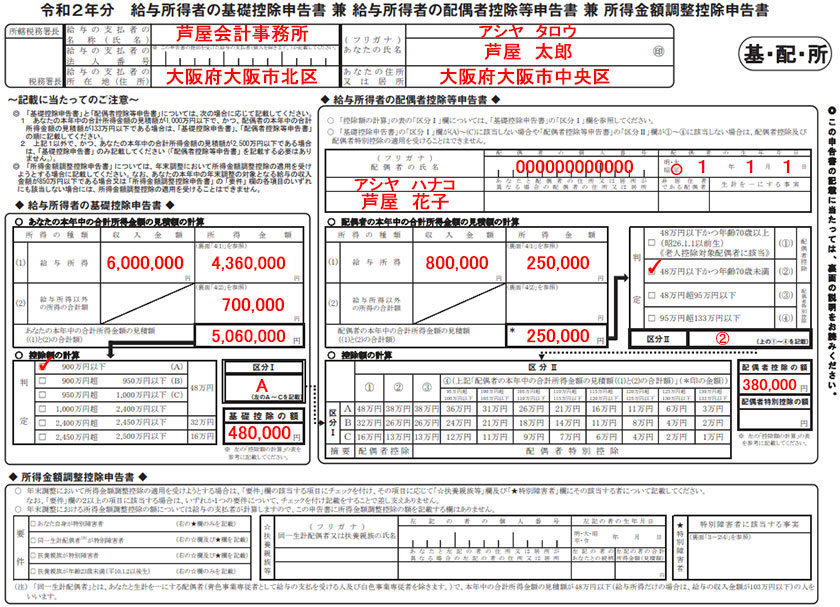
もし基礎控除申告書や配偶者控除等申告書の「所得金額」欄に誤って「給与収入(額面年収)」を記入してしまうと、税務上は「控除前の高い金額=実際の所得より大幅に多い所得」と認識されます。その結果、本来適用されるはずの基礎控除(最大48万円)や配偶者(特別)控除(最大38万円)の枠が減額、あるいは適用外と判定され、翌年の住民税や当年の所得税が増加するという手取り減少の悲劇が起こります。
【速算表付き】給与所得控除額の計算方法と年末調整の計算シミュレーション
給与所得を算出するには、まず給与所得控除額の計算方法を把握する必要があります。控除額は給与収入の額に応じて段階的に定められています。
| 給与等の収入金額(額面) | 給与所得控除額の計算式 | 給与所得の計算例 | 編集部の見解・注意点 |
|---|---|---|---|
| 162万5,000円以下 | 55万円(一律) | 年収100万円 → 所得45万円 | パート・アルバイトのいわゆる「103万円の壁」の基礎。 |
| 162万5,001円〜180万円 | 収入金額 × 40% - 10万円 | 年収180万円 → 控除62万円 → 所得118万円 | 新卒や若手単身層に多い区分。計算ミスに注意。 |
| 180万1円〜360万円 | 収入金額 × 30% + 8万円 | 年収300万円 → 控除98万円 → 所得202万円 | 一般的なボリュームゾーン。申告書の裏面速算表を活用。 |
| 360万1円〜660万円 | 収入金額 × 20% + 44万円 | 年収500万円 → 控除144万円 → 所得356万円 | 中堅層。配偶者控除の対象判定に大きく影響する。 |
| 660万1円〜850万円 | 収入金額 × 10% + 110万円 | 年収700万円 → 控除180万円 → 所得520万円 | 高年収帯。控除の伸びが緩やかになる領域。 |
| 850万1円以上 | 上限195万円(一律) | 年収1,000万円 → 控除195万円 → 所得805万円 | 上限適用。介護・子育て特例(所得金額調整控除)の確認が必須。 |
【年末調整の計算シミュレーション(年収500万円の場合)】
額面年収500万円の会社員の場合、以下の流れで課税所得が算出されます。
- 給与所得の算出:5,000,000円 × 20% + 440,000円 = 144万円(給与所得控除額) → 500万円 - 144万円 = 356万円(給与所得)
- 所得控除の差し引き:基礎控除48万円、社会保険料控除約75万円、生命保険料控除等5万円 = 合計控除額128万円
- 課税所得金額:356万円 - 128万円 = 228万円(1,000円未満切り捨て)
この課税所得に対して所定の税率を掛け、算出した税額と毎月給与から天引きされた源泉徴収税額の差額が、年末調整還付金として戻ってきます。
年末調整の各書類の書き方と源泉徴収票の見方
年末調整で会社に提出する書類は主に3〜4種類あります。各申告書の役割と記載のツボを押さえておくことが確実な処理への近道です。
1. 年末調整基礎控除申告書兼配偶者控除申告書
一枚の用紙に「基礎控除」「配偶者控除等」「所得金額調整控除」がまとまっています。年末調整基礎控除申告書書き方の肝は、「本人の本年中の所得の見積額」のブロックです。「給与所得の収入金額」に当年1〜12月の見込み年収を書き、上記の速算表に従って「所得金額」を計算して記入します。配偶者控除申告書欄も同様に、パートナーの収入と所得を別々に算定して記入します。
2. 扶養控除等申告書と保険料控除申告書
扶養控除等申告書は、養っている親族の状況を申告する最も基本的な書類です。16歳以上の扶養親族の所得要件(年間48万円以下など)を確認して記載します。給与所得者の保険料控除申告書には、10月〜11月頃に送られてくる民間保険会社の「控除証明書」を添付し、生命保険料や地震保険料の支払額を転記します。
3. 源泉徴収票の見方と確認ポイント
12月または翌年1月の給与明細とともに交付される源泉徴収票の見方を理解しておくと、申告が正しく反映されたかを確認できます。
- 支払金額:1年間の給与収入(総支給額)
- 給与所得控除後の金額:給与所得の金額
- 所得控除の額の合計額:基礎控除や社会保険料控除などの総額
- 源泉徴収税額:最終的に確定した年間所得税額
【実態検証】現場で多発する申告ミスと損をするパターンのリアル
総務人事担当者や税務窓口の調査では、毎年同じような不備が繰り返されています。特に多いのが以下の3大トラブルです。
第一に、「配偶者のパート収入が途中で増えたのに申告書を修正しなかった」ケースです。年の途中でシフトを増やし年収が想定を超えた場合、配偶者特別控除の区分が変わるため、年末の申告書提出時に直近の見込み額へ修正しなければ、後から追徴課税を受けるリスクが生じます。
第二に、「家族の社会保険料を自分で払っているのに控除申告書に書き忘れる」ケースです。例えば、同一生計の大学生の子どもの国民年金保険料を親の口座から立て替えて納付した場合、親自身の保険料控除申告書に記入することで、親の所得税・住民税を節税できます。これを知らずに申告漏れしている世帯が目立ちます。
【2026年税制の注意点】制度変更の動向と副業がある場合の処理
税制をめぐる議論は年々アップデートされており、実務上の注意点も変化しています。制度改定の動向と複数収入がある場合の取り扱いを押さえておきましょう。
近年の税制改正論議では、いわゆる「年収の壁」の見直しや、扶養控除・子育て支援に係る給付と控除の整理が進められています。特に所得制限の判定基準や扶養親族の要件については、公的発表を逐次確認し、勤務先から配布される最新の案内文に従う姿勢が不可欠です。
また、昨今急増している副業がある場合の年末調整についても厳格なルールが存在します。
- 年末調整を行えるのは、「本業の勤務先(主たる給与の支払者)1社のみ」です。副業先の会社には「扶養控除等申告書」を提出できません。
- 副業による給与収入や、業務委託・原稿料などの雑所得・事業所得の合計が年間20万円を超える場合は、本業の年末調整とは別に、自身で確定申告を行う義務が生じます。
- 副業所得が20万円以下であっても、住民税の申告は別途必要になる点に留意してください。

年末調整と所得税の確定申告との違い|還付金の計算と振込時期
「会社で年末調整をしたから、確定申告は一切不要」とは限りません。両者の違いと使い分けを整理します。
所得税の確定申告との違いとして、年末調整では処理できない控除項目が存在します。代表例が以下の3点です。
- 医療費控除:年間の自己負担医療費が原則10万円(総所得金額が200万円未満の場合は総所得金額の5%)を超えた場合
- 住宅ローン控除(1年目):住宅購入初年度は確定申告が必須(2年目以降は年末調整で処理可能)
- 寄附金控除(ワンストップ特例を利用しないふるさと納税など):6自治体以上に寄附した場合など
年末調整還付金の計算は、毎月の給与から概算で天引きされていた税額の合計と、すべての控除を適用して算出した「本来納めるべき年税額」との差額で決まります。多くの会社員の場合、生命保険料控除や基礎控除が年末に一括反映されるため、12月(または翌年1月)の給与振込日に数万円程度の還付金が上乗せされて支払われます。
【プロの結論】年末調整で損をしないための行動基準
年末調整の書類作成を単なる「面倒なルーティン」として流してしまう人は、控除の取りこぼしによって生涯で数十万〜数百万円の損失を被る可能性があります。控除証明書の原本保管を徹底し、配偶者や子どもの収入状況を正確に把握した上で記入することが、最も確実な手取り防衛策となります。
【年末 調整 給与 所得】に関するよくある質問(FAQ)
Q1:年末調整の用紙に書く「見積額」が実際の年末年収とズレたらどうなりますか?
A1:多少の誤差(数万円程度)で適用される控除区分が変わらない場合は問題ありません。しかし、配偶者のパート収入が上限枠をまたいでズレた場合などは控除額が変わるため、12月の最終給与確定後に会社へ申し出て再計算してもらうか、翌年2〜3月に自身で確定申告を行って精算してください。
Q2:共働き夫婦の場合、子どもはどちらの扶養控除に入れるべきですか?
A2:一般的には、夫婦のうち所得(年収)が高い方の扶養に入れた方が節税効果が高くなります。日本の所得税は累進課税制度をとっているため、税率の高い側で所得控除を適用した方が、世帯全体の手残り額が多くなるからです。
Q3:12月中に退職した場合、年末調整はどうなりますか?
A3:12月の給与支給日より前に退職し、年内に再就職しなかった場合は勤務先で年末調整を受けられません。退職した会社から源泉徴収票を受け取り、翌年2月16日〜3月15日の確定申告期間中に自身で申告を行って還付金を受け取る必要があります。
まとめ:正しい知識で控除を満額活用するためのチェックリスト
年末調整における「給与所得」と「給与収入」の明確な区別は、適正な納税と手取り最大化の第一歩です。申告書の提出前には、以下の項目を必ず再点検してください。
- 「収入(額面)」を書く欄と「所得(控除後)」を書く欄を間違えていないか
- 給与所得控除の速算表を正しく適用しているか
- 家族の年金支払いや各種保険料の控除証明書を添付し忘れていないか
- 副業収入や医療費控除など、確定申告が必要な要件に該当していないか
税制の仕組みを理解し、1年に1度の申告手続きを正確に完了させましょう。 (出典: 年末 調整 給与 所得(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
