年末調整と確定申告の違いとは?両方必要な人の条件と大損を防ぐ手続き
会社員なら毎年冬に職場で行う「年末調整」。多くの人は「これで税金の手続きはすべて完了した」と考えがちですが、実は年末調整を終えた人でも確定申告を行わなければならないケースや、確定申告をしないと本来戻ってくるはずの税金を取り戻せず大損してしまうケースが多々存在します。
「自分は年末調整と確定申告のどっちをすべきなのか」「両方やる必要があるのはどんな人か」と迷う方は少なくありません。本稿では、2026年最新の税制動向を踏まえ、両者の根本的な違いから、会社員が見落としがちな控除、副業やふるさと納税における落とし穴まで、現場の税務実務データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整は「会社が給与所得の税額を精算する手続き」、確定申告は「個人がすべての所得と控除を国税庁に申告する手続き」であり役割が根本的に異なる。
- 要点2:年末調整を終えていても、医療費控除、初年度の住宅ローン控除、副業所得がある場合などは確定申告が必須または圧倒的に有利になる。
- 要点3:ふるさと納税のワンストップ特例利用者が確定申告を行うと特例が無効化されるなど、知らずに放置すると損をする実務上の盲点が存在する。
【徹底比較】確定申告と年末調整の決定的な違いと仕組み
税金の手続きにおいて最も基本的な疑問となるのが「確定申告と年末調整の違い」です。給与所得者にとって両者はどちらも所得税を清算するイベントですが、管轄、対象となる所得の範囲、申告主体が明確に分かれています。
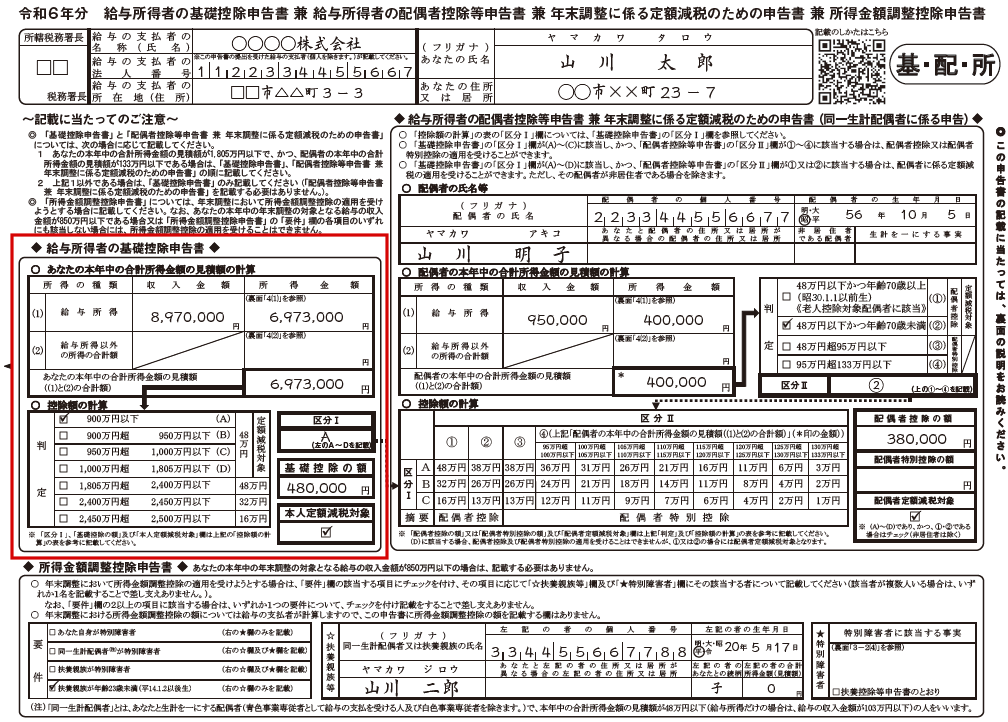
年末調整とは、給与の支払者(勤務先企業)が従業員に代わって毎月の給与や賞与から天引きした「源泉徴収税額」と、その年に本来納めるべき「正規の年税額」との過不足を計算し、12月〜1月の給与で還付または追徴する仕組みです。一方、確定申告は納税者本人が1月1日から12月31日までの1年間に生じたすべての所得と適用可能な所得控除を計算し、管轄の税務署へ申告・納税する手続きを指します。
| 比較項目 | 年末調整 | 確定申告 | 実務上のポイント |
|---|---|---|---|
| 手続きの主体 | 勤務先(勤務先経由) | 納税者本人(税務署へ直接) | 確定申告はe-Taxまたは書面で個人提出 |
| 対象となる所得 | 主たる給与所得のみ | すべての所得(副業・不動産・株等) | 2カ所以上の給与や副収入は確定申告が必要 |
| 適用可能な主な控除 | 基礎、配偶者、扶養、生命保険料、地震保険料、2年目以降の住宅ローン等 | すべての控除(医療費控除、寄附金控除、雑損控除、初年度住宅ローン等を含む) | 医療費控除や初年度住宅ローンは年末調整不可 |
| 提出・実施時期 | 例年11月〜12月頃(社内締切) | 翌年2月16日〜3月15日(※該当日が休日の場合は翌平日) | 還付申告のみなら翌年1月1日から5年間受付可能 |
【実態検証】「年末調整をしたのに確定申告も必要?」両方すべき人の条件
会社員コミュニティやSNSの相談窓口では、「職場で年末調整書類を出したのに、なぜ税務署に確定申告をしなければならないのか」という疑問が毎年多く寄せられます。結論から言えば、年末調整と確定申告の両方が必要なパターンは明確に定められています。
国税庁の指針および税法上の規定において、年末調整を済ませた給与所得者であっても確定申告の義務または強いメリットが生じる主なケースは以下の通りです。
- 1年間の医療費支払いが10万円(または総所得金額等の5%)を超えた場合:医療費控除の適用は年末調整では一切受け付けられないため、確定申告が必須です。
- マイホームを購入して1年目の場合:住宅ローン控除(住宅借入金等特別控除)の初回適用は、登記簿謄本や売買契約書などの証明書類を税務署へ提出する確定申告が必須となります(2年目以降は年末調整で処理可能)。
- 副業・サイドビジネスの所得(収入から経費を引いた額)が年20万円を超える場合:所得税の確定申告義務が発生します。
- 給与収入が年間2,000万円を超える場合:税法上、勤務先での年末調整の対象から除外されるため、本人が確定申告を行わなければなりません。
- ふるさと納税でワンストップ特例の上限(5自治体)を超えた、またはワンストップ申請書を提出し忘れた場合:寄附金控除として確定申告を行う必要があります。
これらに該当する場合、年末調整で交付された「源泉徴収票」の数値を転記した上で確定申告書を作成し、追加の控除や所得を合算して最終申告を行います。
医療費控除と住宅ローン控除1年目|損をしない確定申告のやり方
年末調整だけでは完結しない代表格が「医療費控除」と「住宅ローン控除の1年目」です。これらは控除額が数十万円規模になるケースも多く、手続きを怠ると手元に戻るはずの多額の税金を失うことになります。
医療費控除の確定申告やり方とポイント
医療費控除は、本人および生計を一にする配偶者や親族のために支払った年間医療費の実質負担額が10万円(総所得金額等が200万円未満の場合はその5%)を超えた場合に適用できます。申告にあたっては、領収書の提出は原則不要ですが、「医療費控除の明細書」を作成・添付する必要があります。
マイナンバーカードと連携した「マイナポータル連携」を活用すれば、医療費通知データが自動入力されるため、e-Taxを利用することで集計作業の手間を大幅に削減できます。
住宅ローン控除1年目の必要書類と流れ
住宅を新築・購入、または一定のリフォームを行った初年度は、確定申告で特別控除の申請を行います。主な必要書類は以下の通りです。
- 住宅借入金等特別控除額の計算明細書
- 金融機関から交付される「住宅取得資金に係る借入金の年末残高等証明書」
- 建物の登記事項証明書、売買契約書または請負契約書の写し
- 勤務先から交付された「給与所得の源泉徴収票」
初年度に税務署で手続きを完了させると、翌年以降は税務署から送付される証明書と銀行の残高証明書を勤務先に提出するだけで、年末調整の枠組み内で控除が完結します。

一般に知られていない盲点とネットの誤解|副業・ふるさと納税・やり直し期限
税務手続きをめぐっては、インターネット上で不完全な情報が拡散され、思わぬペナルティや還付漏れにつながるトラブルが後を絶ちません。現場で多発している典型的な誤解を検証します。
誤解1:「副業20万円以下なら一切の手続きが不要」という罠
「副業の所得が年間20万円以下であれば確定申告は不要」というルールは、あくまで所得税に限った規定です。地方税(住民税)にはこの20万円以下の非課税特例が存在しないため、所得税の確定申告を行わない場合であっても、居住する市区町村役場へ別途「住民税の申告」を行わなければ申告漏れとなります。確定申告を行えば住民税データも自動連携されるため、二度手間を防ぐ意味でも確定申告をまとめて行う実務判断が一般的です。
誤解2:「ワンストップ特例を出した後に確定申告しても有効」という思い込み
ふるさと納税で「ワンストップ特例申請書」を自治体に提出していた人が、医療費控除などのために確定申告を行った場合、ワンストップ特例の申請は法律上すべて無効になります。確定申告書の中にふるさと納税分の寄附金控除を改めて記入し直さないと、寄附した分の税金控除が丸ごと消滅してしまうため細心の注意が必要です。
年末調整の控除漏れとやり直し期限の実態
「保険料控除の証明書を提出し忘れた」「扶養控除の申告が漏れていた」といった場合、勤務先での年末調整の再計算(やり直し)は、翌年1月末日の源泉徴収票提出期限頃までであれば社内対応してもらえる可能性があります。しかし、社内期日を過ぎてしまった場合でも焦る必要はありません。自身で「還付申告」を行えば、対象となる年の翌年1月1日から5年以内であればいつでも税金の還付を請求することが可能です。
源泉徴収票の見方と記載項目の重要チェックポイント
年末調整後に手渡される「給与所得の源泉徴収票」は、確定申告を行う際の基礎データとなる重要書類です。特に確認すべき4つの重要エリアを押さえておく必要があります。
- ① 支払金額:いわゆる「年収(額面給与+賞与の総額)」。手取り額ではなく、各種保険料や税金が引かれる前の総支給額です。
- ② 給与所得控除後の金額:支払金額から法律で定められた概算経費(給与所得控除)を差し引いた後の金額。
- ③ 所得控除の額の合計額:社会保険料控除、基礎控除、配偶者控除、生命保険料控除など、年末調整で適用された控除の総計。
- ④ 源泉徴収税額:1年間で最終的に納めた所得税額。確定申告で医療費控除等を追加すると、この税額から還付金が計算されます。
確定申告書等作成コーナーを利用する際は、源泉徴収票に記載されたこれらの数値をそのまま対応する入力欄に転記するだけで、自動的に所得税額が再計算されます。
【プロの結論】確定申告をすべき人・年末調整だけで完結する人の判断基準
税務手続きにおける判断基準は極めて明確です。自分がどちらに属するかを客観的に見極めましょう。
- 年末調整だけで完結する人:1カ所の勤務先からの給料のみで生活しており、医療費が年間10万円以下、ふるさと納税はワンストップ特例(5自治体以内)を利用、初年度の住宅ローンや副収入が一切ない人。
- 確定申告を行うべき人:医療費控除や初年度住宅ローン控除を申請する人、副業所得が年20万円を超える人、複数の会社から給与を受け取っている人、年末調整で生命保険料等の控除を出し忘れた人。

【確定申告 年末調整】に関するよくある質問(FAQ)
Q1:年末調整で書類を出し忘れた控除がある場合、どうすればいいですか?
A1:勤務先の総務・経理担当者に確認し、1月中旬〜下旬であれば社内でのやり直しが間に合う場合があります。社内締め切りを過ぎてしまった場合は、2月中旬からの確定申告期間(還付申告であれば1月以降随時)に自分で確定申告を行えば、本来受けられるはずだった控除を満額適用して還付を受けることができます。
Q2:医療費控除を受けると、住民税も安くなりますか?
A2:安くなります。確定申告で医療費控除を適用すると、所得税の還付が受けられるだけでなく、その申告データが市区町村に共有され、翌年度(6月以降)の住民税額も軽減されます。
Q3:スマホから確定申告を行うことは可能ですか?
A3:可能です。国税庁の「確定申告書等作成コーナー」はスマートフォン専用画面に対応しており、マイナンバーカードとマイナンバーカード対応スマホがあれば、アプリ(マイナポータルアプリ)を経由してe-Taxによる電子送信がスムーズに完了します。
まとめ:今後の動向と失敗しないための判断基準
年末調整と確定申告は、どちらか一方を選べば済むという単純な二者択一ではありません。会社員であっても、生活環境の変化や臨時出費(高額な医療費の発生、住宅購入、副業の開始など)によって、確定申告が必須になる場面は日常的に訪れます。
「会社で年末調整をしたから関係ない」と過信せず、手元の源泉徴収票と1年間の支出・副収入を照らし合わせることが、税制上の不利益を防ぎ、正当な還付金を確実に手元に残すための鉄則です。控除漏れに気づいた場合でも過去5年間は遡って還付申告ができるため、まずは自身の控除状況を整理し、必要な手続きを確実に進めましょう。 (出典: 確定 申告 年末 調整(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
